高盛 美国经济分析师:AI需求对通胀的影响
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
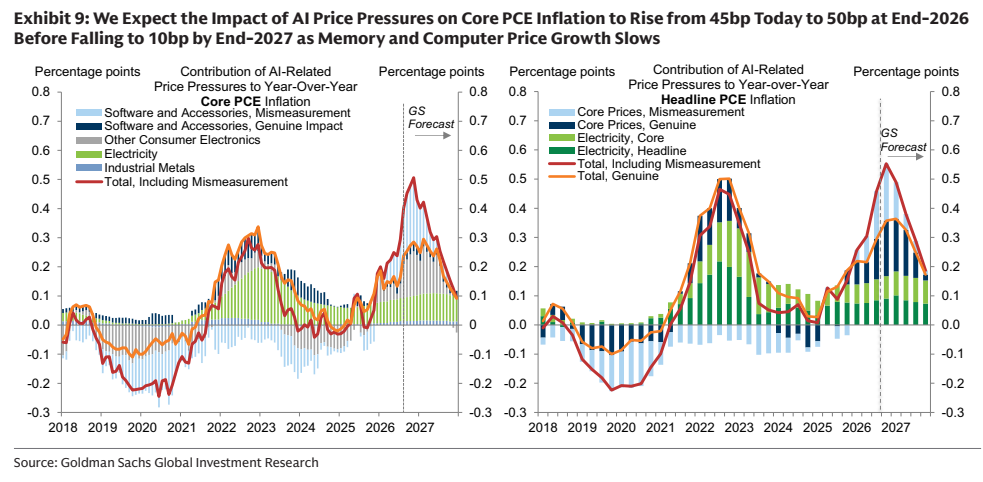
本报告评估了AI需求对美国消费者价格通胀的影响,指出其影响虽有意义但属温和,且很大程度上源于统计上的误测。 目前AI相关价格压力推高核心PCE通胀约45bp,其中约一半为真实影响,其余为误测。 高盛预计该影响将在2026年底达到50bp的峰值,随后在2027年底降至10bp。 即便假设AI通胀影响持续,核心PCE通胀仍有望向2%的目标回落,因为关税和伊朗能源冲击占了剩余1pp超调中的0.9pp。
主要观点
- AI需求通过四个渠道影响消费者价格:软件与配件、消费电子、电力需求及工业金属。
- 软件与配件类别对核心PCE通胀贡献约20bp,但大部分反映了误测,即夸大了配件价格上涨的影响。
- 电子输入成本压力导致电脑及其他消费电子产品价格上涨,预计将贡献约15bp的核心PCE通胀,直至明年晚些时候。
- 数据中心电力需求推高了电价,对核心通胀贡献5-10bp,对整体通胀通过家庭电费产生额外5-10bp影响。
- 数据中心建设使用的工业金属价格上涨,估计推高核心通胀约5bp。
- 未发现AI建设通过建筑工人薪资增长产生显著的通胀溢出效应。
- 软件与配件通胀率已升至15.6%,比2010年代平均水平高出约21pp。
- 预计内存平均价格增长率将从2026年的近300%降至2027年的约30%。
论述逻辑
- AI需求激增 -> 导致内存、软件、电力及工业金属价格上涨 -> 统计方法(如PCE对配件权重的处理及软件质量调整缺失)放大通胀读数 -> 随着内存及电脑价格增长放缓 -> AI相关通胀压力见顶回落。
关键展望
- AI相关价格压力预计在2026年底达到50bp峰值,2027年底降至10bp。
- 预计核心PCE通胀明年将向2%目标回落,关税和伊朗能源冲击占剩余1pp超调中的0.9pp。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 即使在近期方法论调整后,软件和配件的通胀情况
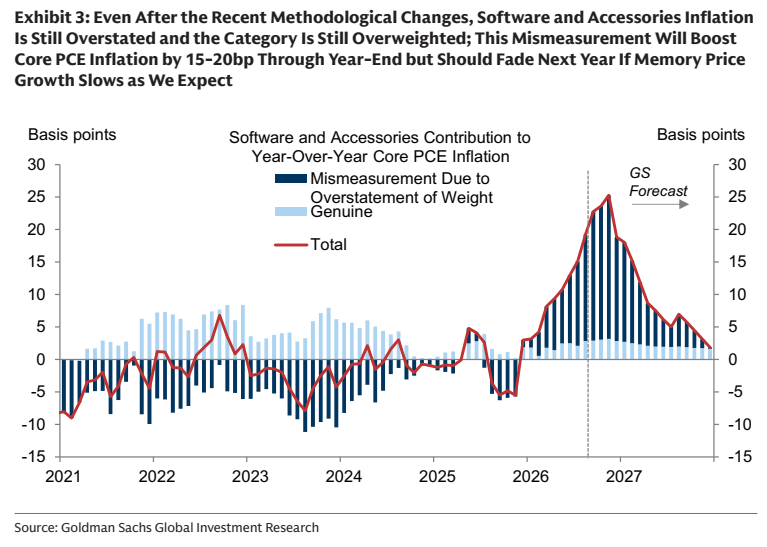
图2. 我们预计人工智能成本压力对消费电子产品价格的影响将贡献约
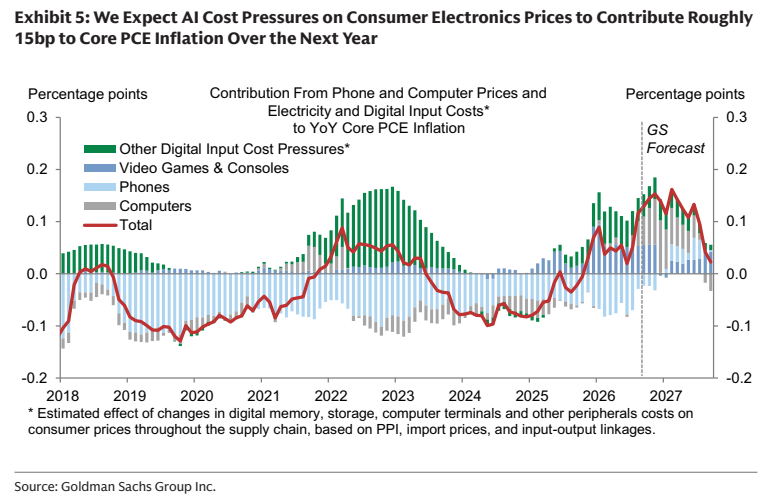
图3. 我们预计人工智能价格压力对核心PCE通胀的影响将从目前的45个基点上升至2026年底的50个基点