国泰海通证券 房地产行业:第38周成交回升,“现房销售”助力新房供求均衡
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国泰海通证券指出,2026 年第 38 周(9 月 11 日-9 月 17 日)大中城市新房与二手房成交呈现双双环比回升态势,上周政策继续平静。 新房方面,30 大中城市单周成交面积 124 万平,环比增长 0.86%,二线与三线城市环比分别上升 12.9% 与 1.64%;9 月 1-17 日累计成交面积 317 万平,环比 8 月同期增长 10.7%。 二手房动能更为强劲,24 城单周成交 232 万平,环比上升 10.4%、同比上升 2.81%,一二三线城市环比全面正增长。 土地市场方面,9 月 7 日-9 月 13 日当周土地成交面积 1212 万平,全国土地溢价率环比大幅回升 5.6 个百分点至 9.7%。 此外,8 月 35 城月度库存出清周期(不含保障房)环比降至 28.35 个月,可售面积环比下降 1.51%。 机构认为“现房销售”有助于新房市场供求更为均衡,促稳复苏效应显现,维持房地产行业“增持”评级。
主要观点
- 第 38 周 30 大中城市新房成交 124 万平,环比小幅回升 0.86%,二线城市环比表现亮眼增长 12.9%。
- 9 月 1-17 日 30 城新房累计成交 317 万平,环比 8 月同期增长 10.7%,其中一线与三线城市同比实现正增长。
- 第 38 周 24 城二手房成交 232 万平,环比增长 10.4%、同比增长 2.81%,一二三线城市二手房环比均回升。
- 9 月 1-17 日 24 城二手房累计成交 544 万平,环比增长 13.4%,同比增速达 5.79%,一线城市累计同比增 13%。
- 百城单周土地出让金额达 275 亿元,溢价率环比大幅提升 5.6 个百分点至 9.7%。
- 全国百城土地供应与成交累计降幅出现收窄,年内累计土地出让金已达 12490 亿元。
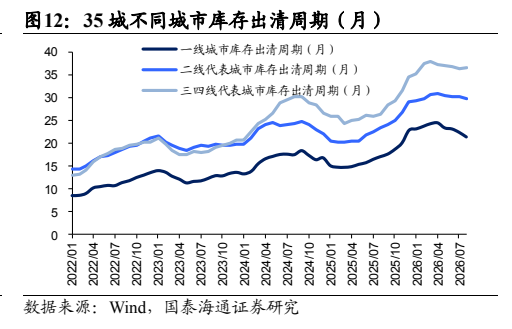
- 8 月 35 城不含保障房库存出清周期环比降至 28.35 个月,可售面积缩减至 27452 万平。
- 政策端维持平静,现房销售制度对于引导新房市场供求均衡与促稳回升具备积极意义。
论述逻辑
- 跟踪第 38 周成交与土地高频数据(新房环比+0.86%、二手房环比+10.4%、溢价率回升至 9.7%) -> 结合 8 月 35 城库存出清周期环比下降至 28.35 个月的供需动态 -> 论证现房销售机制对平衡供求结构的有效性 -> 得出市场正促稳回升并维持行业增持评级。
关键展望
- 政策预期与供求格局:“现房销售”将持续助力新房市场实现供求更为均衡,并促进房地产市场促稳复苏。
- 潜在风险因素:需警惕地产调控和经济下行风险,以及房企资金面紧张的风险。
推荐标的
- 报告维持房地产行业整体“增持”评级,未明确给出个股推荐标的或具体目标价。
关键图表
图1. 2026 年第 38 周全国 30 城商品房成交面积回升(万平)

图2. 2026 年第 38 周二线城市商品房成交面积回升(万平)

图3. 2026 年第 38 周三线城市商品房成交面积回升(万平)
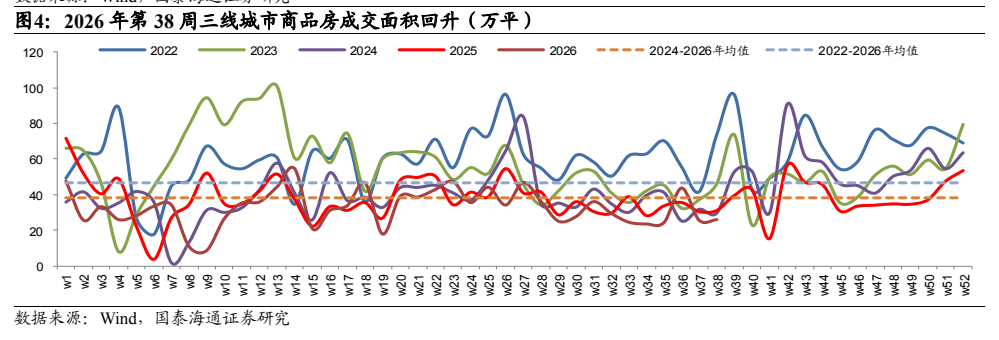
图4. 2026 年第 38 周全国 24 城二手房成交面积回升(万平)

图5. 2026 年第 38 周一线城市二手房成交面积回升(万平)
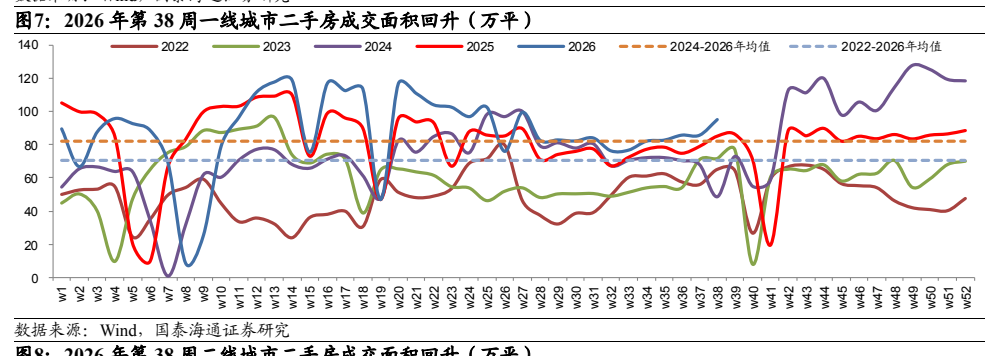
图6. 2026 年第 38 周三线城市二手房成交面积回升(万平)
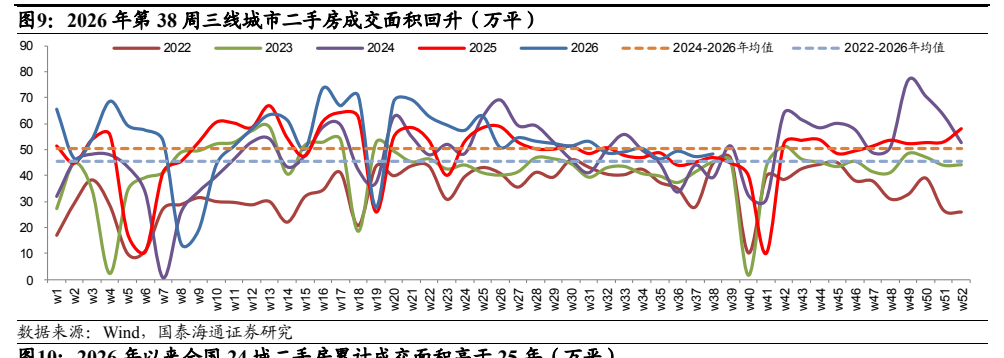
图7. 2026 年以来全国 24 城二手房累计成交面积高于 25 年(万平)
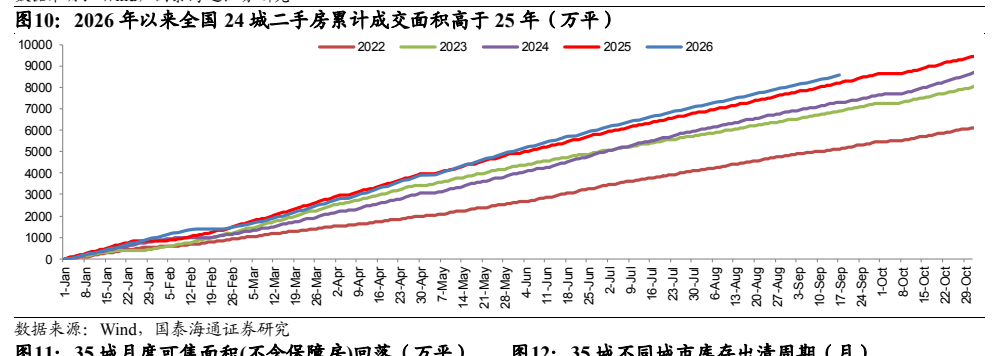
图8. 35 城不同城市库存出清周期(月)