摩根士丹利 台湾大哥大(3045.TW)26年第二季度:上调指引,潜在收购
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
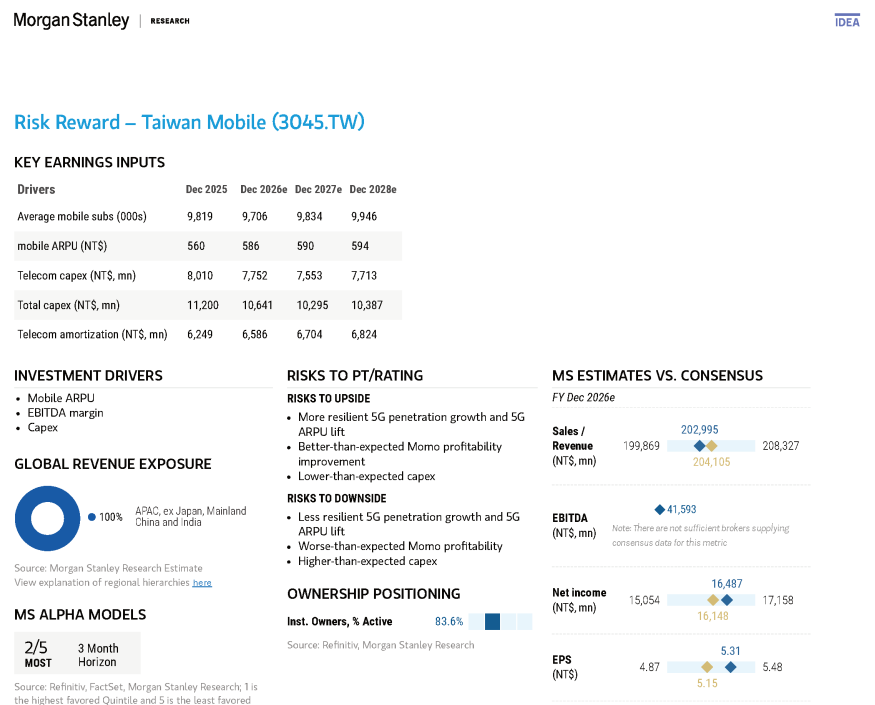
摩根士丹利在台湾大哥大(TWM)公布2Q26业绩后发布点评:公司随业绩将全年营业利润指引上调6%,电信营业利润指引中位数上调9%;2Q26收入同比+4.1%、EBITDA同比+8.6%、净利润同比+38%。 MS认为指引隐含的2H26营业增长同比持平仍偏保守,据此将2026/2027年收入预测上调5-6%、营业利润预测上调11.7%、EPS上调8.4%/8.0%至NT$5.31/5.50,并首次引入2028年EPS NT$5.53。 目标价由NT$115上调4%至NT$120,牛市/熊市情景值NT$140/NT$95,评级维持Equal-weight(2026年8月19日收盘NT$113.50,距目标价约6%空间)。 合并后台台+Systex合计占台湾ICT市场约7%份额,管理层预期5-6年内翻倍。 MS认为台湾传统电信市场成熟企稳、ICT增长更具吸引力,TWM借收购追赶同业优于自建团队,但当前估值公允,维持Equal-weight。
主要观点
- 核心事件:2Q26业绩后,TWM将全年营业利润指引上调6%,并将电信营业利润指引在中位数基础上上调9%。
- 2Q26业绩:收入同比+4.1%,EBITDA同比+8.6%,净利润同比+38%。
- MS指出当前指引隐含2H26营业增长同比持平,相对当前运营节奏仍偏保守,暗示后续仍有上修空间。
- 目标价由NT$115上调4%至NT$120;牛市/熊市情景值分别上调8%/6%至NT$140和NT$95。
- 管理层在2Q26电话会表示,两公司合计持有台湾ICT市场约7%份额,预期合并后5-6年内翻倍。
- MS测算:基于Systex共识预测与更新后的TWM预测,潜在交易对TWM 2027年EPS增厚3-5%,且尚未计入额外收入与运营费用协同。
- 战略逻辑:台湾传统电信市场成熟企稳,ICT为运营商提供更有吸引力的增长;TWM在ICT市场进展偏慢,收购比内部新建团队更合理、可追赶同业。
- 评级维持Equal-weight:Systex收购或带来2027E及以后的上行空间,但交易仍待批准,且当前估值公允。
- 三情景关键假设:牛市2026E/2027E后付费ARPU增长+3.5%/+2.5%、电信capex/服务收入8.5%、股息率4.1%;基准+3%/+2%、10.5%、4.2%;熊市+0%、12%、5.0%。
论述逻辑
- 2Q26业绩强劲(收入+4.1%、EBITDA+8.6%、净利+38%)→ 公司上调全年营业利润指引6%、电信中位数9% → 但指引仅隐含2H26同比持平 → MS判断指引偏保守,确认后续上修空间。
- 指引上修+经营杠杆 → MS上调2026/2027收入5-6%、营业利润11.7%、EPS 8.4%/8.0% → DCF目标价由NT$115上调4%至NT$120,牛市/熊市同步上调至NT$140/NT$95。
- 增厚尚未落地(要约2026/10/6到期、待监管批准)+ 当前估值公允 → 维持Equal-weight而非上调评级。
关键展望
- Systex公开要约于2026年10月6日到期,是交易的近期关键时间节点。
- 交易尚待监管批准,落地前增厚效应不计入基础预测。
- 若合并完成,管理层预期两公司在台ICT市场份额自约7%在5-6年内翻倍。
- MS测算潜在交易对2027年EPS增厚3-5%(未计收入与opex协同),构成2027E及以后的上行空间来源。
- 公司指引隐含2H26营业增长同比持平,MS认为偏保守——若延续当前增速,业绩与指引仍有上修可能。
- 评级与目标价框架:Equal-weight、目标价NT$120(按MS披露,目标价期限一般为12-18个月)、牛/熊NT$140/NT$95;上行风险为5G渗透与ARPU提升更有韧性、Momo盈利改善超预期、capex低于预期,下行风险相反。
推荐标的
- 台湾大哥大 Taiwan Mobile(3045.TW):Equal-weight(E),目标价NT$120(自NT$115上调4%),2026/8/19收盘NT$113.50,距目标价约6%空间;理由:盈测与目标价上调,但估值公允、Systex交易未获批。
- Momo(8454.TW):TWM持股标的,MS在SOTP估值中按自身目标价给予30%控股折价。
- 覆盖组合(大中华电信,价格截至2026/8/19):中国移动(0941.HK)E,HK$82.10;中国移动(600941.SS)E,Rmb97.17。
- 中国电信(601728.SS)E,Rmb6.65;中国电信(0728.HK)E,HK$4.73。
- 中国铁塔(0788.HK)O(Overweight),HK$9.21。
- 中国联通(0762.HK)E,HK$5.50;中国联合网络通信(600050.SS)U(Underweight),Rmb4.17。
- 中国通信服务(0552.HK)E,HK$4.00。
- 中华电信(2412.TW)E,NT$136.00。
- 远传电信(4904.TW)O(Overweight),NT$101.50。
- 香港宽频 HKBN(1310.HK)E,HK$5.94。
- HKT Trust and HKT(6823.HK)O(Overweight),HK$12.39。
- 电讯盈科 PCCW(0008.HK)E,HK$5.31。
- 新意网 SUNeVision(1686.HK)O(Overweight),HK$4.89。
- 世纪互联 VNET Group(VNET.O)O(Overweight),US$6.58。
- 万国数据 GDS Holdings(GDS.O):价格US$33.65;评级符号在PDF文本中显示为「4」,无法确认具体评级。
关键图表
图1. TWM:盈利预测调整
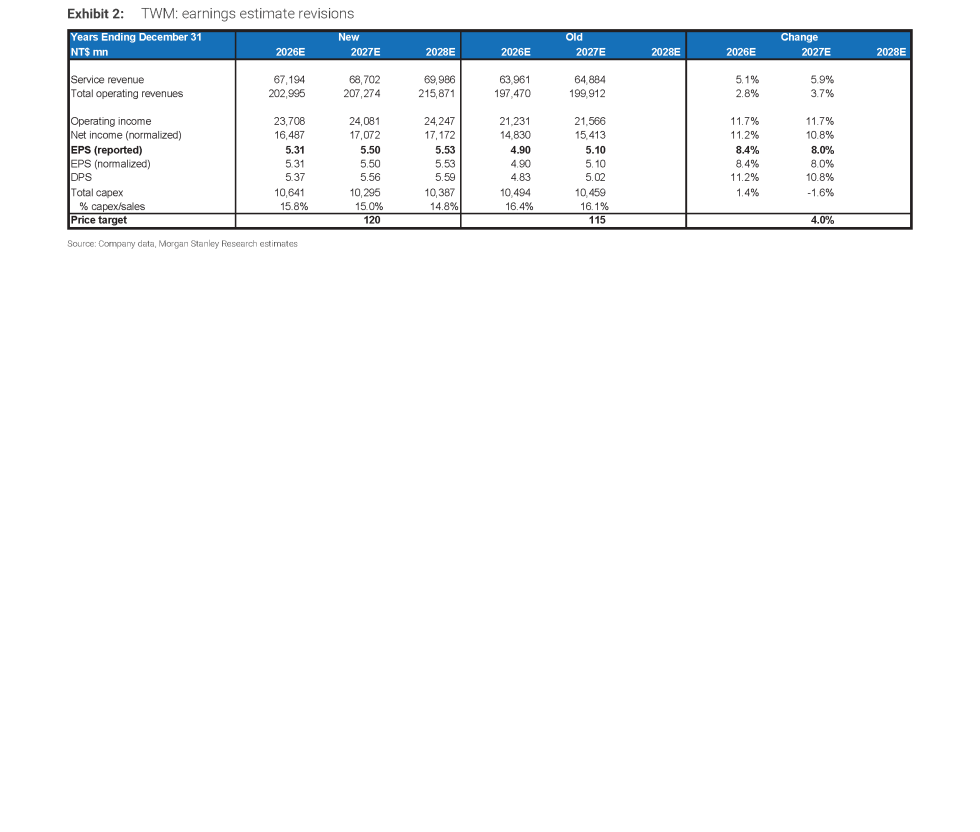
图2. TWM DCF估值
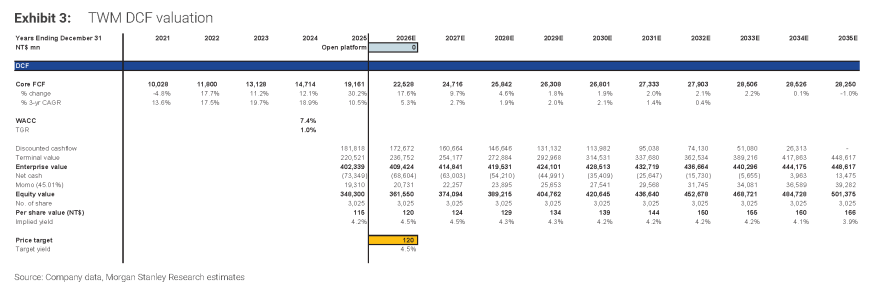
图3. 摩根士丹利