摩根士丹利:大摩 宁德时代(300750.SZ):市场忽略了什么
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利认为市场低估了宁德时代在宏观周期下的盈利韧性。 尽管市场担忧中国电动乘用车(ePV)需求疲软,但宁德时代在商用车、欧洲及其他海外市场的强劲表现,以及储能业务的多元化增长,足以支撑其业绩。 报告指出,宁德时代凭借技术领先带来的全生命周期成本(TCO)优势,能够维持高于二线电池厂商的利润溢价。 分析师认为,宁德时代已建立起全球消费者品牌,其市场份额和利润率更多由终端用户偏好驱动,而非仅依赖车企采购决策。 当前股价回调被视为布局良机,公司正进入钠电池和凝聚态电池的新产品周期。
主要观点
- 宁德时代在电池全生命周期成本(TCO)上具备显著优势,足以支撑其维持利润溢价。
- 宁德时代在商用车市场表现强劲,预计2027年电池销量将同比增长50%。
- 全球储能需求保持韧性,受电网灵活性需求及天然气价格高企驱动。
- 宁德时代已建立全球消费者品牌,37.1%的中国受访者表示若车辆未配备宁德时代电池会考虑放弃购买。
- 宁德时代在NCM电池市场占据70%份额,在售价40万元人民币以上的车型中占据约98%份额。
- 宁德时代通过新产品周期抵御市场下行,今年国内ePV市场电池装机量同比增长12%。
论述逻辑
- 宏观环境疲软导致市场担忧电池利润率下滑 -> 宁德时代凭借技术领先和TCO优势维持利润溢价 -> 终端用户对品牌和安全性的偏好强化了市场地位 -> 新产品周期(钠电池、凝聚态电池)驱动增长 -> 维持超配评级。
关键展望
- 预计2027年宁德时代在欧洲和全球其他地区(除中国、美国)的电池销量分别增长25%和40%。
- 宁德时代A股目标价下调至500元人民币,H股目标价下调至705港元。
推荐标的
- 宁德时代(300750.SZ):评级:Overweight(超配),目标价:Rmb500.00。
- 宁德时代(3750.HK):评级:Overweight(超配),目标价:HK$705.00。
关键图表
图1. 买方与卖方预期出现巨大分歧:谁会进行下一次调整?

图2. 宁德时代的产品创新周期、增强的电动汽车车型周期及

图3. 欧洲电动汽车电池装机量重新加速

图4. 中国电动重卡销量

图5. 中国电动轻卡销量

图6. 宁德时代储能电池销量预测

图7. 每月EPC合同授予情况

图8. 中国实施储能容量电价的省份
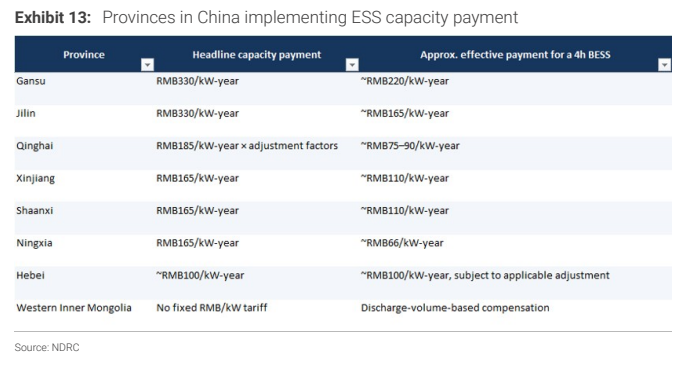
图9. 新旧预测对比
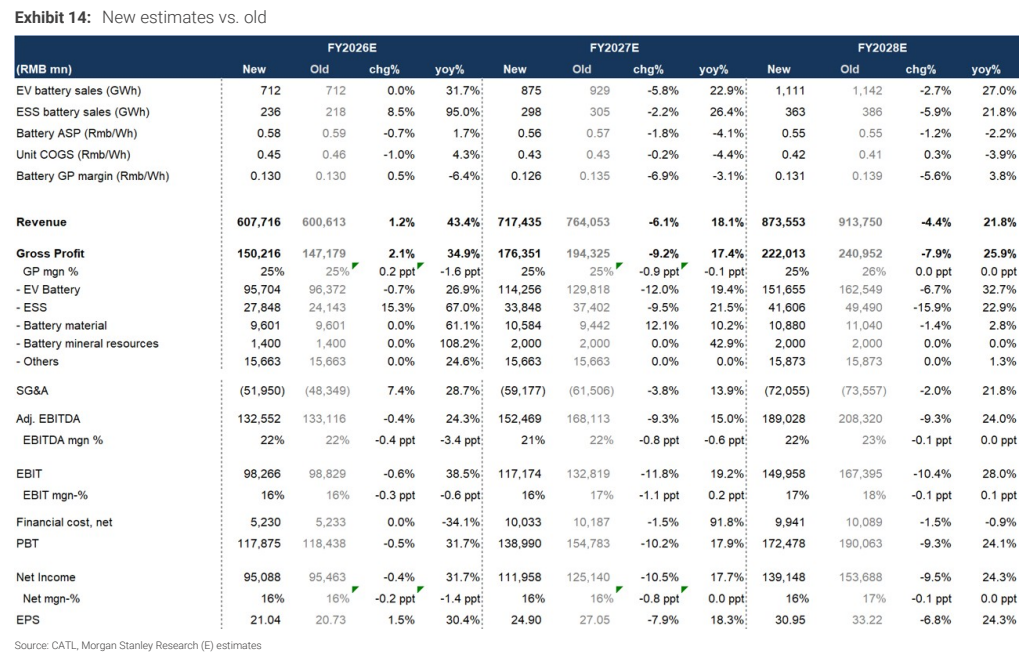
图10. 宁德时代估值

图11. 财务摘要
