国泰海通 秦和平 张馨月 公司研究 事件点评 百度集团 SW(09888):百度26Q2点评:GPU云增长加速,AI成为业务基石
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告点评百度集团 2026 年二季度业绩,指出公司收入边际承压,但 AI 已成为业务基石,核心 AI 业务贡献了 50% 的一般性业务收入。 GPU 云业务表现亮眼,收入同比大幅增长 283%,增速较上一季度进一步提升。 同时,公司在 AI 应用功能强化、Robotaxi 全球扩张及港美股双重主要上市转换方面均取得进展。 分析师维持“增持”评级,并将目标价调整为 123 港元。
主要观点
- 2026 年二季度百度核心 AI 业务收入占比达 50%
- GPU 云收入增长显著加速
- 百度智能云基础设施收入保持高增长
- AI 应用功能持续强化,渗透率提升
- Robotaxi 业务全球扩张持续推进
- 推进港美股双重主要上市转换
论述逻辑
- AI 转型顺利 -> 核心 AI 业务成为基石 -> GPU 云与 AI 应用协同增长 -> 推动长期竞争优势 -> 结合 SOTP 估值法调整目标价
关键展望
- 预计 2026-2028 年营收分别为 1285/1340/1437 亿元
- 预计 2026-2028 年经调整净利润分别为 147/182/207 亿元
- 双重主要上市预计年内生效
推荐标的
- 维持“增持”评级,目标价 123 港元
关键图表
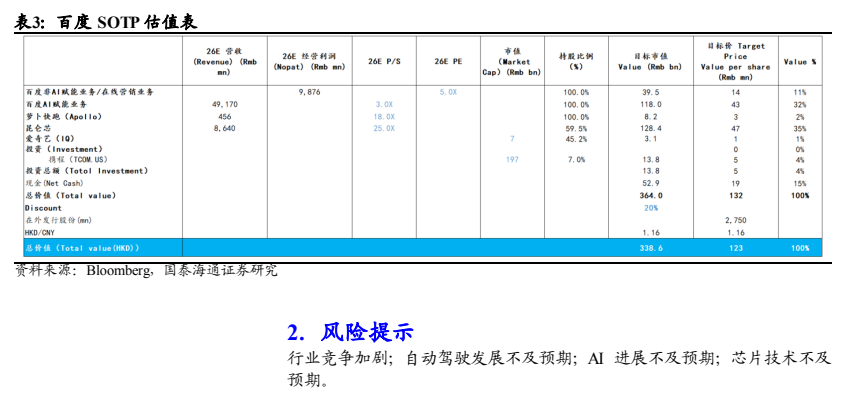
图1. 表2: 百度可比公司估值
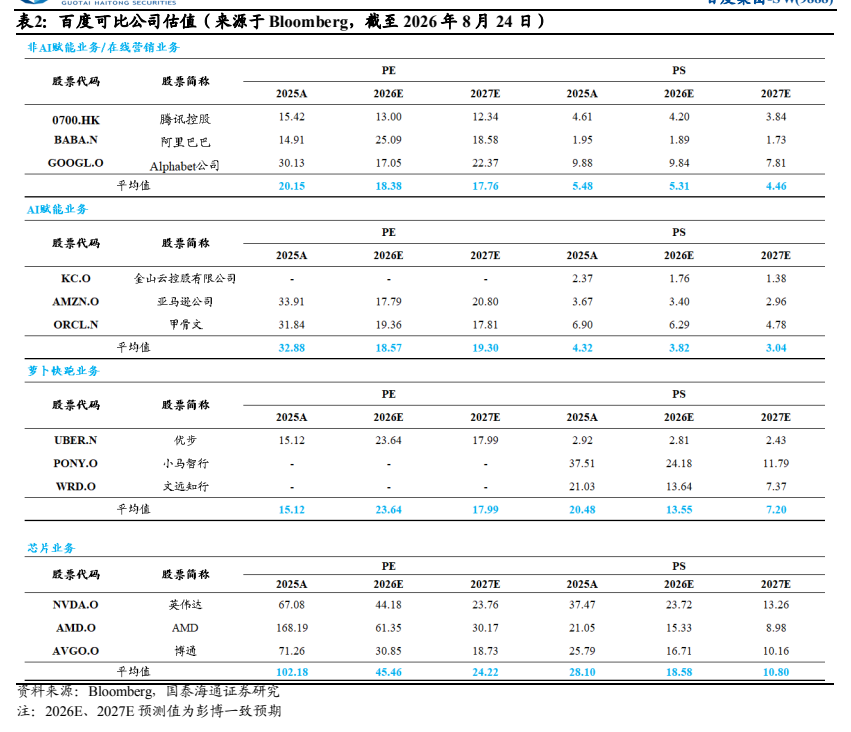
图2. 表3: 百度SOTP估值表