伯恩斯坦 美国通信基础设施|美国数据中心容量:视角偏差会造成数据误判;预测数据中心容量的五种方法(附我们的权威观点)
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦美国通信基础设施团队在这篇方法论报告中回应市场最常见的问题——美国数据中心实际在建多少、建多快——并指出预测分歧源自观察者立场不同:对40个来源63个可得预测的调查显示,2030年预测区间宽达59至186 GW。 市场甚至对起点都没有共识,2025年底容量的可信估计介于30至80 GW之间,报告将2025年基数统一锚定在35 IT-GW,并以Aterio项目库为基础并行构建五种预测方法再交叉验证。 基础设施/REIT阵营偏好的站点法给出2030年约134-167 IT-GW(基准约142 IT-GW),管道可信度分析认为可信容量约为全管道的~35%;增量增速法给出约124-242 IT-GW(基准约161 IT-GW);从Microsoft、Amazon、Google、Meta、Oracle资本开支反推的超大规模capex法给出基准152 IT-GW(区间115-195);基于AI服务器功率模型的服务器法给出约149 IT-GW(区间137-160);Chad Dillard主导的熟练工人分析给出2030年142 GW(区间120-204)的潜在天花板。 综合五种方法,伯恩斯坦权威估计为2030年美国IT容量149 IT-GW,其中2027年新增19 IT-GW(约25 facility GW)、2028年新增25 IT-GW(约32 facility GW)。 报告同时集中列出16家覆盖公司评级与目标价,包括NVT(Outperform,TP $229)、MSFT(Outperform,TP $660)、META(Outperform,TP $800)、CARR(Market-Perform,TP $78)、ABB(Market-Perform,TP CHF 80)、GOOGL(Market-Perform,TP $385)等。
主要观点
- 市场对美国数据中心建设的预测分歧极大:调查40个来源的63个可得预测,2030年区间宽达59至186 GW,即使在同一子行业内部也没有共识。
- 连起点都没有共识:2025年底容量的可信估计介于30至80 GW之间,报告基于项目管道数据将2025年基数统一锚定在35 IT-GW。
- 站点法(基础设施/REIT阵营偏好)最接近'地面真相',管道可信度分析估计可信GW约为全管道的~35%;该方法给出2030年约134-167 IT-GW、基准约142 IT-GW,属于偏保守阵营。
- 增量增速法关注增量新增与二阶导,设备订单可先于IT装机容量,数字往往偏高;该方法给出2030年约124-242 IT-GW、基准约161 IT-GW。
- 超大规模capex法从Microsoft、Amazon、Google、Meta、Oracle的资本开支反推容量,是市场最爱但'capex不等于容量'、中间假设难验证;基准为2030年152 IT-GW,区间115-195。
- 服务器法重度依赖AI服务器功率模型,将加速卡出货、功率、刷新周期等换算为IT负载,给出2030年约149 IT-GW(区间137-160),与伯恩斯坦权威估计149 IT-GW基本一致。
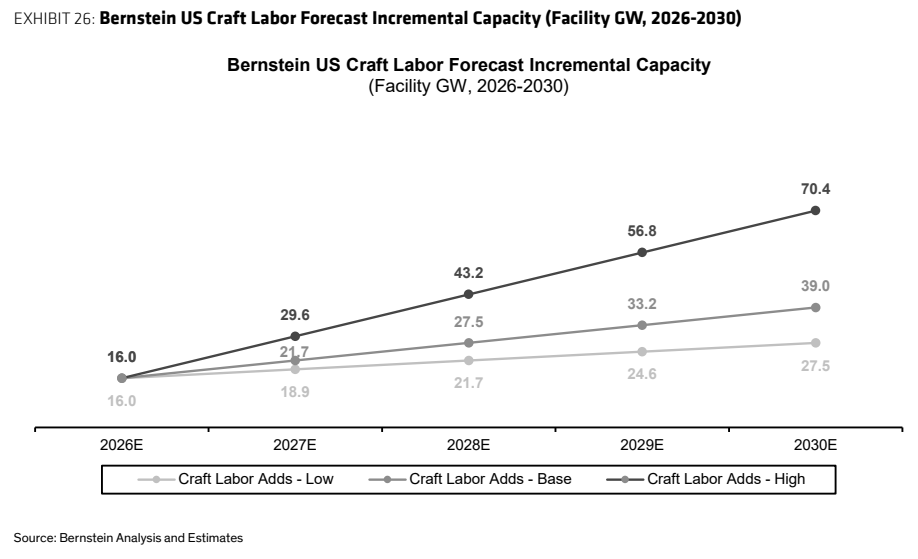
- craft labor法从供给侧衡量可用电工、管道工、HVAC技工等能建成多少容量,被视为潜在天花板:2030年142 GW(区间120-204),与站点法同为最保守的预测之一。
- 综合五种方法后的伯恩斯坦权威估计:2030年美国149 IT-GW;增量上2027年新增19 IT-GW(约25 facility GW),2028年新增25 IT-GW(约32 facility GW)。
- 预测者画像决定数字高低:基础设施/REIT用历史趋势与站点普查故偏保守,工业/设备团队按设施或铭牌GW看增量故偏高,科技团队锚定capex,半导体团队看服务器出货,建筑/工程团队看劳动力约束。
- 报告集中列出16家覆盖公司评级与目标价:NVT、JCI、TT、APH、TEL、MSFT、ORCL、SU、LR、SIE、ENR、META、AMZN为Outperform,CARR、ABB、GOOGL为Market-Perform。
论述逻辑
- 起点:'到底在建多少数据中心、建多快'是团队收件箱最常见的问题,市场没有共识——63个预测的2030年区间为59-186 GW,分歧来自预测者立场与口径(IT-GW与facility/铭牌GW之别、起点锚定不同)。
- 锚定:报告将2025年统一锚定在35 IT-GW,用Aterio项目数据库建立当前装机与开发管道,再叠加竣工假设、施工延误与PUE假设,生成低/基准/高三种情形。
- 推演:并行构建五种方法并拆解各自优缺点与使用者画像——站点法约134-167 IT-GW(基准约142)、增量法约124-242 IT-GW(基准约161)、超大规模capex法基准152 IT-GW(115-195)、服务器法约149 IT-GW(137-160)、craft labor天花板142 GW(120-204)。
- 收敛:将五种预测全部纳入权衡后给出伯恩斯坦权威估计——2030年149 IT-GW,2027年新增19 IT-GW(约25 facility GW)、2028年新增25 IT-GW(约32 facility GW),并提供模型供读者自行调整假设。
关键展望
- 容量路径验证点:2030年美国IT容量达149 IT-GW;2027年新增19 IT-GW(约25 facility GW),2028年新增25 IT-GW(约32 facility GW)。
- 增量法的增速假设(Exhibit 8):低/基准/高情形分别基于7年、5年、3年的历史增速外推。
- 约束与风险视角:若行业成功扩大劳动力或提升施工生产率,劳动力法可能低估未来容量;若电力基础设施、设备可得性或许可延迟等瓶颈更紧,则可能高估可达部署。
- 站点法的远期局限:数年之后预测更多反映开发商当前的建造意图而非实际投运,远期预测需要转换率、延误与项目可信度假设支撑。
- 2025年起点分布(Exhibit 28):各方对2025年美国装机IT容量的估计高度分散,伯恩斯坦自估约~34 GW,与其35 IT-GW锚定互为印证。
推荐标的
- NVT(Vertiv):Outperform,目标价$229。
- CARR(Carrier):Market-Perform,目标价$78。
- JCI(Johnson Controls):Outperform,目标价$190。
- TT(Trane Technologies):Outperform,目标价$575。
- APH(Amphenol):Outperform,目标价$99。
- TEL(TE Connectivity):Outperform,目标价$243。
- MSFT(Microsoft):Outperform,目标价$660。
- ORCL(Oracle):Outperform,目标价$325。
- SU(Schneider Electric):Outperform,目标价€350。
- ABB:Market-Perform,目标价CHF 80。
- LR(Legrand):Outperform,目标价€170。
- SIE(Siemens):Outperform,目标价€330。
- ENR(Siemens Energy):Outperform,目标价€210。
- META(Meta Platforms):Outperform,目标价$800。
- AMZN(Amazon):Outperform,目标价$320。
- GOOGL(Alphabet):Market-Perform,目标价$385。
关键图表
图1. 伯恩斯坦美国IT吉瓦平均基准情景预测
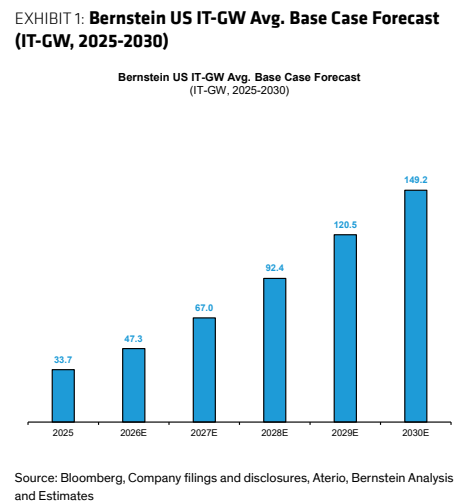
图2. 伯恩斯坦美国基于站点的预测IT吉瓦(2025-2030)
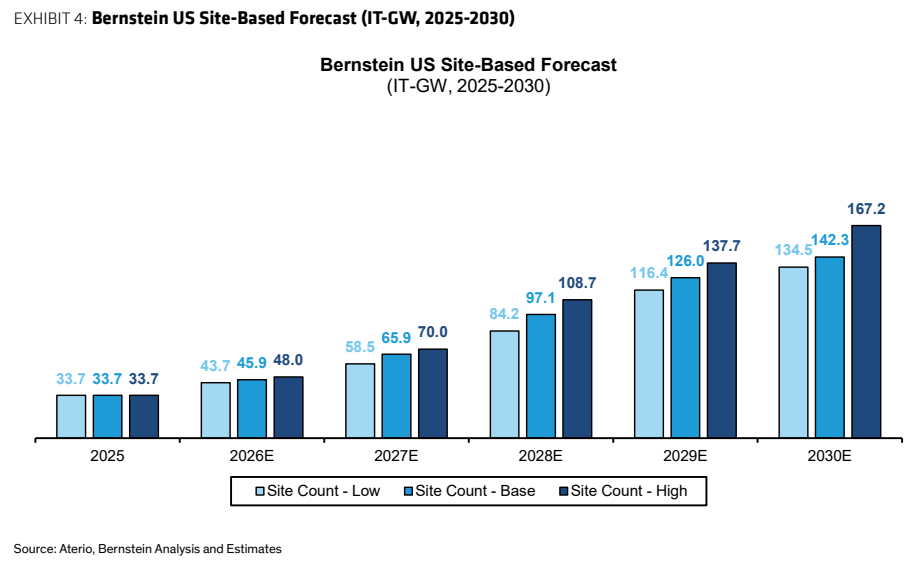
图3. 伯恩斯坦美国基于站点的预测设施吉瓦(2025-2030)
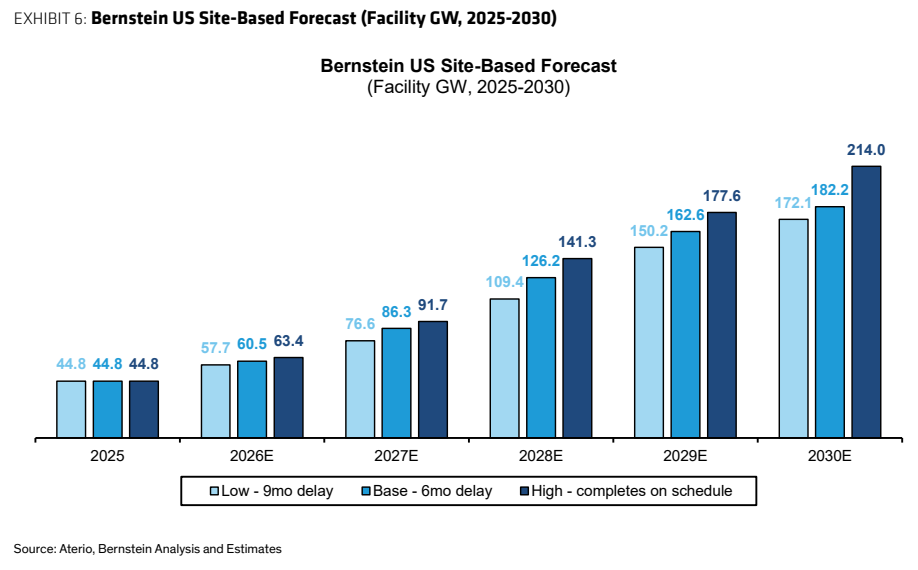
图4. 伯恩斯坦美国增量增速预测总容量IT吉瓦(2025-2030)
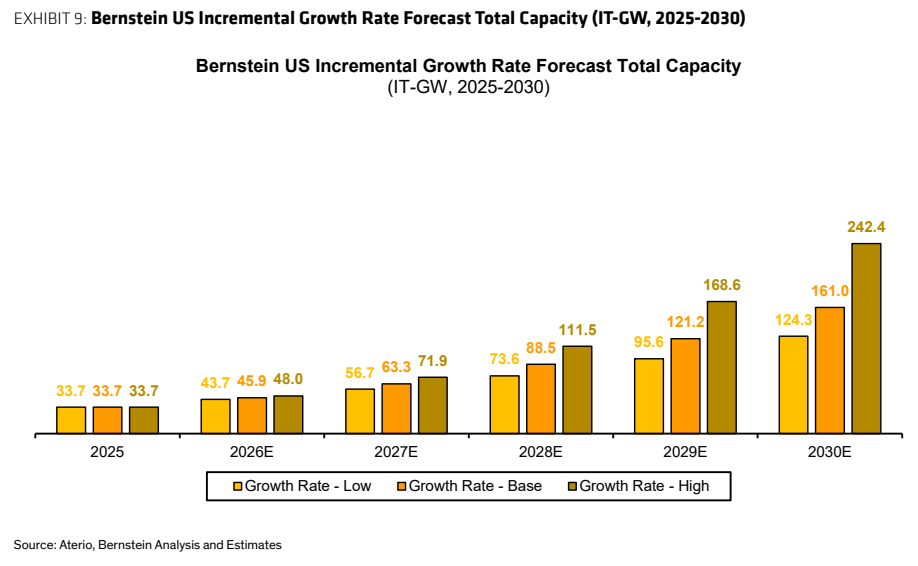
图5. 伯恩斯坦美国增量增速预测新增容量IT吉瓦(2026-2030)
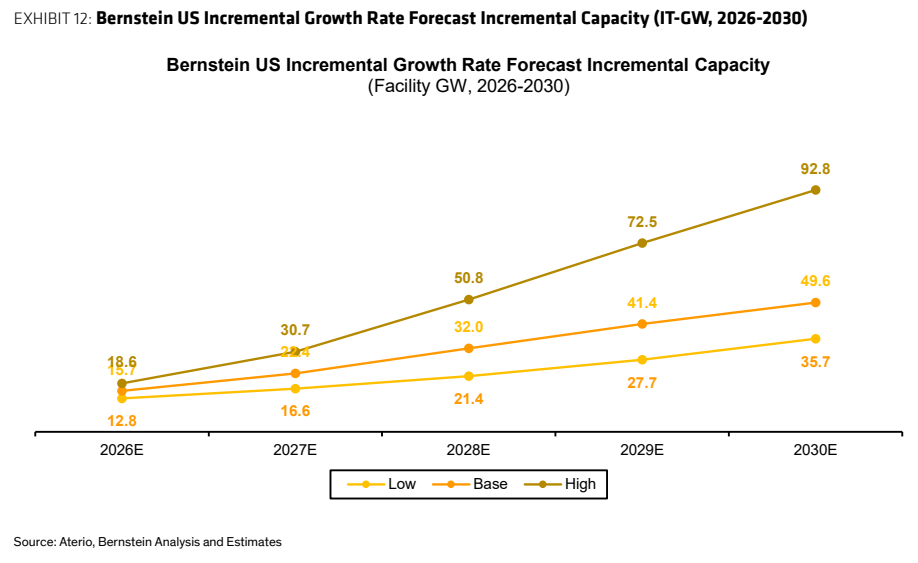
图6. 伯恩斯坦美国超大规模云厂商资本开支预测总容量IT吉瓦(2025-2030)
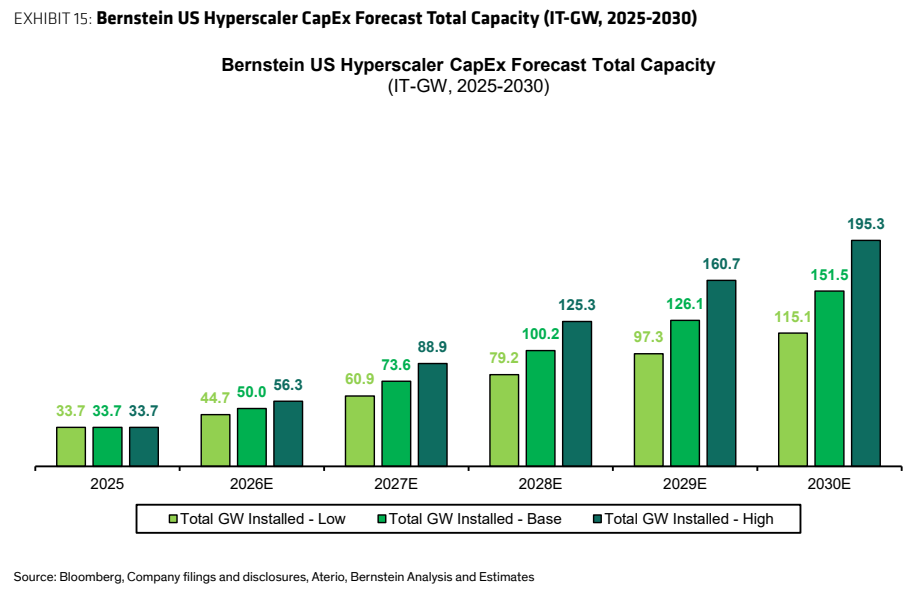
图7. 伯恩斯坦美国基于服务器的预测新增容量IT吉瓦(2026-2030)
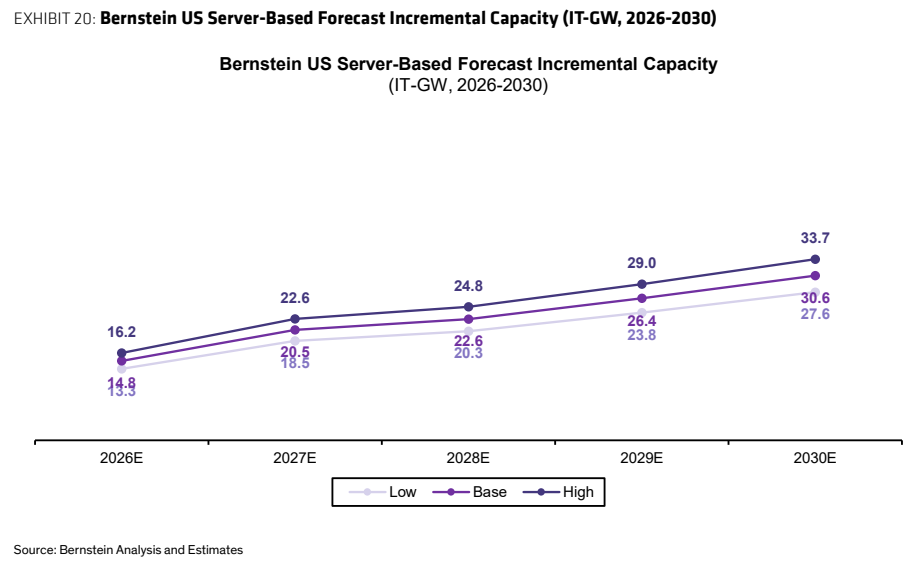
图8. 伯恩斯坦美国技工劳动力预测总容量IT吉瓦(2025-2030)
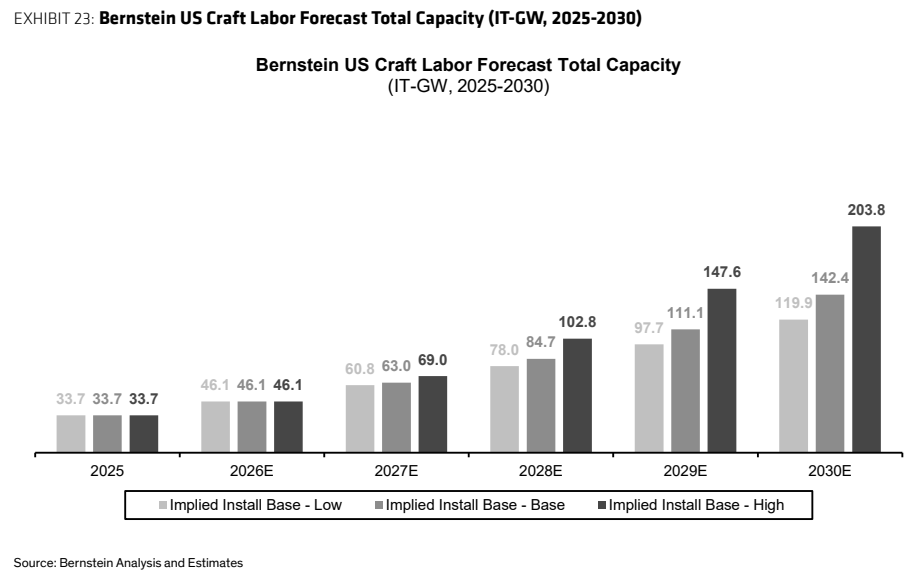
图9. 伯恩斯坦美国技工劳动力预测新增容量设施吉瓦(2026-2030)