瑞银 日本风格指引:随着分散进一步放缓,因子领导力再次发生变化
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银量化团队9月日本风格月报显示,日本市场当月涨跌互现,Topix下跌1.2%,风格因子领导力再度切换、轮动至动量与市值:Price Momentum上涨4.5%、Float Adjust Market Cap上涨3.9%,防御类因子整体占优,质量领跌(Delta Quality下滑13.1%),Low Price Beta下跌5.2%为当月第二差,价值因子多数为正(股息率+2.2%),成长表现分化。 宏观因子对市场方差的贡献从8月的33%降至9月的31%,原油仍是最大单一宏观驱动,占市场方差18%(环比下降2ppt),黄金维持7%,美国AAA利差小幅降至4%,其他宏观因子当月无实质影响。 选股环境连续第二个月恶化:截面波动率从26%降至19%,两两相关性维持21%不变,两者均处于长期区间低端。 估值方面,日本市场12个月前瞻PE从15.9x降至15.0x,多数板块与风格估值压缩:材料板块PE从14.8x降至13.1x领跌,通信服务上升0.9x至21.6x为唯一上涨板块;成长与价值风格平均降幅最大,FCF Yield从15.0x降至12.0x为最大单一下行项。 长期视角下,低波动、必需消费、医疗保健、IT与房地产均处于历史估值区间底部四分位。 报告为量化风格监测月报,未给出个股评级或目标价。
主要观点
- 9月日本市场涨跌互现,Topix下跌1.2%;防御类因子整体表现较好,动量在8月低迷后强势反弹,因子领导力轮动至动量与市值。
- 当月最佳风格因子为Price Momentum(+4.5%)与Float Adjust Market Cap(+3.9%)。
- 质量因子领跌:Delta Quality下滑13.1%;低风险因子落后,Low Price Beta下跌5.2%为当月第二差;价值因子多数为正,股息率+2.2%,成长表现分化。
- 宏观因子对市场方差的贡献从8月的33%降至9月的31%,宏观影响力温和下降。
- 原油仍是最大单一宏观驱动,占市场方差18%,环比下降2ppt;黄金维持7%不变,美国AAA利差小幅降至4%,其他宏观因子当月无实质影响。
- 日本选股环境连续第二个月恶化:截面波动率从26%降至19%,两两相关性维持21%不变,两项指标均处于长期区间低端。
- 日本市场12个月前瞻PE从15.9x降至15.0x,9月多数板块与风格估值压缩。
- 板块层面,材料领跌(PE从14.8x降至13.1x),通信服务为唯一下跌月录得估值提升的板块(上升0.9x至21.6x)。
- 风格层面,成长与价值风格平均估值降幅最大;FCF Yield为最大单一下行项,从15.0x降至12.0x,其后为股息率与基本面成长,分别收于12.1x和18.7。
- 长期视角下,低波动、必需消费、医疗保健、IT与房地产均处于其历史估值区间的底部四分位。
- 方法论上,报告以52周滚动周度回归,测算美元指数、美国2年期收益率、美国AAA利差、美国10Y-2Y利差、黄金价格与原油价格对日本市场的解释力(对调整后r方贡献)。
论述逻辑
- 报告的因果链为:先用六大全球宏观因子(美元指数、美国2Y收益率、美国AAA利差、美国10Y-2Y利差、黄金、原油)对日本市场的52周滚动周度回归测算解释力 → 发现宏观因子贡献从33%降至31%,其中原油仍以18%居首、黄金7%、美国AAA利差4% → 再看选股环境:两两相关性维持21%、截面波动率从26%降至19%,均处长期区间低端,选股环境连续第二个月恶化 → 由此解释风格表现:分散度收敛背景下因子领导力再度切换,动量(+4.5%)与市值(+3.9%)领涨,防御因子整体占优,质量(Delta Quality -13.1%)与低Beta(-5.2%)落后 → 最后以估值验证:12个月前瞻PE从15.9x降至15.0x,材料领跌、通信服务唯一上涨,成长与价值风格降幅最大 → 结论:随着离散度进一步收敛,因子领导力再次轮动至动量与市值。
关键展望
- 报告未给出未来时间窗口、预测区间或量化展望;仅提示分散度趋势性变化是后续观察点:选股环境已连续第二个月恶化,截面波动率降至19%、两两相关性维持21%,均处长期区间低端。
- 估值长期定位提示:低波动、必需消费、医疗保健、IT与房地产处于历史估值区间底部四分位,为报告中唯一涉及长期相对位置的表述。
- 风险声明提示:量化模型依赖财报数据、共识盈利预测与股价,且以历史数据估计选股策略有效性与策略间关系,这些关系未来可能改变;异常的公司特定事件也可能压过系统性策略影响。
推荐标的
- 报告未明确给出推荐标的:本报告为量化风格监测月报,未覆盖个股,未给出任何评级、目标价或证券推荐。
关键图表
图1. 2026年9月风格因子表现(分析师)
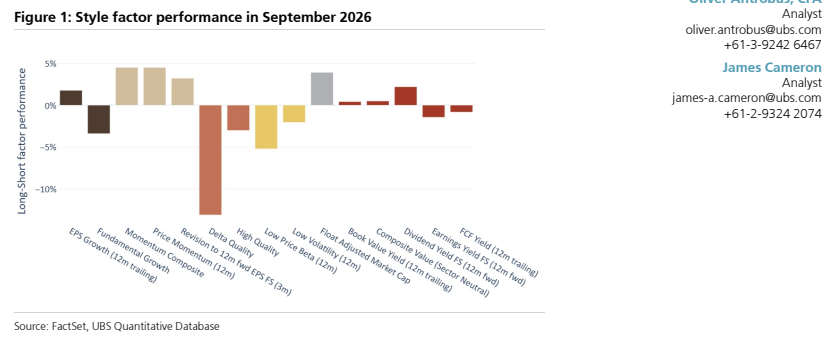
图2. 日本宏观驱动因素
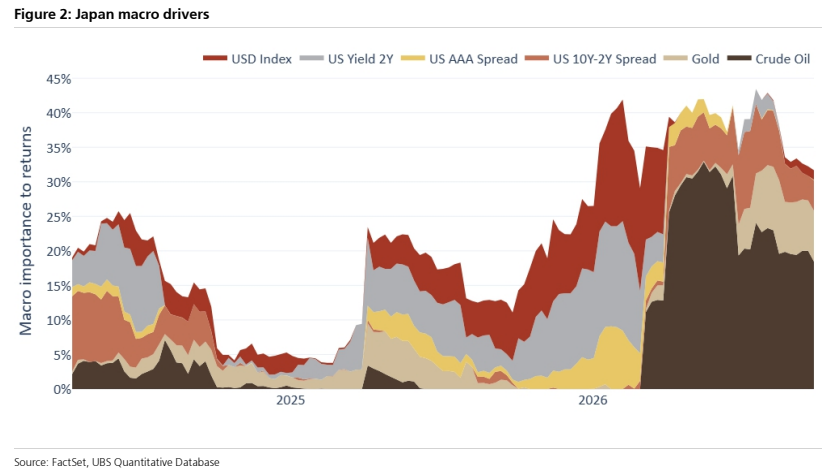
图3. 横截面波动率
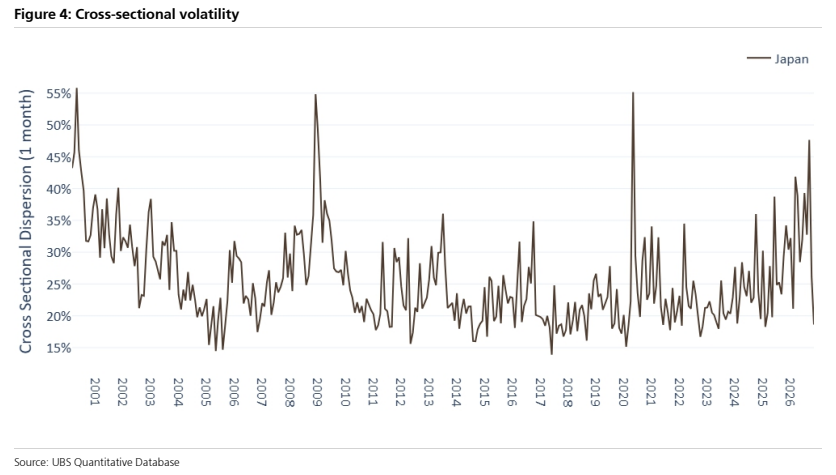
图4. 各股票池的市场预测市盈率
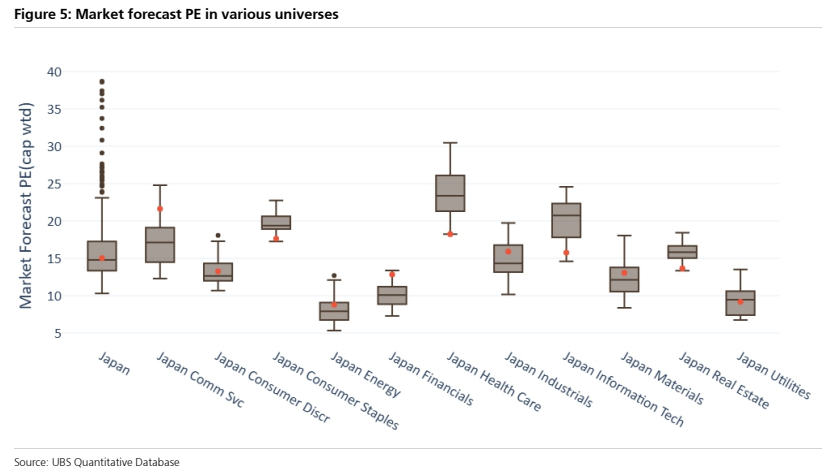
图5. 各风格的市场预测市盈率
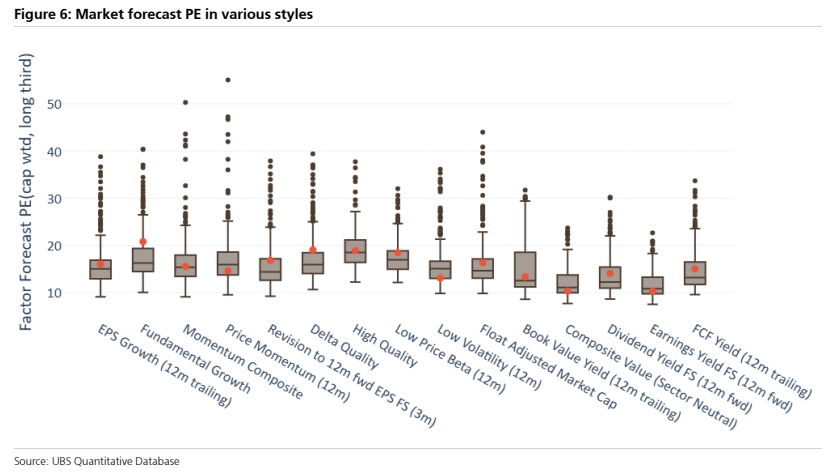
图6. 成长 | EPS成长(12个月)
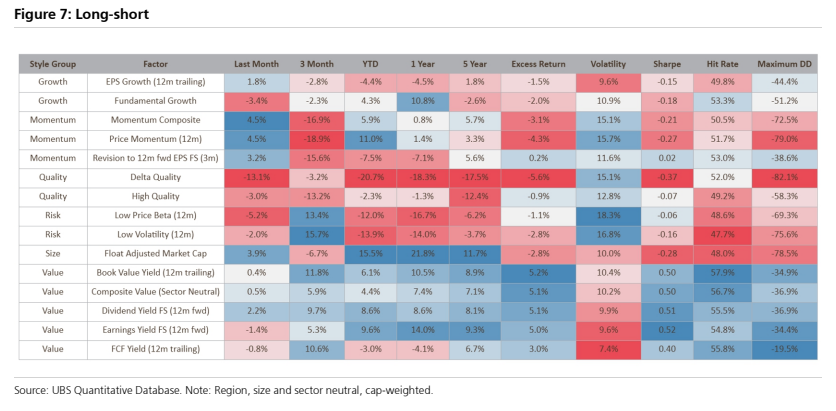
图8. 动量综合指标 — 价格动量(12个月) — 12个月前瞻EPS修正(3个月)
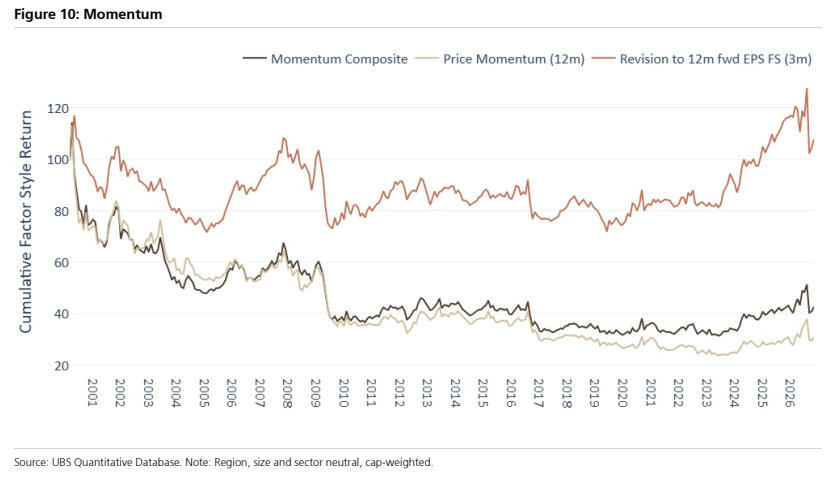
图9. Delta质量 — 高质量
