中信建投 食品饮料好行业:中秋国庆旺季临近,关注超跌个股和三季报绩优方向
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中信建投维持食品饮料行业“强于大市”评级,判断中秋白酒旺季“旺季不旺、结构性分化”:飞天茅台终端成交价多维持1800元以上,自营店挂牌1766元/瓶,价盘韧性强于五粮液、国窖1573和次高端区域酒。 大众品继续围绕零售连锁变革、健康化大单品和乳业反转三条主线,报告明确推荐贵州茅台、优然牧业、伊利股份、鸣鸣很忙、安琪酵母,并在大众品段落继续推荐万辰集团、ST绝味、燕京啤酒、西麦食品、百龙创园、农夫山泉、盐津铺子、三元股份等。 乳业逻辑偏强:9月西北华北多地散奶价格上涨明显,截至26年8月总存栏575.9万头,较24年2月高点去化72.6万头,报告预计27-28年原奶供给较为紧缺、总产量预计负增长。 量贩零食称重舆情被判断为影响有限,鸣鸣很忙26H1门店26405家、较25年末净增4457家,万辰26H1净增5488家、同店+8.4%。 本周A股上证指数收于3888.37点、周变动-0.60%,食品饮料板块周变动-0.65%、位居申万一级行业第15位;子板块中其他酒类+5.58%最强,白酒-1.43%最弱。 成本端9月24日飞天茅台整箱/散瓶批价分别为1755元/1740元,八代五粮液830元环比持平;生鲜乳主产区均价3.08元/公斤,猪肉16.34元/公斤、棕榈油9476.67元/吨下降。
主要观点
- 行业评级维持“强于大市”,核心配置结论是旺季临近下优先关注超跌个股与三季报绩优方向,白酒推荐贵州茅台并关注高股息区域酒企。
- 中秋白酒分化明确:高端茅台礼赠需求强劲,自营店挂牌1766元/瓶、社会烟酒店终端成交价多维持1800元以上;五粮液、国窖1573价盘小幅稳住但动销弱于茅台。
- 次高端和区域名酒承压,宴席与企业团购需求偏弱,经销商按需拿货、不敢提前囤货,行业进入头部独享旺季红利的缩量竞争阶段。
- 酒鬼酒内参采取涨价叠加停货挺价,称已取阶段性成效;湖南大本营组建价格联盟,并借胖东来750ml湘泉口粮酒和“馥郁妙宴”宴席活动拓展大众与团购市场。
- 白酒估值催化条件在于头部酒企股息率高于4%,若下半年茅台批价超预期,或催化茅台估值向25x以上修复并引领板块估值重塑。
- 乳业被“强call”为反转年:9月西北华北多地散奶价格上涨明显,肉奶共振、饲料上行与行业出清共同推动原奶周期向好,牧场利润弹性更大。
- 供给去化数据支撑奶价拐点:截至26年8月总存栏575.9万头,较24年2月高点去化72.6万头;进口活牛由21年高峰36.1万头降至年初以来1.53万头,成母牛占比从23年50.8%升至53.8%。
- 报告预计27-28年受上轮扩张期成母牛集中去化和后备牛补栏节奏有限影响,原奶供给较为紧缺,总产量预计负增长。
- 零售连锁变革仍是主线:鸣鸣很忙十倍赔付方案被判断为称重舆情影响有限,26H1门店26405家、净增4457家、单店186万元同增约3.1%、闭店率约0.6%。
- 万辰量贩26H1净增5488家、同店+8.4%,还原金针菇亏损并加回股份支付后量贩净利率5.4%;报告测算中性门店3万家、乐观3.5万家。
- 健康化与功能化方向中,西麦Q3收入有望提速至25%+,26Q2线下增速超20%,有机燕麦26H1同增近80%且收入破亿;盐津铺子蛋制品26H1收入4.68亿元同比+51%、深海零食5.64亿元同比+56%。
- 安琪酵母拟发行不超35亿元可转债,投向白洋二期9.55亿元、宜昌酵母蛋白核心技术攻关8.90亿元、可克达拉2万吨酵母制品7.75亿元等项目,报告持续看好酵母蛋白市场。
- 本周市场偏弱但结构分化:上证指数3888.37点、周变动-0.60%;食品饮料板块-0.65%,弱于大盘0.05个百分点、申万一级第15位;其他酒类+5.58%居首,白酒-1.43%垫底。
- 酒类量价指标显示白酒8月产量同比转正:2026年1-8月规上白酒累计产量207.9万千升、同比-3.80%,8月产量19.1万千升、同比+2.10%;啤酒1-8月2612.8万千升、同比-2.10%,8月334.2万千升、同比-6.50%。
- 成本端多数原料回落:9月24日蛋白豆粕3372.00元/吨环比-0.21%,白条鸡17.37元/公斤环比+0.87%,猪肉16.34元/公斤环比-1.68%,棕榈油9476.67元/吨较9月18日下降0.87%。
论述逻辑
- 链条为:中秋国庆旺季临近→白酒需求呈现高端礼赠韧性与次高端宴席/团购下滑的分化→茅台以i茅台投放和自营限购调控供给,五粮液、国窖1573仅小幅企稳→头部高股息与率先出清标的受益,推荐贵州茅台并关注区域酒龙头;同时大众品按三条主线展开:零售连锁新店型与渠道变革带来鸣鸣很忙、万辰超预期数据,健康化功能化支撑西麦、盐津等增长,散奶涨价、存栏去化与进口牛肉配额收紧指向乳业反转→最终落到“强于大市”评级和超跌/绩优个股配置。
关键展望
- 白酒后续验证点:报告明确提示临近中秋国庆旺季,高端白酒批价延续回升,但需继续跟踪终端动销和渠道库存变化。
- 酒鬼酒改革验证窗口在中秋双节:公司主动清退小微经销商、保留核心大商并数字化管控库存,报告明确要借中秋旺季检验渠道改革成果。
- 乳业时间窗口在27-28年:报告预计该节点原奶供给较为紧缺、总产量预计负增长;三元股权激励目标给出27年收入不低于73亿元且不低于5%增长、27年扣非净利润不低于2.13亿元。
- 乳制品公司层面验证:蒙牛上调全年收入指引至高单位数,并预计2H26经营利润率有望在较低基数下同比扩张、争取2026年全年经营利润率至少同比稳定且不低于8.0%;伊利预计26年分红不低于24年水平1.22元/股。
- 大众品跟踪点包括西麦粉粉线上投放与27年燕麦成本、百龙创园2wt产能释放及转债进展、安琪酵母不超35亿元可转债投向酵母蛋白产能。
- 啤酒与股东回报验证:燕京集团计划自2026年9月21日起六个月内继续增持,金额不低于5000万元且不超过1亿元;报告判断燕京26年仍具备成长性,回调后配置价值彰显。
- 风险约束仍为需求复苏不及预期、食品安全风险和成本波动风险;报告未给出行业目标价或个股目标价。
推荐标的
- 核心推荐组合:贵州茅台、优然牧业、伊利股份、鸣鸣很忙、安琪酵母;白酒段落另推荐贵州茅台并关注基本面稳健、高股息区域酒企。
- 零售连锁变革:推荐万辰集团、鸣鸣很忙、ST绝味、燕京啤酒;对万辰给出开店空间判断,中性3万家、乐观3.5万家。
- 健康化与功能化:推荐西麦食品、百龙创园、农夫山泉、盐津铺子。
- 乳业反转:推荐优然牧业、伊利股份、安琪酵母、三元股份;建议关注伊利、蒙牛、新乳业、妙可蓝多,理由分别为估值历史偏低、区域乳企利润弹性、奶酪龙头与原制奶酪新产能。
- 啤酒:推荐α突出的燕京啤酒,以及高股息率、红利属性较强的青啤(H)、重庆啤酒;同时提示华润啤酒1H26次高端及以上销量同比+10%、占比升至26%+。
- 调味品与速冻:建议重点关注海天味业、安琪酵母;安井食品、颐海国际、日辰股份、千味央厨、立高食品;困境反转关注千禾味业、中炬高新。
关键图表
图1. 图表 3: 飞天茅台批价变动情况(元)

图2. 图表 7: 中国啤酒规上企业累计产量及增速

图3. 图表 11: 生鲜乳价格(元/公斤)

图4. 图表 15: 猪肉价格(元/公斤)

图5. 图表 18: 瓦楞纸出厂价(元/吨)

图6. 图表 22: 主要鸭副市场价格同比

图7. 图表 26: 一周各子板块市场表现
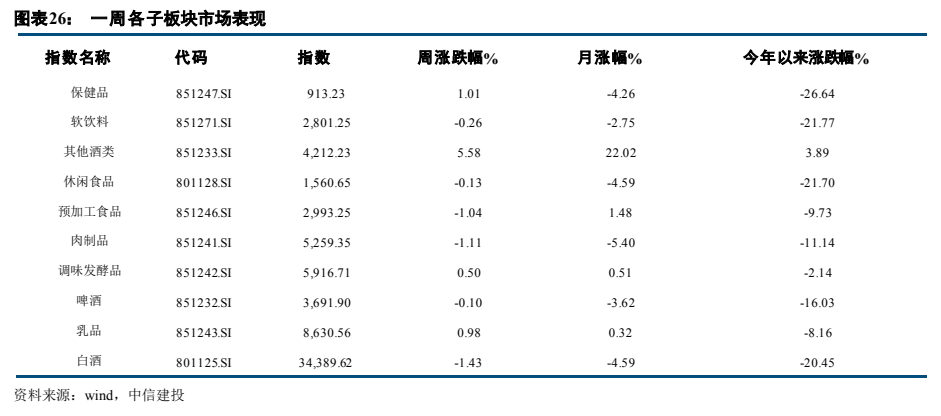
图8. 图表 30: 下周安排
