华泰证券 基础材料行业玻纤26H1综述:电子布三个加速趋势
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华泰证券复盘六家玻纤及制品一体化上市企业 2026 年中报与近十年财务数据指出,当前国内玻纤行业正呈现三大加速趋势:电子布推动行业分化、特种电子布加速放量以及国产替代快速推进。 26H1 样本玻纤企业实现收入 366 亿元(同比+23.1%),扣非归母净利润 53.5 亿元(同比+67.7%),利润修复明显快于收入端,高毛利电子布占比高的宏和科技与中国巨石盈利增速尤为突出。 价格方面,样本企业 26H1 玻纤及制品 ASP 达 7021 元/吨(同比+11.8%),9 月中旬 G75 电子纱均价已攀升至 23450 元/吨(同比+167.4%)。 进出口方面,26H1 出口/进口量分别为 111.7/5.3 万吨(同比+6.1%/+0.5%),薄型及以上玻纤电子布进口均价高达 117500 美元/吨,进口替代紧迫性凸显。 展望 26H2,普通电子布供给约束将由织布机转向窑炉与漏板端,预计 26 年末 7628 电子布价格或达 15 元以上,同时看好 Low-DK2 和 Low-CTE 特种电子布量价齐升。
主要观点
- 26H1 样本玻纤企业业绩显著提速,电子布带动盈利修复远超收入增速。
- 电子纱与粗纱价格走势剧烈分化,电子纱价格涨势迅猛。
- 产品结构决定盈利水平,电子布主业公司毛利率已大幅超越前两轮周期高点。
- 行业产销平稳增长,全国在产池窑产能达 865 万吨,龙头样本企业销量跑赢行业。
- 特种电子布从打样转入批量放量期,更高单价正成为净利润增长加速器。
- 高景气推动资本开支与在建工程大幅增长,投资聚焦电子纱及电子布领域。
- 出口显韧性但薄型电子布进口均价极高,驱动国产替代急剧提速。
- 受人民币升值影响汇兑损失增加,中国巨石与国际复材汇兑损失扩大。
- 中国大陆电子布企业加速追赶,收入增速大幅超越日东纺织等海外头部企业。
论述逻辑
- AI 算力与智能化需求爆发放大电子纱/布供给缺口 → 驱动 G75 电子纱与特种布价格大幅攀升(G75 同比+167.4%) → 高毛利电子布占比高的企业盈利与净现金流大幅改善 → 促使龙头企业大举扩大资本支出(巨石/宏和分别+560%/+801%)投向电子纱布产能 → 同时薄型布进口均价高达 117500 美元/吨倒逼国内企业加快国产替代和全球份额扩张。
关键展望
- 预计 2026 年末 7628 电子布价格或达到 15 元以上,供给约束向窑炉端转移。
- 26H2 织布机交付后特种布进入量价齐升阶段,AI 新方案加速产品迭代升级。
- 国产织布机有望突破,中低端电子布供给瓶颈或在 2027 年显著缓解。
- 行业存在电子布需求不及预期、产能投放超预期以及能源与贵金属成本上升三大风险。
推荐标的
- 建材与玻璃行业维持增持评级,推荐两条投资主线:一体化企业与特种布细分龙头。
- 报告明确分析和覆盖的样本企业包括中国巨石、宏和科技、中材科技、国际复材、山东玻纤及长海股份。
关键图表
图1. 图表 1: 2016-26H1 样本玻纤企业营业收入
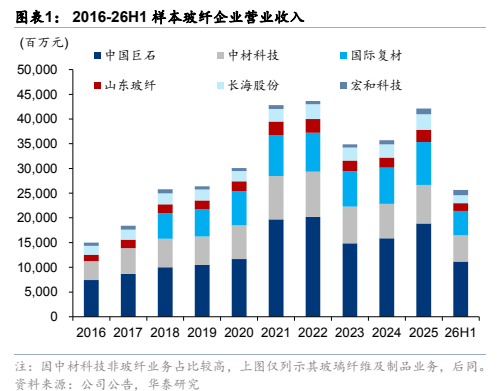
图2. 图表 5: 2016-26H1 中国玻纤池窑纱产量、同比增速及全球占比
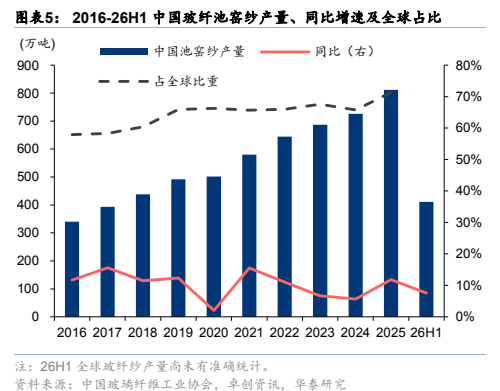
图3. 图表 9: G75 电子纱与 7628 电子布价格区间走势

图4. 图表 13: 主要玻纤企业存货周转率
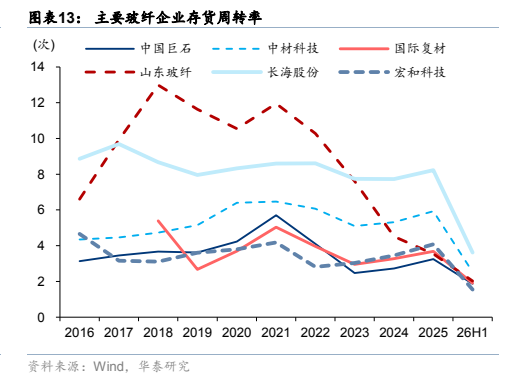
图5. 图表 16: 20Q3-26Q2 样本玻纤企业单季度收入同比增速
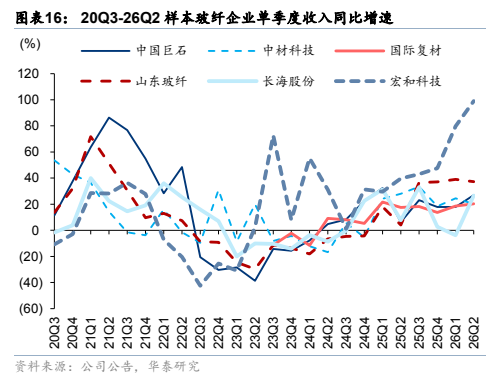
图6. 图表 20: 2023-26H1 不同玻纤企业特种电子布销量比较
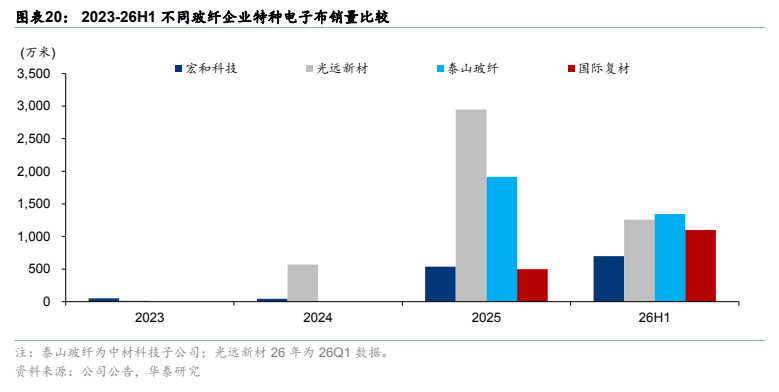
图7. 图表 24: 2001-26H1 玻璃纤维及制品进口量及进口均价
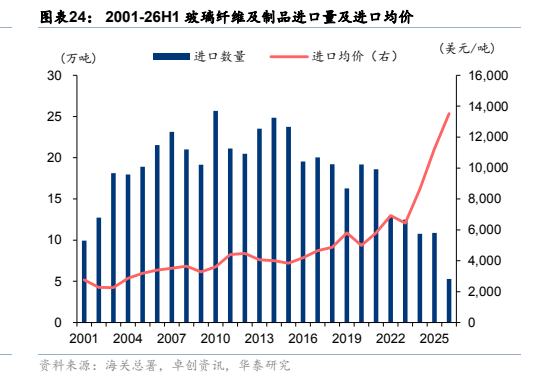
图8. 图表 28: 2025-26H1 全球电子布企业收入及同比增速比较
