伯恩斯坦 联咏科技(3034.TT)快评:联咏科技26年第三季度收入适中超预期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
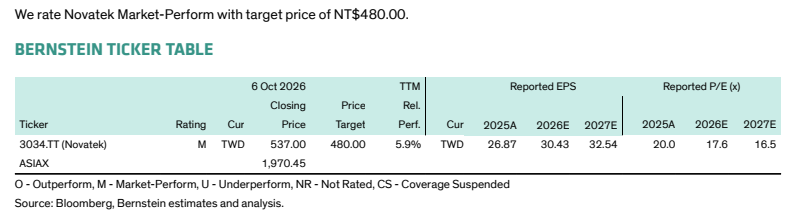
伯恩斯坦对联咏科技(3034.TT)发布快评,认为 3Q26 收入小幅超出预期。 公司 9 月营收为 NT$10B,环比持平、同比 +25%,3Q26 收入合计 NT$31B,环比 +8%、同比 +26%,季度收入高出一致预期与指引中值 1.2%;由于实际汇率与公司假设非常接近,不改变小幅超预期的判断。 指引超预期主要由智能手机 OEM 强劲备货和智能边缘视觉相关产品持续动能推动,大尺寸面板应用疲软部分抵消;毛利率指引保持稳健,受益于有利产品组合和库存中的低成本内存,但伯恩斯坦认为低成本内存带来的毛利率支撑是暂时性的。 需求能见度仍不明朗,近期强劲部分由客户补库驱动,库存达到目标水平后订单放缓风险上升。 长期看,智能边缘视觉仍是关键战略增长领域,OLED 业务未来一到两年有望凭借在 Apple 和 Samsung 等全球领先智能手机品牌的份额提升继续上量。 估值方面,股价对应 15.2x forward P/E,高于 13.4x 的历史均值,但约 4% 的股息率应限制下行空间;维持 Market-Perform 评级与 NT$480 的 1 年目标价(基于 14x P/E 对应前瞻 Q5-Q8 EPS 估计 NT$34),现价 537.00 TWD,隐含 (11)% 下行空间。
主要观点
- 9 月营收 NT$10B,环比持平、同比 +25%;3Q26 收入合计 NT$31B,环比 +8%、同比 +26%,季度收入高出一致预期与指引中值 1.2%,为小幅超预期。
- 实际汇率与公司假设非常接近,汇率因素不改变小幅超预期的结论。
- 3Q26 指引超预期主要由智能手机 OEM 强劲备货和智能边缘视觉相关产品持续动能推动,大尺寸面板应用疲软部分抵消。
- 毛利率指引保持稳健,受益于有利产品组合和库存中的低成本内存;但伯恩斯坦认为低成本内存对毛利率的支撑是暂时的,将随低成本库存逐步消耗而消退。
- 需求能见度仍不明朗,近期强劲部分由客户补库驱动,库存达到目标水平后订单存在放缓风险。
- 长期看,智能边缘视觉是关键战略增长领域,公司依托影像与视频处理能力扩展至智能监控、无人机和便携视觉设备等应用。
- OLED 业务未来一到两年应继续提升动能,驱动力来自在全球领先智能手机品牌(伯恩斯坦认为是 Apple 和 Samsung)的进一步份额提升。
- 估值:股价目前对应 15.2x forward P/E,高于 13.4x 的历史均值,但约 4% 的股息率应限制下行空间,维持 Market-Perform 评级。
- 目标价方法论:NT$480 的 1 年期目标价基于 14x P/E 对应前瞻 Q5-Q8 EPS 估计 NT$34;按 2026 年 10 月 6 日收盘价 537.00 TWD 计算,隐含 (11)% 下行空间。
- 财务预测:2025A/2026E/2027E 收入分别为 100,663/110,418/116,348(TWD M,CAGR 7.5%),毛利率 37.7%/39.0%/39.0%,ROE 24.1%/26.3%/26.4%,Reported P/E 20.0x/17.6x/16.5x,股息率 5.2%/4.2%/4.7%。
- 股价表现与风险因素:年初至今绝对涨幅 43.6%、相对 ASIAX 超额 23.1%;主要风险包括 OLED 智能手机出货增速变化、TDDI 的 ASP 与毛利率侵蚀或份额流失、竞争对手(尤其来自中国)意外进入、指纹传感器产品进展快慢。
论述逻辑
- 9 月营收 NT$10B(环比持平、同比 +25%)→ 加总得 3Q26 收入 NT$31B(+8% QoQ、+26% YoY),超一致预期与指引中值 1.2%,且实际汇率接近公司假设,超预期结论成立 → 归因于智能手机 OEM 强劲备货与智能边缘视觉产品动能,大面板疲软部分抵消 → 毛利率靠有利产品组合与库存中的低成本内存支撑 → 但该低成本内存红利是暂时的,且近期强劲含客户补库成分,库存到位后订单存在放缓风险 → 长期增长动力看智能边缘视觉(智能监控、无人机、便携视觉设备)与 OLED 在 Apple、Samsung 的份额提升 → 估值上 15.2x forward P/E 已高于 13.4x 历史均值,约 4% 股息率限制下行 → 因此维持 Market-Perform,1 年目标价 NT$480(14x P/E × 前瞻 Q5-Q8 EPS NT$34),对应现价 537.00 TWD 隐含 (11)% 下行。
关键展望
- 低成本库存内存逐步消耗后,其对毛利率的支撑预计将逐渐减弱。
- 需求能见度仍不明朗;一旦客户库存达到目标水平,订单存在放缓风险。
- OLED 业务未来一到两年继续提升动能,驱动力为在 Apple 和 Samsung 等领先智能手机品牌的份额提升。
- 1 年期目标价 NT$480,基于 14x P/E 对应前瞻 Q5-Q8 EPS 估计 NT$34。
- 目标价风险点:OLED 智能手机出货增速变化、TDDI 的 ASP 与毛利率侵蚀或份额流失、竞争对手(尤其来自中国)意外进入、指纹传感器产品进展快慢于预期。
推荐标的
- 联咏科技(Novatek Microelectronics Corp,3034.TT):评级 Market-Perform,目标价 480.00 TWD(NT$480),2026 年 10 月 6 日收盘价 537.00 TWD,隐含 (11)% 下行;理由:3Q26 收入小幅超预期,但 15.2x forward P/E 高于 13.4x 的历史均值,约 4% 股息率限制下行空间。
关键图表
图1. 联咏科技(3926)营收超出市场共识及指引中值1.2%。汇率因素可能对这一结论没有影响。
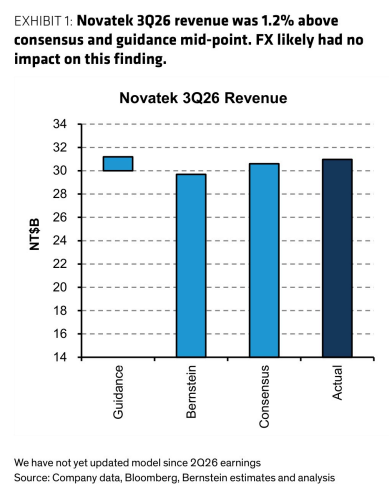
图2. 我们对联咏科技给予“与大市同步”(Market-Perform)评级,目标价为480.00新台币。