瑞银:纬颖(6669.TW)1Q26业绩:ASIC服务器提前拉货、AMD放量及内存寄售带来提振
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银报告指出,纬颖1Q26业绩受ASIC服务器提前拉货、AMD平台放量及内存寄售业务推动,营收和利润均超预期。公司毛利率因产品组合改善而提升,但内存寄售业务利润率较低。展望未来,AI服务器需求强劲,但传统服务器需求疲软。瑞银维持买入评级,目标价3,200新台币。
主要观点
- 1Q26营收超预期,主要来自ASIC服务器提前拉货、AMD服务器放量以及内存寄售业务贡献。
- 毛利率环比提升,因高毛利AI服务器占比增加,但内存寄售业务拉低整体毛利率。
- 营业利润率同比改善,但环比略降,因研发费用增加。
- 净利润同比增长显著,受益于营收规模扩大和毛利率提升。
- 公司预计2Q26营收环比增长,但毛利率可能因产品组合变化而承压。
- 传统服务器需求仍然疲软,但AI服务器订单能见度良好。
- 内存寄售业务在1Q26贡献约10%营收,但利润率低于公司平均水平。
- 公司维持2026年资本支出计划不变,主要用于海外产能扩张。
论述逻辑
报告从1Q26实际业绩出发,指出营收和利润超预期主要源于ASIC服务器客户提前拉货、AMD平台出货量增加以及内存寄售业务启动。这些因素推动营收环比增长,同时高毛利AI服务器占比提升带动毛利率改善。然而,内存寄售业务利润率较低,对整体毛利率形成拖累。展望未来,公司指引2Q26营收环比增长,但毛利率可能因产品组合变化(如内存寄售占比上升)而下降。瑞银据此认为,尽管短期毛利率有压力,但AI服务器长期增长趋势不变,因此维持买入评级。
关键展望
- 2Q26营收预计环比增长,但毛利率可能因内存寄售业务占比提升而下降。
- 2026年AI服务器需求强劲,传统服务器需求仍疲软。
- 公司维持2026年资本支出计划,用于海外产能扩张。
- 风险包括:AI服务器需求不及预期、传统服务器复苏延迟、毛利率下滑超预期。
推荐标的
- 纬颖(6669.TW):评级买入,目标价3,200新台币。理由:1Q26业绩超预期,AI服务器订单能见度高,长期增长动力充足。
关键图表
图1. 纬颖销售由前三大客户驱动
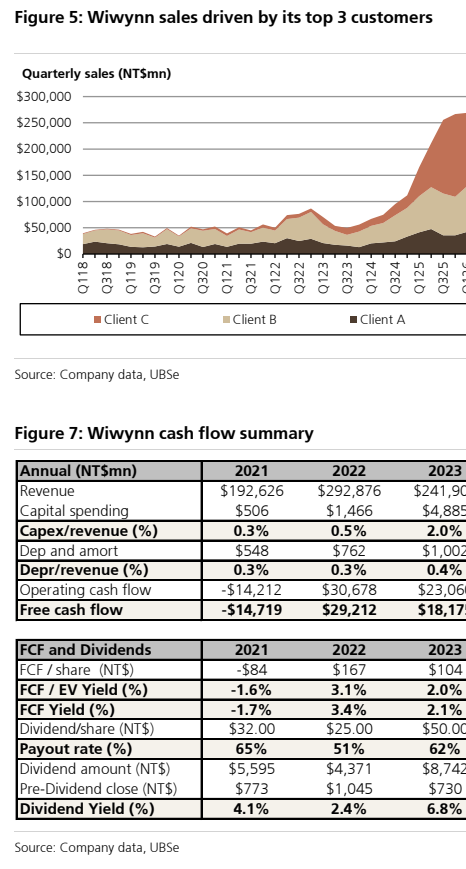
图2. ASIC服务器成为额外增长动力
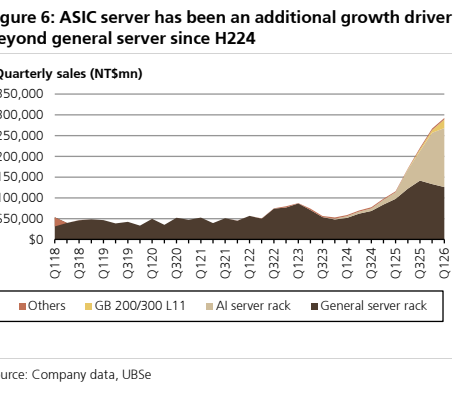
图3. 纬颖现金流摘要
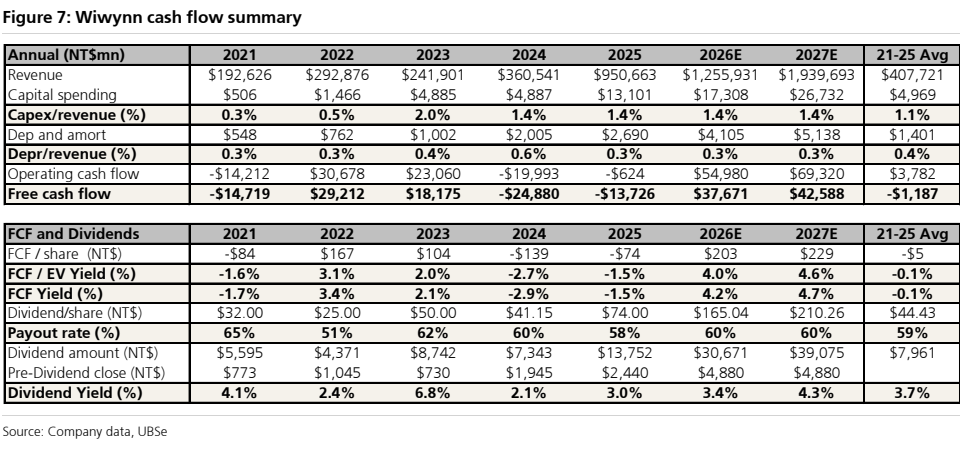
图4. 纬颖低于其长期市盈率中值
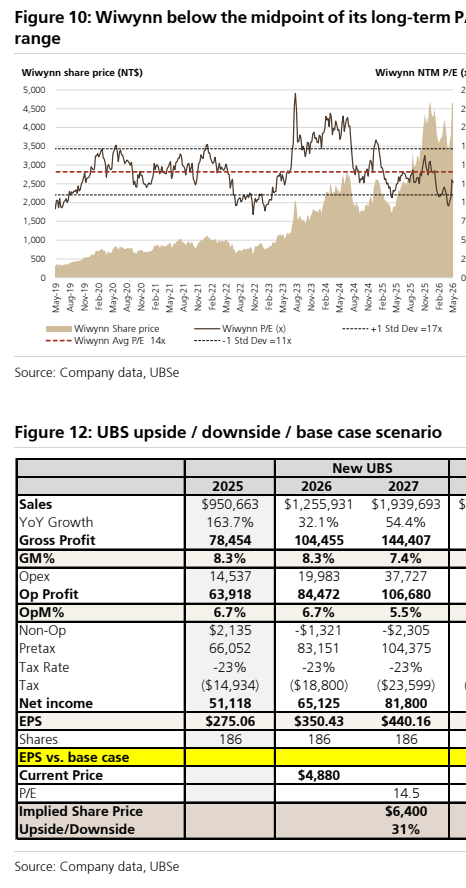
图5. 纬颖远期每股收益上升速度快于...
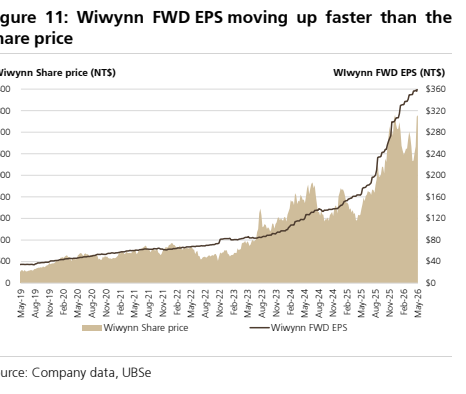
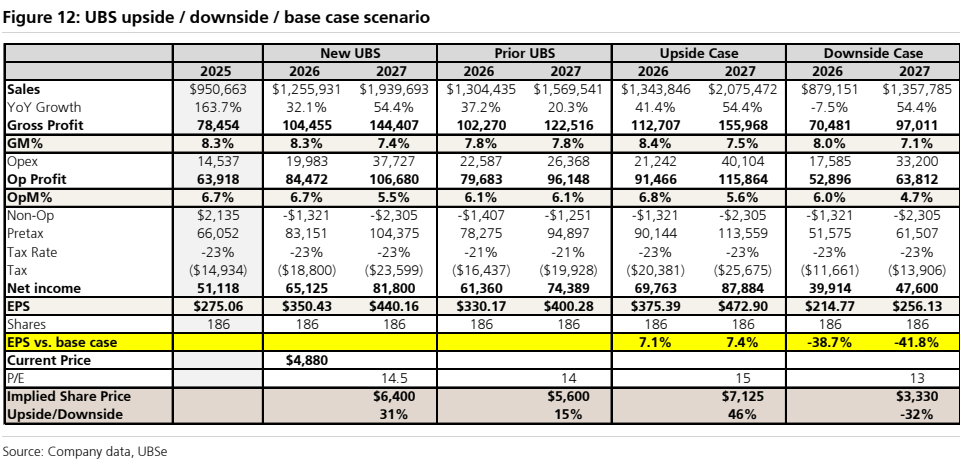
图6. 瑞银上行/下行/基准情景