德意志银行:太阳能玻璃:接近短期拐点
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德意志银行认为,经过自2025年第四季度以来约九个月的库存积累和价格修正,太阳能玻璃行业可能正接近周期性拐点。行业库存似乎在2026年6月中旬见顶,此后下降了约10%,且去库存速度在最近几周加快。这与该行的月度供需分析一致,该分析表明,在组件需求温和复苏(环比增长10%)和玻璃供应下降的支持下,行业可能在7月进入去库存阶段。由于终端需求仍处于低基数,且季节性因素有望在2026年第四季度复苏,同时疲弱的行业经济限制了产能重启,该行预计未来几个月太阳能玻璃价格将反弹。信义光能(0968.HK)的股价自2026年5月中旬以来已回调约38%,当前0.6倍市净率的估值提供了有吸引力的风险回报比。
主要观点
- 太阳能玻璃行业库存可能在2026年6月中旬见顶,此后下降约10%,去库存速度在最近几周加快。
- 月度供需分析表明,行业可能在7月进入去库存阶段,受组件需求环比增长10%和玻璃供应下降支撑。
- 终端需求仍处于低基数,预计季节性因素将在2026年第四季度复苏。
- 疲弱的行业经济限制了产能重启,预计未来几个月太阳能玻璃价格将反弹。
- 信义光能股价自2026年5月中旬以来已回调约38%,当前0.6倍市净率估值具有吸引力。
- 多晶硅方面,约三个月的去库存(主要由通威推动)似乎已结束,期间生产商库存最多下降约20%。
- 随着水电丰富的西南地区进入夏季丰水期,闲置的多晶硅产能正逐步回归市场。
- 根据SMM数据,2026年7月多晶硅产量预计环比增长6-7%。
- 中国长期酝酿的多晶硅、硅片和组件能耗及能效标准已最终确定,将于2027年1月1日生效。
- 如果有效执行,新标准可能淘汰近三分之一现有多晶硅产能,将有效行业产能降至约240万吨/年。
- 但该行认为仅此不足以恢复行业盈利能力,因为终端需求疲弱仍是关键挑战。
- 该行预测2027年多晶硅需求为140万吨,意味着即使经过预期的产能合理化,行业利用率仍可能低于60%。
论述逻辑
报告从太阳能玻璃库存见顶回落、去库存加速的观察出发,结合月度供需分析(组件需求环比增长10%、玻璃供应下降),推断行业将进入去库存阶段。由于终端需求低基数且季节性复苏在即,加上行业亏损限制产能重启,预计玻璃价格将反弹。对于多晶硅,去库存结束、夏季丰水期产能回归导致产量增加,库存压力将加剧。新能耗标准虽可能淘汰部分产能,但需求疲弱使行业利用率仍低于60%,不足以恢复盈利。
关键展望
- 太阳能玻璃价格在未来几个月可能反弹,受去库存和季节性需求复苏支撑。
- 多晶硅产量在2026年7-8月将进一步增加,因四川、云南等水电丰富地区工厂在季节性低电力成本下提高利用率,可能加剧库存压力。
- 新能耗标准将于2027年1月1日生效,若有效执行,可能淘汰近三分之一多晶硅产能。
- 报告未明确给出未来价格或评级变化的时间窗口。
推荐标的
- 信义光能(0968.HK):买入,目标价3.60港元(此前4.70港元),当前股价2.10港元,上涨空间71%。理由:太阳能玻璃利润率接近低谷,库存拐点可能带来短期价格反弹,0.6倍市净率估值偏低。
- 协鑫科技(3800.HK):买入,目标价1.10港元(此前1.40港元),当前股价0.67港元,上涨空间64%。理由:颗粒硅成本优势及磷酸铁锂材料新业务潜力,但多晶硅仍承压。
- 帝科股份(2865.HK):买入,目标价39.00港元(此前50.00港元),当前股价19.96港元,上涨空间95%。理由:空间太阳能领先地位,但地面太阳能电池价格疲弱拖累近期盈利。
- 隆基绿能(601012 CH):买入,目标价25.00元人民币,当前股价12.35元人民币,上涨空间102%。理由:BC技术领先。
- 通威股份(600438 CH):卖出,目标价10.00元人民币,当前股价11.64元人民币,下跌空间-14%。理由:对多晶硅供应过剩敞口最大。
关键图表
图1. 硅片月度产量与行业平均产能利用率

图2. 硅片年度供需分析(德银预测)

图3. 硅片年度供需分析(德银预测)
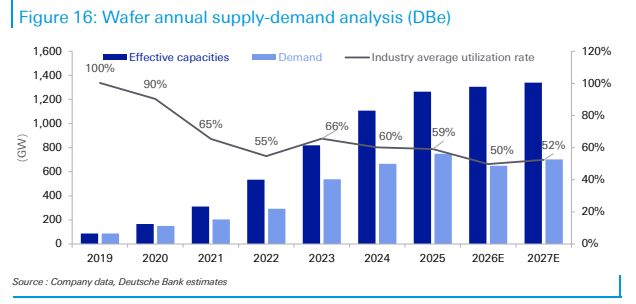
图4. 硅片单位全成本现金利润追踪

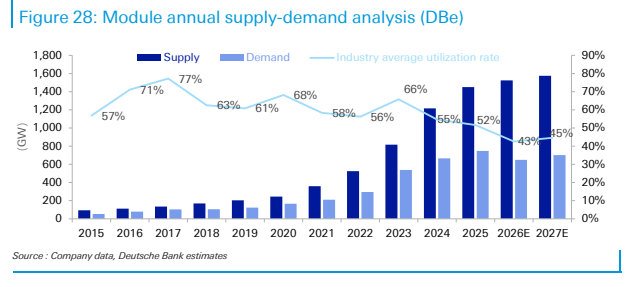
图5. 组件年度供需分析(德银预测)