社会服务行业双周报第138期袁记食品招股说明书梳理
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国信证券维持社会服务行业“优于大市”评级,并对递表拟上市的饺子云吞龙头袁记食品招股说明书进行了全面梳理。 截至2025年12月31日,袁记食品以4446家大陆门店成为中国门店数第一的中式快餐企业,以56亿元GMV位列饺子云吞细分赛道第一。 公司采用“加盟+供应链”模式,向加盟商销售食材贡献约95%收入,2025年实现营业收入27.95亿元(同比+9.1%),经调整净利润2.62亿元(同比+45.7%);2026年前5个月收入13.06亿元(同比+39.8%),经调整净利润1.85亿元(同比+163.8%),经调整净利率升至14.1%,主要受原材料猪肉价格回落及规模效应驱动。 门店方面,截至2026年5月末门店达4773家,2026年前5个月单店日均GMV达4627元、同比+12.1%实现回正。 板块层面,2026年9月21日至10月6日中信消费者服务板块下跌1.18%,跑赢沪深300指数2.14pct;建议把握内需刺激政策下的估值修复机会,优选高确定性龙头标的。
主要观点
- 袁记食品门店规模居中式快餐首位,饺子云吞赛道GMV排名第一
- 股权结构高度集中,上市前完成三轮融资且投后估值约35亿元
- 中式快餐与饺子云吞市场空间广阔,连锁化渗透率具备提升潜力
- 2026年前5个月利润弹性显著释放,经调整净利润同比增长163.8%
- 货品销售构成收入主体,核心馅料毛利率受益猪价回落上升至36.1%
- 剔除股份支付后行政费率呈下降趋势,规模效应持续显现
- 截至2026年5月末门店达4773家,单店日均GMV增速实现同比回正
- 期内社服板块跑赢大盘2.14pct,国庆首日海南免税及海外拓店现亮点
论述逻辑
- 袁记食品借由高标准化门店模型与“加盟+供应链”模式实现网络扩张(全国门店突破4773家),加之猪肉成本下降驱动供应链毛利率改善,拉动净利润增速大幅超越收入增速
- 行业连锁化率偏低与大众消费性价比需求抬升,推动具备极致供应链能力和现包现煮体验感的头部快餐品牌持续抢占市场份额
- 在扩大内需政策支持与基本面分化背景下,社服板块具备估值修复弹性,配置向经营稳健与现金流充沛的细分龙头集中
关键展望
- 宏观扩内需政策持续落地背景下,社服板块估值有望迎来持续修复
- 中国中式快餐与饺子云吞市场规模维持中高速扩容预期
- 需持续关注消费意愿复苏节奏、门店拓展与单店GMV表现及食品安全等潜在风险
推荐标的
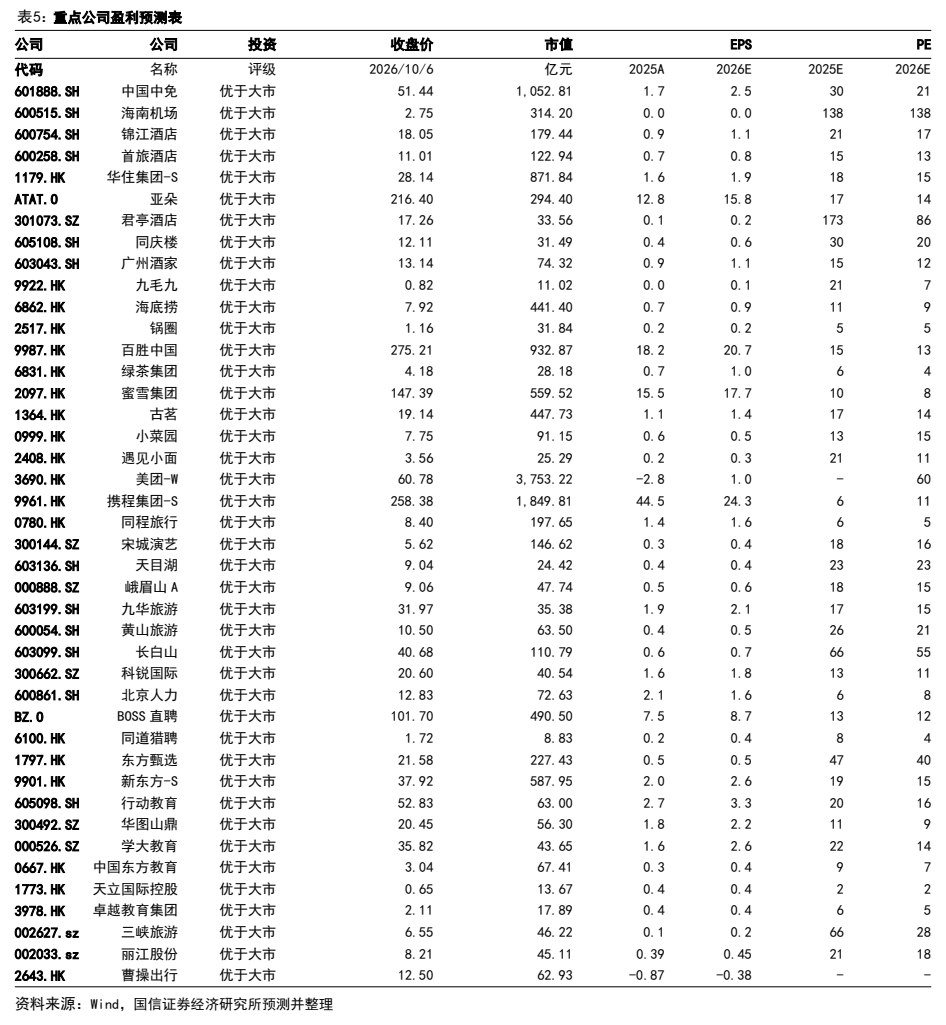
- 中国中免(601888.SH):投资评级“优于大市”,2025A EPS为1.7元,2026E EPS为2.5元,2026E PE为21倍
- 华住集团-S(1179.HK):投资评级“优于大市”,2025A EPS为1.6元,2026E EPS为1.9元,2026E PE为15倍
- 亚朵(ATAT.O):投资评级“优于大市”,2025A EPS为12.8元,2026E EPS为15.8元,2026E PE为14倍
- 携程集团-S(9961.HK):投资评级“优于大市”,2025A EPS为44.5元,2026E EPS为24.3元,2026E PE为11倍
- 海底捞(6862.HK):投资评级“优于大市”,2025A EPS为0.7元,2026E EPS为0.9元,2026E PE为9倍
- 百胜中国(9987.HK):投资评级“优于大市”,2025A EPS为18.2元,2026E EPS为20.7元,2026E PE为13倍
- 蜜雪集团(2097.HK):投资评级“优于大市”,2025A EPS为15.5元,2026E EPS为17.7元,2026E PE为8倍
- 美团-W(3690.HK):投资评级“优于大市”,2025A EPS为-2.8元,2026E EPS为1.0元,2026E PE为60倍
关键图表
图1. 本次全球发售前袁记食品公司股权结构
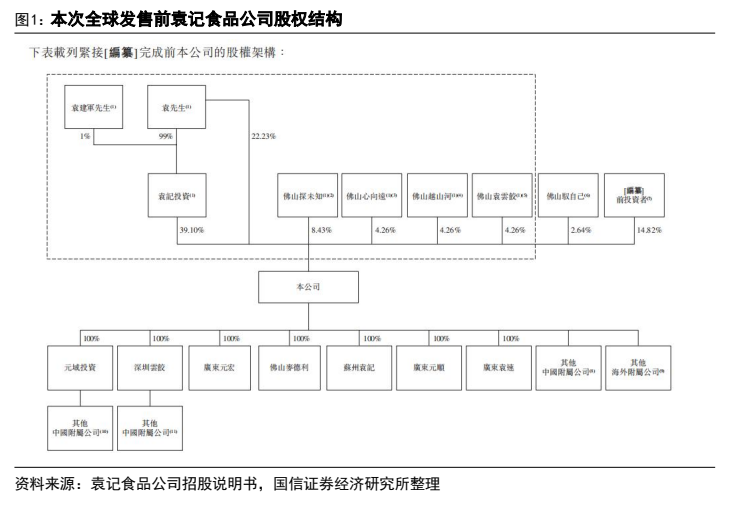
图2. 中国饺子及云吞行业市场规模,按产品类别划分,以
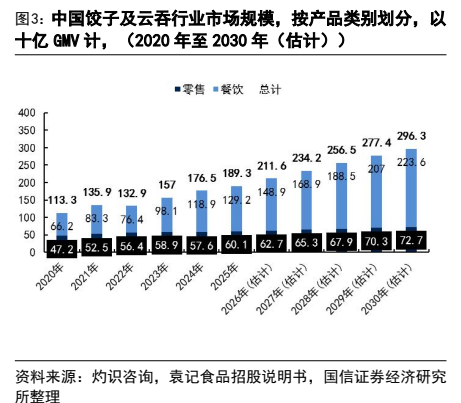
图3. 中国饺子及云吞行业市场规模,按产品类别划分,以十亿
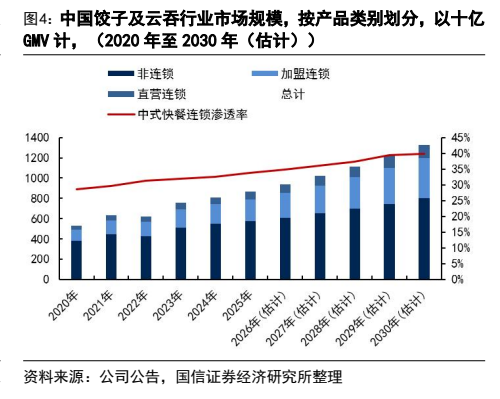
图4. 表 2: 2025 年中国大陆饺子及云吞企业排名,以 GMV 计
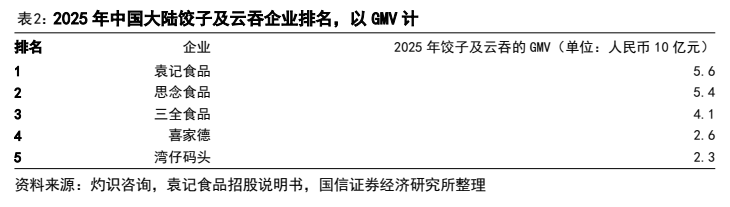
图5. 按业务计的毛利率(%)
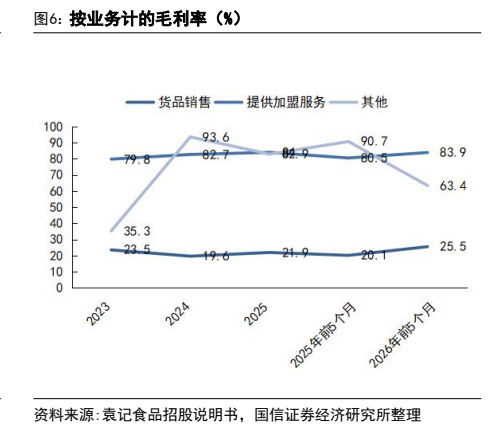
图6. 按产品的货品销售收入分拆(亿元)
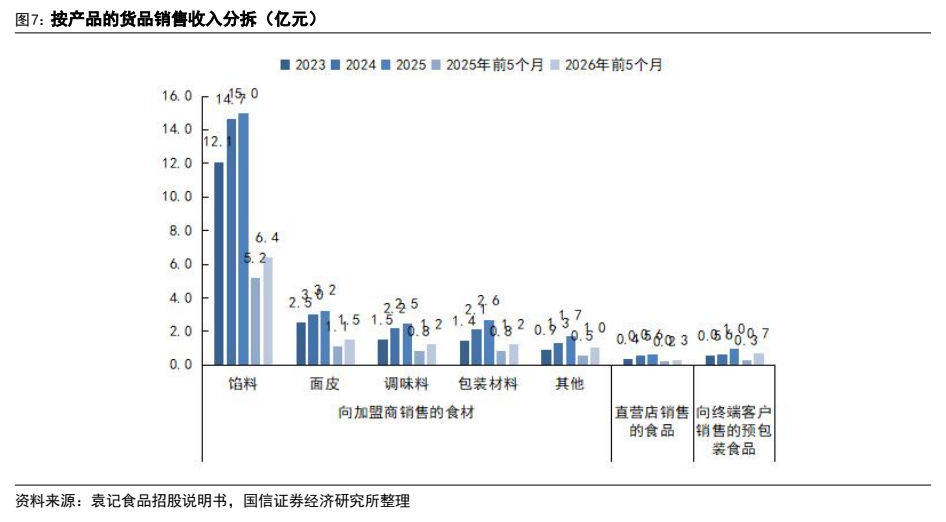
图7. 按产品及渠道计的毛利率(%)
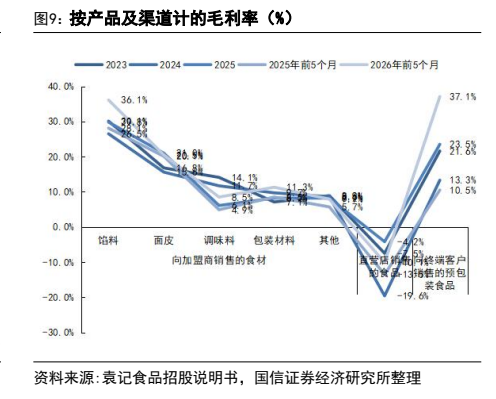
图8. 袁记食品门店数量,按地区计
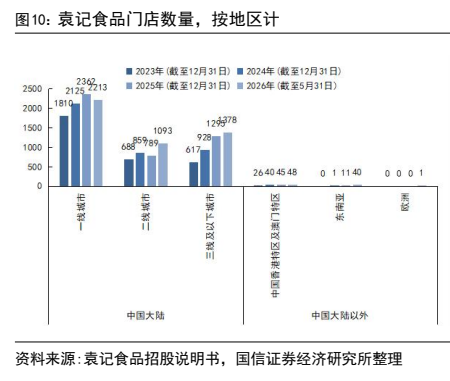
图9. 袁记食品每单平均总 GMV
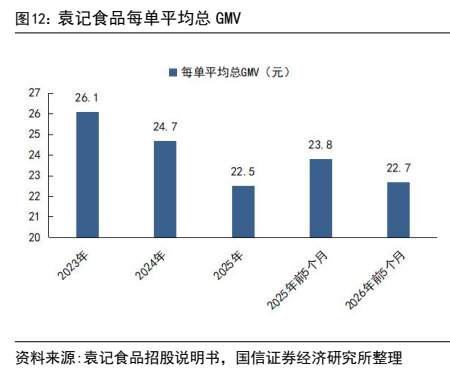
图10. 各行业板块指数涨跌幅(2026.9.21-2026.10.6)
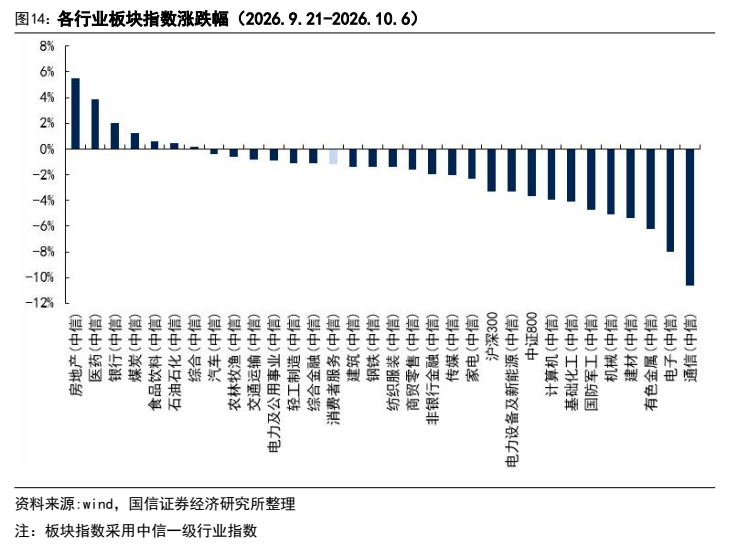
图11. 表 3: 国信社服板块个股涨跌幅(2026.9.21-2026.10.6)
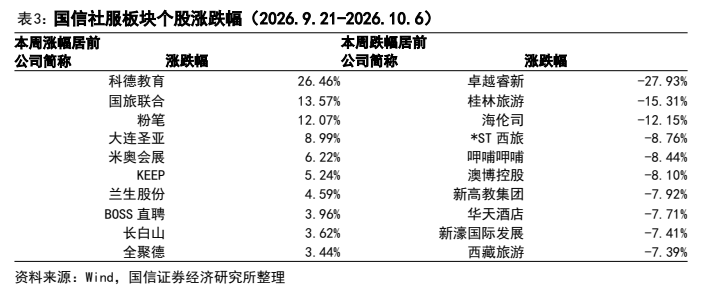
图12. 表 5: 重点公司盈利预测表