瑞银 泰利克斯制药(TLX.AX)泰利克斯将以16.5亿美元收购ITM
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
泰利克斯制药(Telix Pharmaceuticals)宣布将以无现金及无负债基础的16.5亿美元预付款收购德国放射性同位素制造企业ITM。 交易对价包括12.5亿美元的Telix股票、承担3.02亿美元净负债,以及9600万美元的管理层股权展期与交易费用,交易完成后ITM股东将持有Telix 23.7%的股份。 此外,交易协议还包含高达7亿美元的或有对价,分别与ITM-11获得FDA批准(2.5亿美元)以及2030财年全球净销售额表现(最高4.5亿美元)挂钩。 本次纵向一体化并购预计将为Telix带来5000万美元的成本协同效应,并确保镥-177等关键放射性同位素的商业化供应安全。 ITM在2025年实现销售额2.73亿美元,2026年备考收入预计达到3亿美元,其所处的镥和锕放射性同位素市场预计至2035年的复合年增长率分别达23%和45%。 瑞银维持对泰利克斯制药的“买入”评级,12个月目标价为22.00澳元。
主要观点
- Telix将以无现金及无负债基础的16.5亿美元预付款收购ITM,对价包含股票、债务承担和相关费用。
- 交易完成后ITM股东将持股23.7%,交易还包含高达7亿美元的里程碑或有对价。
- 纵向一体化加强了Telix的平台能力,预计将带来5000万美元的成本协同效应。
- ITM是镥-177的主要供应商与诺华前列腺癌药物Pluvicto的主要外部供应商,并正布局锕-225和铽-161。
- 核心在研资产ITM-11针对胃肠胰神经内分泌肿瘤,FDA完整回应函仅涉及CMC与第三方设施,公司拟重新提交NDA。
- ITM所处SSTR靶向放射性配体治疗领域全球年销售额达8亿美元,并拥有ITM-31、ITM-63及ITM-64等1期在研管线。
- ITM在2025年销售额为2.73亿美元,同位素市场镥和锕至2035年的复合年增长率预计分别达23%与45%。
- 瑞银模型预测Telix合并/备考总收入将从2026E的9.75亿美元上升至2030E的17.25亿美元,EBIT增至3.25亿美元。
论述逻辑
- Telix以16.5亿美元预付款及最高7亿美元里程碑付款收购德国同位素制造领头羊ITM。
- 收购直接锁定核心同位素镥-177商业化产能,扩展至锕-225/铽-161,并承接年销8亿美元SSTR靶向赛道中的ITM-11及早期在研资产。
- 纵向一体化为集团贡献5000万美元成本协同效应,并借助Lu(23% CAGR)与Ac(45% CAGR)的高增长市场增厚长期业绩。
- 瑞银基于平台强化与业绩扩张预期,重申买入评级并给出22.00澳元目标价。
关键展望
- 交易预计将于2026年底前完成交割,需满足股东批准、监管审批及常规交割条件。
- ITM-11的NDA重新递交或双方就推进路径达成一致是交易完成的关键交割条件之一。
- 2030财年将迎来最高4.50亿美元基于全球净销售额的或有对价考核节点(按超过1.50亿美元部分的3倍计算)。
推荐标的
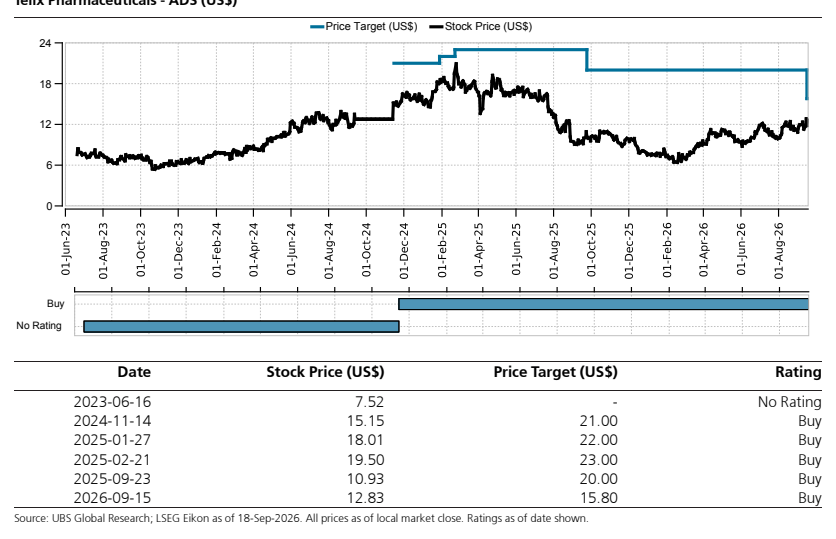
- 泰利克斯制药(Telix Pharmaceuticals,TLX.AX):维持买入评级,12个月目标价22.00澳元(当前股价17.85澳元)。理由为收购ITM实现纵向一体化,带来5000万美元成本协同,锁定关键放射性同位素供应并增厚EBITDA。
关键图表
图1. 目标价与股价