机械设备行业10月投资策略展望Optimus量产进展有望带动
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
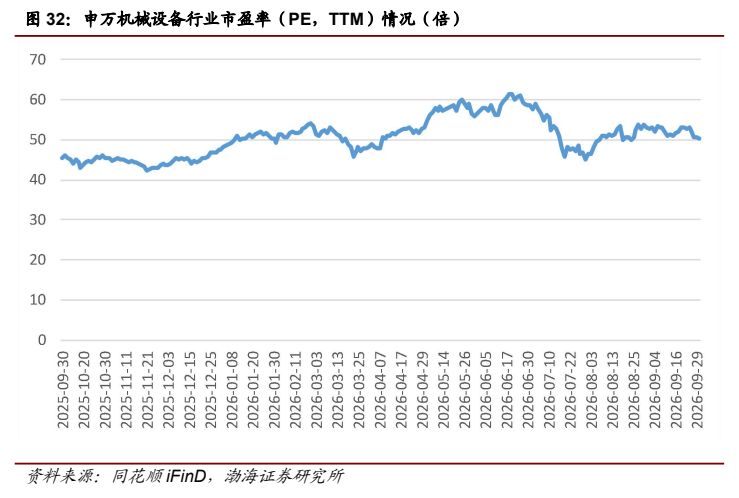
渤海证券机械设备行业月报的核心观点是,特斯拉Optimus量产持续推进有望持续带动人形机器人板块情绪,建议继续关注产业链投资布局机会。 行情方面,2026年9月1日至9月30日沪深300指数下跌5.78%,申万机械设备行业下跌8.53%,跑输沪深300指数2.75个百分点,在申万一级行业中排第29位;截至9月30日行业PE(TTM)为50.10倍,相对沪深300的估值溢价率为279.68%。 基本面上,8月挖掘机销量19,716台,同比增长19.30%,其中国内7,986台同比增长3.92%,出口11,730台同比高增32.70%;8月装载机销量10,832台同比增长14.70%,叉车135,943台同比增长15.10%;1-8月工业机器人累计产量约72.94万台,同比增长29.00%。 针对美国商务部对中国等国液压缸及零部件双反调查,报告认为仅构成一定扰动,国产设备凭借技术成熟度与性价比优势持续提升海外渗透率,叠加东南亚、中东等新兴市场需求释放,全球化仍是工程机械行业核心主线。 机器人方面,特斯拉弗里蒙特工厂每周已可生产数百台Optimus,较第二季度每周几十台产量提高约十倍,年底目标产能为每周超1000台。 3D打印方面,苹果9月10日发布首款折叠屏手机iPhone Duo,铰链盖采用100%再生钛3D打印,报告认为金属增材制造在消费电子领域的渗透路径逐级验证、工艺经济性拐点确立。 报告维持行业“看好”评级,维持中联重科(000157)、恒立液压(601100)、捷昌驱动(603583)、豪迈科技(002595)“增持”评级。
主要观点
- 9月机械设备板块明显回调:申万机械设备行业下跌8.53%,跑输沪深300指数2.75个百分点,在申万一级行业中排第29位;个股层面沈鼓集团上涨427.33%、电科思仪上涨358.94%,*ST卓然下跌44.57%、联讯仪器下跌36.66%。
- 估值仍处高位:截至2026年9月30日,申万机械设备行业市盈率(PE,TTM)为50.10倍,相对沪深300的估值溢价率达279.68%。
- 行业要闻:8月工程机械主要产品月平均工作时长74.4小时,同比下降5.13%,月开工率51%,同比下降4.15个百分点;8月工程机械进出口贸易额62.62亿美元,同比增长17.6%,其中出口额60.64亿美元,同比增长18.6%。
- 8月全国54个城市开通运营城市轨道交通线路348条、运营里程11888.5公里,完成客运量29.4亿人次,日均客运量同比增长2.1%;8月新增运营里程23.2公里,为长春市轨道交通7号线一期。
- 宏观面改善:8月CPI同比上涨0.8%、PPI同比上涨3.8%,涨幅均比7月扩大0.3个百分点;9月制造业PMI为50.1%,比8月上升0.3个百分点,升至扩张区间。
- 8月挖掘机销量19,716台,同比增长19.30%,其中国内销量7,986台同比增长3.92%、出口11,730台同比高增32.70%;装载机销量10,832台同比增长14.70%,叉车销量135,943台同比增长15.10%。
- 海外开工跟踪:8月欧洲、北美、印度尼西亚小松挖机开工小时数分别同比增长2.70%、2.30%、3.30%,日本同比下降1.30%。
- 投资端仍承压:1-8月基础设施建设投资累计同比下降4.00%,房地产开发投资累计同比下降19.90%,制造业固定资产投资累计同比下降2.30%;下游中3C行业固投同比增长8.10%,汽车制造业固投同比下降6.00%。
- 工业机器人产量高增:1-8月累计产量约72.94万台,同比增长29.00%;8月单月产量9.62万台,同比增长34.60%。
- 轨交设备平稳增长:1-8月全国铁路固定资产投资累计值5118.00亿元,同比增长1.53%;动车组累计产量1,364辆,同比增长23.30%;8月铁路客运量约5.21亿人,同比增长3.10%。
- 重要公告:东睦股份拟在东莞投资15,000万元设立广东东睦华晶实施MIM基地项目;科达制造子公司拟在包头土右新型工业园区投资约45亿元建设年产50万吨石墨负极材料一体化项目;中国通号7-8月中标三个铁路市场重要项目,合计9.76亿元。
- 本月策略结论:围绕工程机械全球化、Optus量产带动机器人板块情绪、苹果引入3D打印三条主线,报告维持行业“看好”评级,并维持中联重科、恒立液压、捷昌驱动、豪迈科技“增持”评级。
论述逻辑
- 数据起点:8月挖掘机国内销量同比增长3.92%、增速放缓,归因于传统淡季及全国多地持续高温影响施工与采购进度;但出口销量同比高增32.7%,海外市场维持高景气。
- 面对美国商务部对中国等国液压缸及零部件双反调查的扰动,报告判断国产设备凭借技术成熟度与性价比优势持续提升海外渗透率,叠加东南亚、中东等新兴市场需求释放,全球化仍是工程机械行业核心主线,长期继续看好海外市场拓展。
- 机器人链条:特斯拉弗里蒙特工厂每周已可生产数百台Optimus,较第二季度每周几十台提高约十倍,年底目标产能为每周超1000台,量产推进有望持续带动人形机器人板块情绪,建议关注产业链投资布局机会。
- 增材制造链条:9月10日苹果发布首款折叠屏手机iPhone Duo,铰链盖采用100%再生钛3D打印,为苹果首次将3D打印大件工艺引入手机端,渗透路径逐级验证、工艺经济性拐点确立,未来结构件用量提升与中框3D打印化突破有望打开单机价值量想象空间。
- 综合上述三条线索,报告落脚于维持行业“看好”评级,并维持中联重科、恒立液压、捷昌驱动、豪迈科技“增持”评级。
关键展望
- 特斯拉Optimus量产进展是人形机器人板块的关键催化:弗里蒙特工厂年底目标产能为每周超1000台。
- 3D打印渗透展望:未来铰链盖、转角等结构件3D打印用量提升以及中框3D打印化突破,有望打开单机价值量想象空间。
- 评级含义:行业“看好”评级对应未来12个月内相对沪深300指数涨幅超过10%。
- 风险提示:开工情况不及预期;经济增速低于预期;市场风险影响超预期。
推荐标的
- 行业评级:维持机械设备行业“看好”评级。
- 中联重科(000157):维持“增持”评级,列入报告重点品种推荐。
- 恒立液压(601100):维持“增持”评级,列入报告重点品种推荐。
- 捷昌驱动(603583):维持“增持”评级,列入报告重点品种推荐。
- 豪迈科技(002595):维持“增持”评级,列入报告重点品种推荐。
关键图表
图1. CPI 同、环比情况(%)
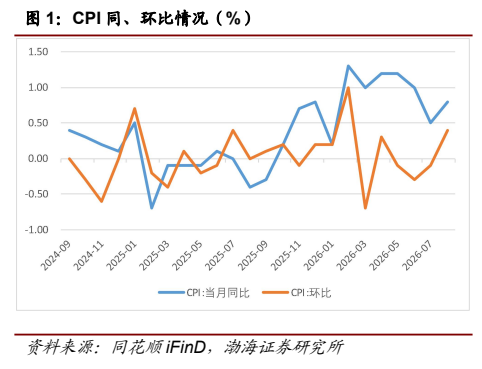
图2. 制造业 PMI 构成指数情况(%)
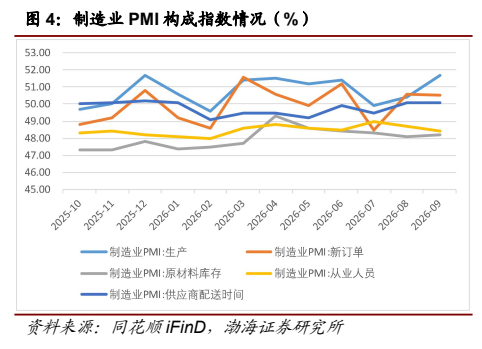
图3. 进口总值、出口总值当月同比情况(%)
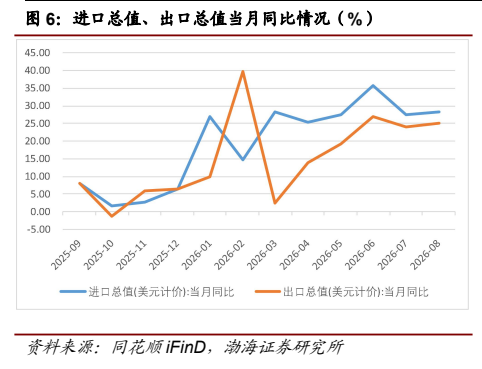
图4. 汽车起重机销量情况(台、%(右轴)
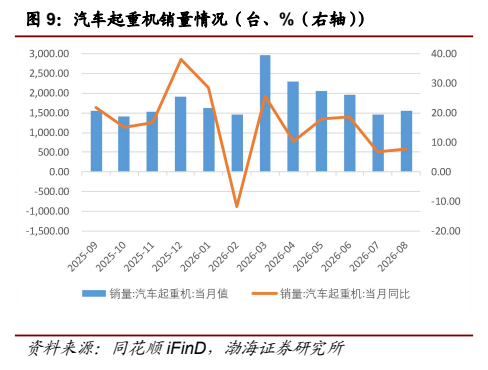
图5. 装载机销量情况(台、%(右轴)
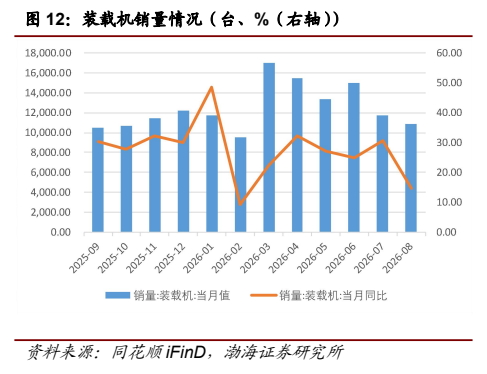
图6. 欧洲小松挖掘机开机小时数情况(小时/月,%(右
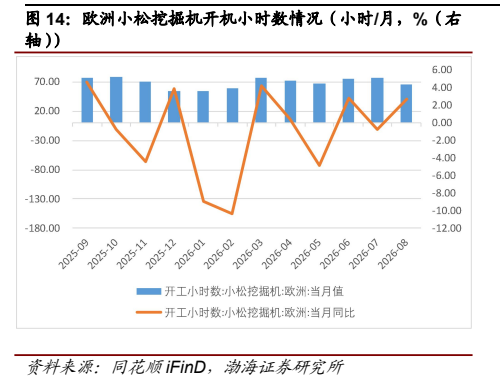
图7. 印度尼西亚小松挖掘机开机小时数情况(小时/月,%
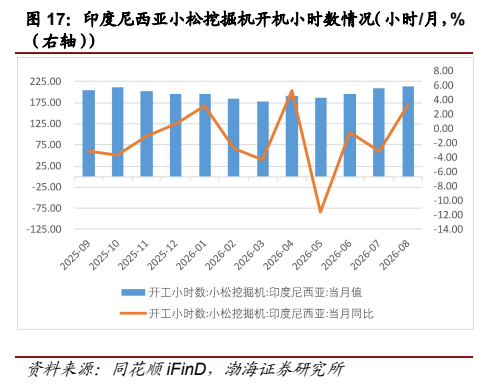
图8. 房地产开发投资累计同比(%)
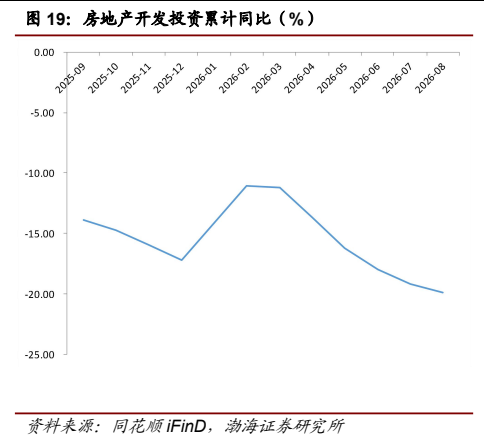
图9. 汽车制造业固定资产投资累计同比(%)
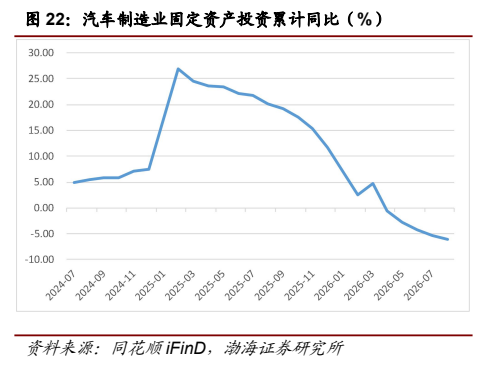
图10. 动车组累计产量情况(辆、%(右轴)
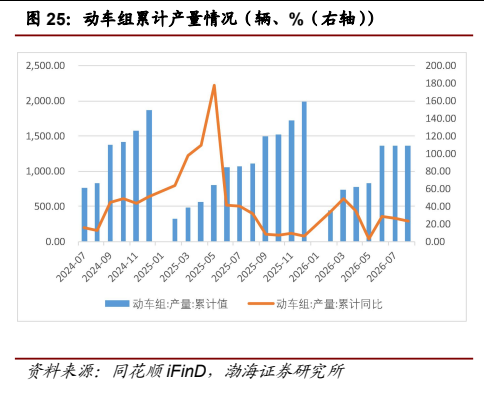
图11. 铁路货运量当月情况(万吨、%(右轴)
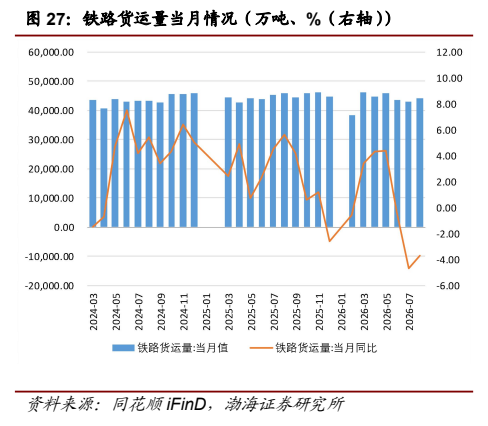
图12. 申万机械设备行业市盈率 (PE,TTM ) 情况 〈倍)