国联民生证券 电力设备及新能源行业周报:中国光伏组件出口环比微增,8月全社会用电量突破万亿千瓦时
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
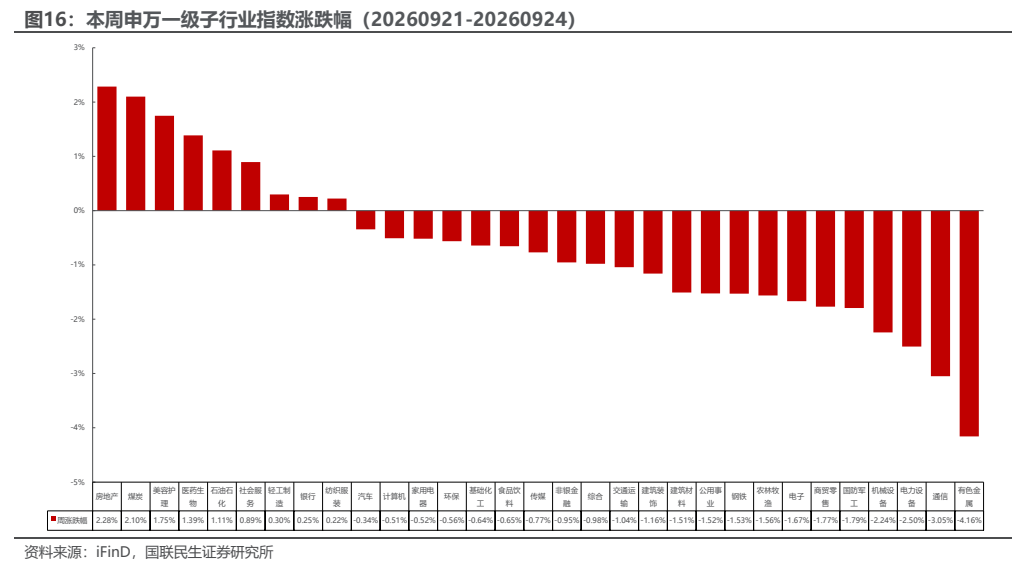
国联民生证券维持电力设备与新能源行业“推荐”评级。 本周(20260921-20260924)电力设备与新能源板块下跌 2.50%,涨跌幅排名第 29,弱于上证指数,其中新能源汽车指数跌幅最小(下跌 0.06%),风力发电指数跌幅最大(下跌 2.97%)。 新能源汽车方面,2026 年 8 月美国轻型车销量约 140 万辆,同比下降 5.6%,EV 份额降至 7.2%,混动份额升至 18.2%,补贴退坡后买家明显转向混动。 新能源发电方面,SMM 数据显示 2026 年 8 月中国光伏组件出口量约 16.59GW,环比增长 0.85%,但同比下降 39.16%,1—8 月累计出口约 160.74GW,同比下降约 10.0%。 电力设备及工控方面,2026 年 8 月全社会用电量达 10332 亿千瓦时,同比增长 1.7%,再次突破万亿大关,用电负荷创下 15.6 亿千瓦历史新高。 商业航天方面,9 月 20 日力箭一号遥十八运载火箭成功将“超智算一号”等 9 颗卫星送入预定轨道,截至此次发射力箭系列已累计将 1 艘飞船、121 颗卫星送入太空,发射任务排期已规划至 2027 年下半年。 报告在新能源车、光伏、风电、储能、电力设备出海、配网、特高压、人形机器人和商业航天等方向给出多条投资主线,重点公司盈利预测表中宁德时代、恩捷股份、星源材质、尚太科技、新宙邦、德业股份、鹏辉能源、亿纬锂能、思源电气、宏发股份均为“推荐”评级。 风险提示为政策力度不达预期、行业竞争加剧致市场价格超预期下降。
主要观点
- 本周电力设备与新能源板块下跌 2.50%,涨跌幅排名第 29,弱于上证指数;子行业中新能源汽车指数跌幅最小(下跌 0.06%),风力发电指数跌幅最大(下跌 2.97%)。
- 2026 年 8 月美国轻型车销量约 140 万辆,同比下降 5.6%;零售约 120 万辆,同比下降 7.7%,车队 21.9 万辆,同比增长 7.5%;SAAR 回升至 1680 万辆,平均成交价 45,563 美元,同比上涨 2%;Global Data 将全年预期上调 13 万辆至 1620 万辆。
- 美国市场补贴退坡后动力结构转向混动:EV 份额降至 7.2%(一年前为 12%),混动份额升至 18.2%(去年同期 13.4%);EV 单车激励同比减少 2,297 美元(-19.9%)仍达 9,228 美元,燃油和混动激励同比上涨 26%至 3,140 美元。
- 品牌端丰田 8 月以 182,738 辆居首(同比下降 4.8%),福特 162,392 辆(同比下降 10.2%,连续第 8 个月下滑),本田 122,174 辆(同比增长 0.4%);车型端福特 F 系列 67,504 辆稳居第一,本田 CR-V 以 37,607 辆反超丰田 RAV4 的 34,232 辆。
- 美国对中国电动车征收 100% 关税,比亚迪、奇瑞、长城、吉利等基本难以进入,本月 BSCB 月度披露榜中没有一家中国品牌,中国势力在美国市场目前基本处于真空状态。
- 2026 年 8 月中国光伏组件出口量约 16.59GW,环比增长 0.85%(较 7 月增加约 0.14GW),同比下降 39.16%(较 2025 年 8 月减少约 10.68GW);1—8 月累计出口约 160.74GW,较去年同期 178.63GW 减少 17.89GW,同比下降约 10.0%。
- 8 月组件出口分地区看国别表现继续分化:欧洲 11 国合计 6.07GW(占 36.6%)、亚太 10 国合计 3.38GW(占 20.4%)、中东 3 国合计 1.15GW(占 6.9%)、非洲 2 国合计 0.35GW(占 2.1%)、美国直接出口 0.12GW(占 0.7%),巴西、哥伦比亚和智利合计 1.39GW(占 8.4%);欧洲部分市场和南非、尼日利亚减量,巴基斯坦、巴西、哥伦比亚及部分中东市场增加拉货。
- 光伏产业链价格:多晶硅致密料 9 月 23 日为 40 元/kg,N 型硅片-182mm 为 1 元/片、N 型硅片-210mm 为 1.15 元/片,TOPCon 电池片-182mm 为 0.046 美元/W 和 0.3 元/W,TOPCon 双玻组件-182mm 为 0.723 元/W,HJT 双玻组件-210mm 为 0.75 元/W,当周环比均持平(0.00%)。
- 锂电池材料价格:三元动力电芯 0.63 元/Wh 持平;NCM523 正极 16.22 万元/吨持平,NCM811 正极 18.81 万元/吨(环比 -0.32%);NCM523 前驱体 8.6 万元/吨(环比 -1.60%);硫酸钴 6.225 万元/吨(环比 -3.49%);电池级碳酸锂 13.32 万元/吨(环比 0.76%);磷酸铁锂电解液 3.27 万元/吨(环比 1.55%)。
- 2026 年 8 月全社会用电量 10332 亿千瓦时,同比增长 1.7%,再次突破万亿大关;用电负荷创下 15.6 亿千瓦历史新高,较上年最大负荷高出 4969 万千瓦,当月共有 7 天超过上年最大负荷水平;1~8 月累计 71730 亿千瓦时,同比增长 4.3%。
- 8 月分产业用电:第二产业 6124 亿千瓦时(同比 +2.4%),其中高技术及装备制造业 1222 亿千瓦时(同比 +7.2%),电气机械 +12.3%、新能源车整车 +22.2%;第三产业 2155 亿千瓦时(同比 +5.1%),充换电服务业、互联网数据服务用电量 172 亿和 102 亿千瓦时,增速 51.2%和 37.9%;城乡居民生活用电 1883 亿千瓦时(同比下降 4.0%,因台风、强降雨较 2025 年同期增多)。
- 商业航天:9 月 20 日力箭一号遥十八运载火箭成功将“超智算一号”等 9 颗卫星送入预定轨道;截至此次发射,力箭系列已累计将 1 艘飞船、121 颗卫星送入太空,入轨载荷总质量超过 21 吨;发射任务排期已规划至 2027 年下半年,计划近期执行首次海上发射(“一箭三星”任务)。
- 重点公司盈利预测表中 10 家公司均为“推荐”评级:宁德时代(293.50 元,2026E PE 14X)、恩捷股份(46.30 元,2026E PE 20X)、星源材质(17.50 元,2026E PE 36X)、尚太科技(47.65 元,2026E PE 16X)、新宙邦(70.58 元,2026E PE 23X)、德业股份(76.47 元,2026E PE 16X)、鹏辉能源(48.90 元,2026E PE 12X)、亿纬锂能(48.91 元,2026E PE 14X)、思源电气(125.22 元,2026E PE 24X)、宏发股份(33.39 元,2026E PE 21X),股价为 2026 年 9 月 24 日收盘价。
- 本周个股表现:涨幅居前为振江股份(+10.54%)、融钰集团(+10.12%)、星源材质(+10.06%)、特锐德(+8.74%)、宏磊股份(+7.90%);跌幅居前为思源电气(-9.26%)、应流股份(-10.27%)、中闽能源(-10.52%)、拓日新能(-12.33%)、科陆电子(-12.71%)。
论述逻辑
- 报告以本周板块行情(电力设备与新能源下跌 2.50%、弱于上证指数)为切入点,分四条主线展开:新能源汽车端,从美国 8 月轻型车销量约 140 万辆、同比下降 5.6% 以及 SAAR 回升至 1680 万辆的数据出发,指出去年 EV 联邦补贴到期前集中抢购透支需求、劳工节旺季挪至 9 月压制 8 月,叠加 EV 单车激励同比减少 2,297 美元(-19.9%),导致 EV 份额降至 7.2%、混动升至 18.2%,进而得出“电动车是长达 10 年的黄金赛道、推荐竞争格局向好环节、4680 迭代与新技术三条主线”的结论;新能源发电端,从 8 月组件出口 16.59GW、环比仅增 0.85% 但同比降 39.16%、且处于 5 月以来 16—20GW 运行区间的数据,判断出口尚未恢复至去年同期水平,但海内外需求预期旺盛叠加“反内卷”供给侧改革加速,推导出硅料去产能、产能出海与新技术(铜浆、BC、TOPCon)、逆变器、北美市场、金刚线五条关注主线,并延伸至海风/深远海风电与储能三大场景;电力设备及工控端,以 8 月全社会用电量 10332 亿千瓦时、负荷 15.6 亿千瓦创新高以及充换电服务业用电增速 51.2% 等数据,支撑电力设备出海、配网智能化、“十五五”特高压三大主线和人形机器人三条思路;商业航天端,以力箭一号“一箭九星”及累计 121 颗卫星、排期至 2027 年下半年的证据,论证商业火箭航班化运营推进并给出相关标的。最终汇总为维持行业“推荐”评级及本周关注组合。
关键展望
- Global Data 已将美国 2026 年全年轻型车销量预期上调 13 万辆至 1620 万辆;报告判断 8 月市场偏弱部分因劳工节旺季挪至 9 月,后续可关注 9 月零售回补情况,但报告未给出 9 月量化预测。
- 光伏:报告判断海内外需求预期旺盛,伴随“反内卷”治理持续深入,光伏行业供给侧改革加速推进,产能出清有望加速,BC 产业化进展持续加速、TOPCon 技术进步持续推进;未给出明确价格或出口量预测数字。
- 风电:报告判断行业或已进入趋势验证期,行情演绎逐步从事件驱动回归需求景气度驱动,内外有望共振,近期项目推进节奏有所加快;未给出新增装机量化预测。
- 商业航天:力箭一号发射任务排期已规划至 2027 年下半年,计划近期执行首次海上发射(“一箭三星”任务),陆海协同为商业火箭规模化、航班化运营提供支撑。
- 电力设备:报告明确特高压“十五五”线路规划明确、进度确定性高,配网智能化数字化是“十五五”电网重点投资环节,看好出海与配网投资占比提升;未给出投资额量化数字。
- 风险提示:政策力度不达预期、行业竞争加剧致市场价格超预期下降。
推荐标的
- 维持行业“推荐”评级。本周关注:宁德时代、科达利、大金重工、明阳智能、德业股份、良信股份、盛弘股份、厦钨新能、许继电气、明阳电气。
- 新能源汽车三条主线:主线一竞争格局向好环节推荐宁德时代(隔膜恩捷股份、热管理三花智控、高压直流宏发股份、薄膜电容法拉电子,关注中熔电气);主线二 4680 迭代关注科达利、斯莱克、容百科技、当升科技、芳源股份、长远锂科、华友钴业、振华新材、中伟股份、格林美、天赐材料、新宙邦等;主线三新技术(固态电池)关注厦钨新能、中一科技、宏工科技、先惠技术、纳科诺尔等。报告认为电动车是长达 10 年的黄金赛道。
- 覆盖公司评级(重点公司盈利预测表,股价为 2026 年 9 月 24 日收盘价,均为“推荐”评级):宁德时代 293.50 元(2025A EPS 16.14,2026E/2027E PE 14X/10X)、恩捷股份 46.30 元(2026E/2027E PE 20X/10X)、星源材质 17.50 元(36X/17X)、尚太科技 47.65 元(16X/9X)、新宙邦 70.58 元(23X/17X)、德业股份 76.47 元(16X/13X)、鹏辉能源 48.90 元(12X/8X)、亿纬锂能 48.91 元(14X/11X)、思源电气 125.22 元(24X/17X)、宏发股份 33.39 元(21X/17X)。
- 光伏五条主线:硅料去产能关注协鑫科技、通威股份、大全能源;铜浆关注博迁新材、聚和材料、帝科股份,BC 关注爱旭股份、隆基绿能,TOPCon 关注晶科能源、晶澳科技、天合光能;逆变器关注阳光电源、固德威、锦浪科技、德业股份、禾迈股份、昱能科技,大电站关注阳光电源、中信博、上能电气,推荐晶科科技;北美市场关注钧达股份、横店东磁、阿特斯、博威合金、阳光电源、上能电气;金刚线推荐金博股份,推荐支架细分龙头清源股份。
- 风电:关注海风管桩(海力风电、天顺风能、泰胜风能)、海缆(东方电缆、中天科技、亨通光电)、深远海/漂浮式(亚星锚链);具备全球竞争力的零部件和主机厂(振江股份、大金重工、明阳电气、日月股份、金风科技、明阳智能、三一重能);大兆瓦关键零部件(崇德科技、盘古智能)。
- 储能三大场景:大储推荐科陆电子、南网科技,重点关注阳光电源、金盘科技、华自科技,建议关注科华数据、上能电气、永福股份、英维克、青鸟消防;户储推荐派能科技,重点关注德业股份、科士达、鹏辉能源,建议关注华宝新能;工商业侧储能推荐金冠电气,重点关注苏文电能、金冠股份、泽宇智能、龙净环保。
- 电力设备三条主线:出海关注金盘科技、明阳电气、思源电气、伊戈尔、华明装备,推荐望变电气,建议关注金杯电工、海兴电力、三星医疗、威胜控股、威胜信息、华通线缆、神马电力;配网关注国电南瑞、四方股份、国网信通,推荐泽宇智能,关注芯能科技、金智科技、国能日新、安科瑞、东方电子、恒实科技;特高压关注平高电气、许继电气,建议关注中国西电。
- 工控及机器人:Tesla 主线关注鸣志电器、三花智控、拓普集团及间接供应商绿的谐波、五洲新春、斯菱股份;国产供应链建议关注中大力德、精锻科技、鼎智科技、恒立液压、贝斯特、伟创电气、儒竞科技、柯力传感;内资工控关注汇川技术,建议关注禾川科技、雷赛智能、麦格米特。
- 商业航天:关注飞沃科技;电源方面关注钧达股份、东方日升、上海港湾,钙钛矿/晶硅光伏设备供应商迈为股份、捷佳伟创、京山轻机;关注国瓷材料、旭升集团;关注金风科技、泰胜风能。
关键图表
图1. 美国新车销量(辆)
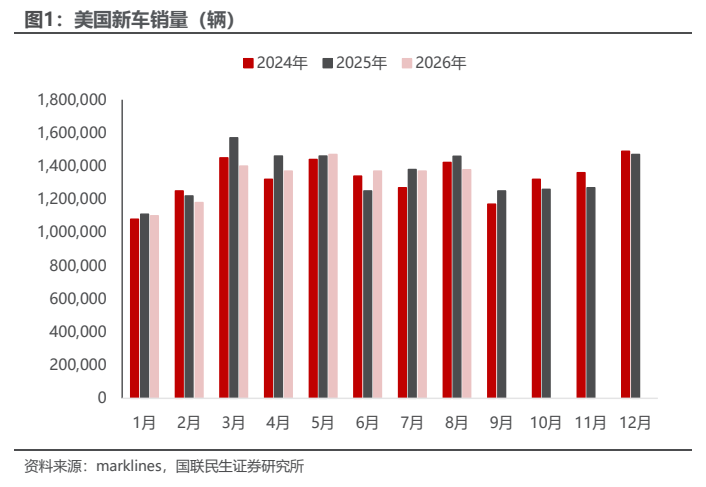
图2. Top10 车型(2026 年 8 月单月销量,仅含按月报数品牌)
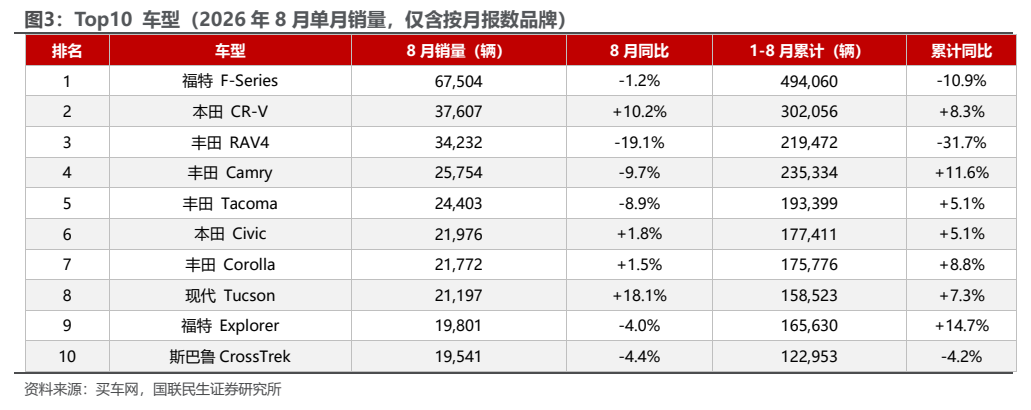
图3. 三元正极材料价格走势(万元/吨)
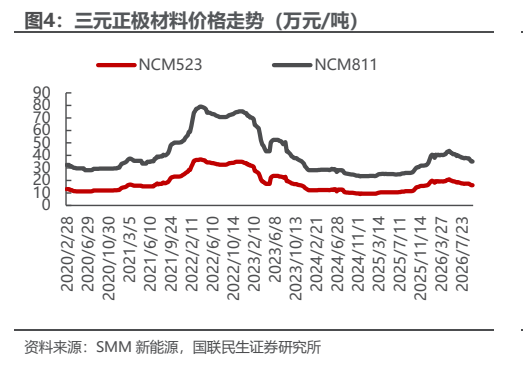
图4. 隔膜价格走势(元/平方米) 资料来源:SMM 新能源,国联民生证券研究所
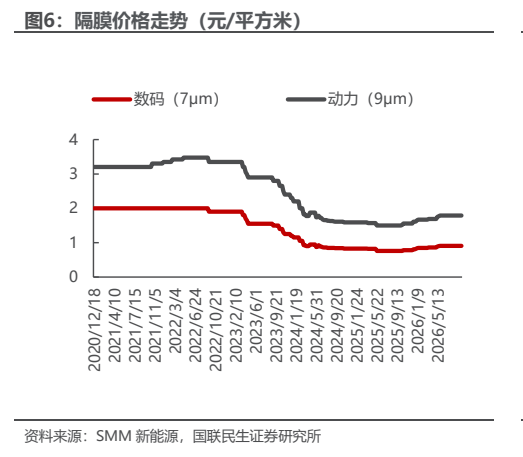
图5. 硅料价格走势(元/k)
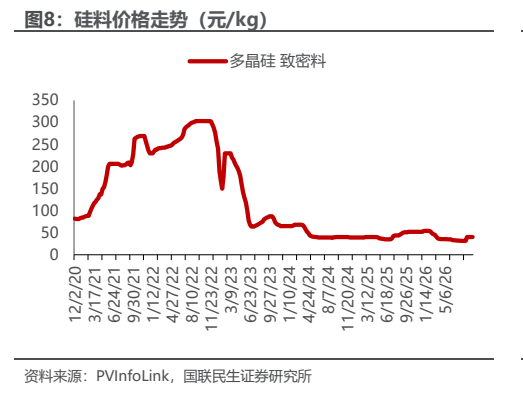
图6. 第一产业用电量
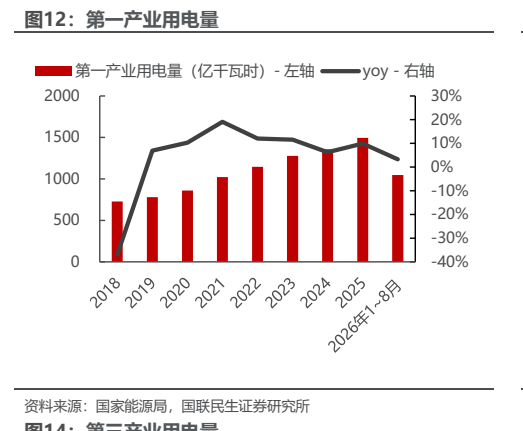
图7. 第三产业用电量
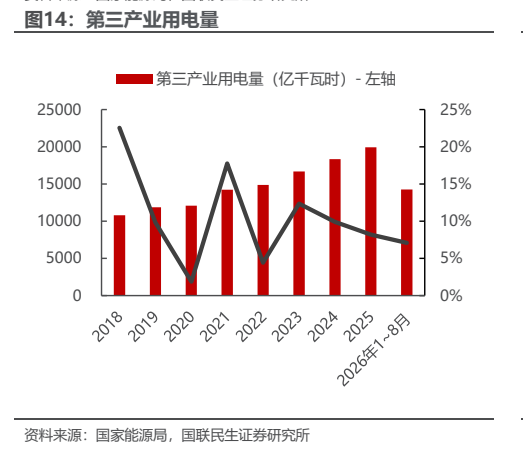
图8. 本周申万一级子行业指数涨跌幅(20260921-20260924)