瑞银:央行分化支撑美元
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
核心判断瑞银维持短期偏多美元的观点,认为强劲美国就业数据、美国相对其他G10更稳健的数据、AI繁荣带来的资本流入以及能源供应方地位共同支撑美元。下周FOMC是关键风险,新任主席Warsh若以通胀信誉为先、释放中性偏鹰信号,可能推动市场计入更多加息并打开美元新一轮上行。欧洲央行虽几乎完全定价加息25个基点,但增长疲弱会限制其快速连续加息意愿;日本央行即使加息25个基点,也因实际利率过低和紧缩节奏太慢而难以真正支撑日元。瑞银对加元短期空头更谨慎,对瑞郎公投反应预期温和,对瑞典克朗则认为结构利好被短期利率逆风遮蔽。
主要观点
- 美元最新一轮走强来自美国5月就业强劲后短端收益率上行。瑞银认为,这符合其此前偏多美元框架:美国数据相对其他G10更稳健,AI相关资本流入持续,美国作为全球边际能源供应者也受益于较高能源价格和贸易条件改善。
- 下周FOMC会议的声明、经济预测和发布会都会重要,其中发布会最关键。若Warsh强调AI带来的未来反通胀并释放多次降息倾向,美元可能走弱;若其强调当前通胀仍高并需要维护美联储信誉,市场可能从计入一次加息转向考虑两次加息,美元将获得更强支撑。
- 欧洲央行本周几乎完全定价加息25个基点,年内还定价一到两次加息。瑞银认为,欧元区增长疲弱会让Lagarde不急于承诺7月再次加息,除非能源价格进一步大涨,因此欧元兑美元在会议前更偏下行。
- 日本央行下周几乎完全定价加息25个基点,但瑞银认为日元难以因此显著走强。问题在于日本央行加息节奏过慢、实际利率过低,而欧洲央行和美联储的路径反而变得更鹰;除非日本央行暗示更快的后续加息,否则干预造成的日元反弹仍是重新做空机会。
- 加元方面,瑞银不认为今天加拿大央行会议足以单独推动美元兑加元突破1.40。加元已经是上次会议以来表现最差的G10货币,利率定价和汇率都已反映较多鸽派风险,因此持有加元空头的风险回报不如5月有吸引力。
- 瑞郎方面,6月14日瑞士人口配额公投即使通过,瑞银也预计瑞郎弱势有限。原因是政策没有即时经济影响,瑞士本土投资者对外汇流的影响大于外国投资者,而企业在瑞郎走弱至较好水平时的套保买盘可能限制欧元兑瑞郎和美元兑瑞郎上行。
- 瑞典克朗长期有财政发行和欧洲防务支出的结构利好,但短期受利率背景压制。瑞银预计瑞典央行下周维持1.75%不变,市场计入的年内多次加息过高;在高息货币和美元受追捧的环境下,瑞典克朗可能暂时成为融资货币。
论述逻辑
强劲美国就业推动短端收益率上行 → 市场从降息框架转向讨论美联储加息信誉 → 美元获得利差和资本流入双重支撑 → 欧洲央行和日本央行虽可能加息但增长和实际利率约束更大 → G10央行路径分化扩大 → 美元偏强仍是主线,但加元、瑞郎和瑞典克朗需要按各自事件风险单独处理。
关键展望
- 美元方面,瑞银仍倾向于测试二季度美元强侧区间,欧元兑美元可能靠近1.1450,澳元兑美元可能靠近0.7000。若FOMC发布会中性偏鹰,美元有机会开启新的强化趋势。
- 日元方面,瑞银继续偏好日元空头,认为日本干预若带来更好入场点,应被视为重新建立美元兑日元多头的机会;除非日本央行明确暗示更快加息,否则日元难以持续走强。
- 交叉盘方面,瑞银建议考虑降低加元空头,维持年底美元兑加元1.40目标但承认中期风险偏向加元更弱;维持年底欧元兑瑞郎0.90目标,同时认为瑞郎可作为高息多头的融资货币;瑞典克朗年底目标欧元兑瑞典克朗10.50但短期可能先承压。
推荐标的
- 美元偏多
- 日元空头
- 欧元兑美元下行
- 降低加元空头
- 中期瑞郎兑欧元偏强
关键图表
Figure 1:美国短端收益率上行与曲线变化推动美元表现,解释本轮美元反弹的利率基础。
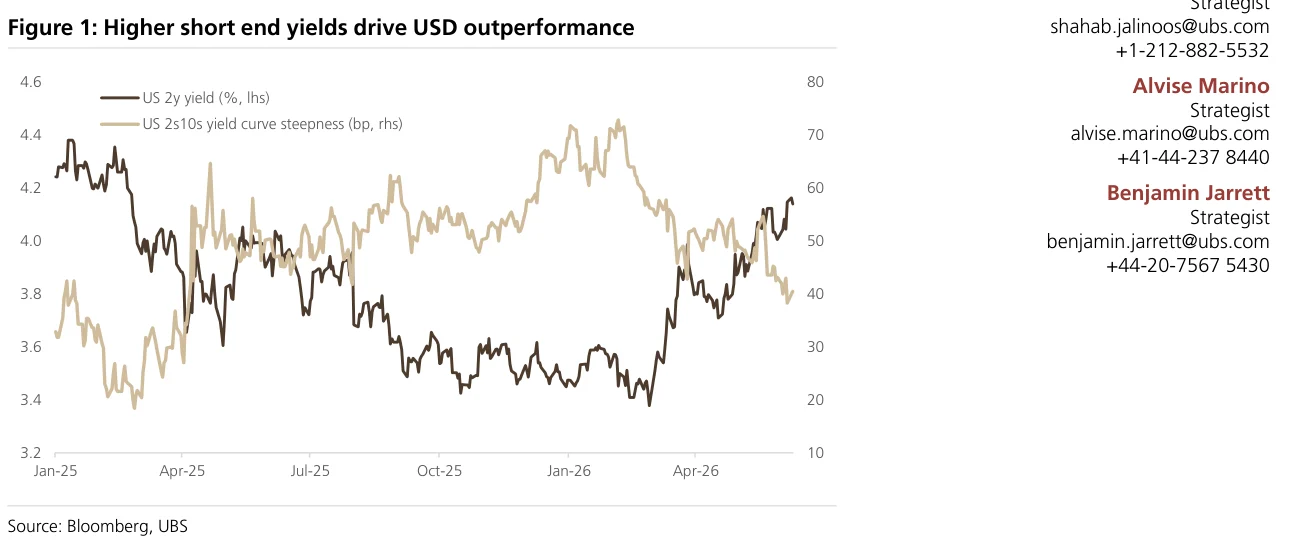
Figure 2:风险市场虽然紧张但尚未进入危险区间,油价和波动率未显示全面避险失控。

Figure 3:美国国债近期变动主要由实际收益率驱动,强化外汇市场对真实利差的关注。

Figure 4:FOMC预期转向更鹰,显示市场已从降息路径转为讨论未来加息可能。
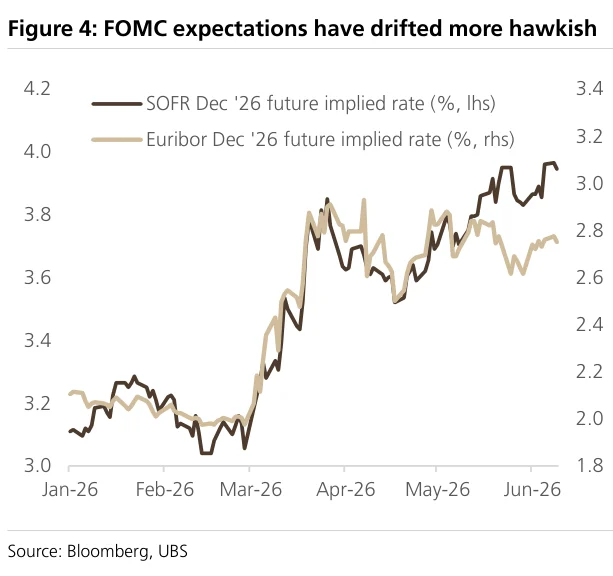
Figure 5:外汇期权并未计入显著FOMC事件风险,意味着若美联储主席表态偏离预期,汇率反应可能更大。
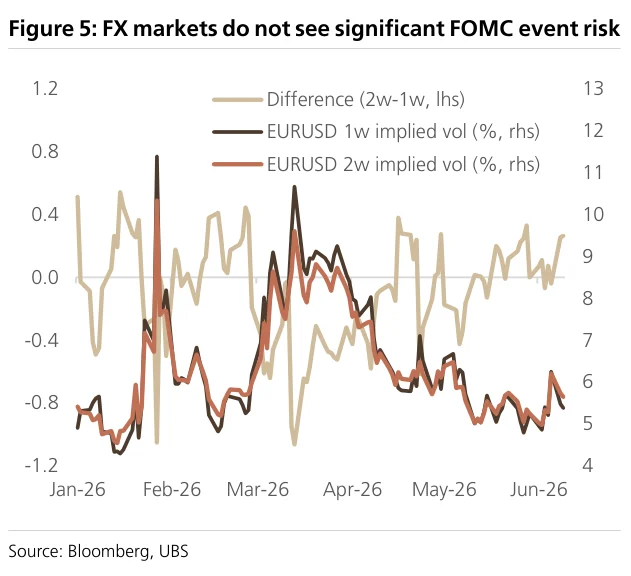
Figure 6:加元自上次加拿大央行会议以来表现最弱,说明市场已提前反映鸽派风险。
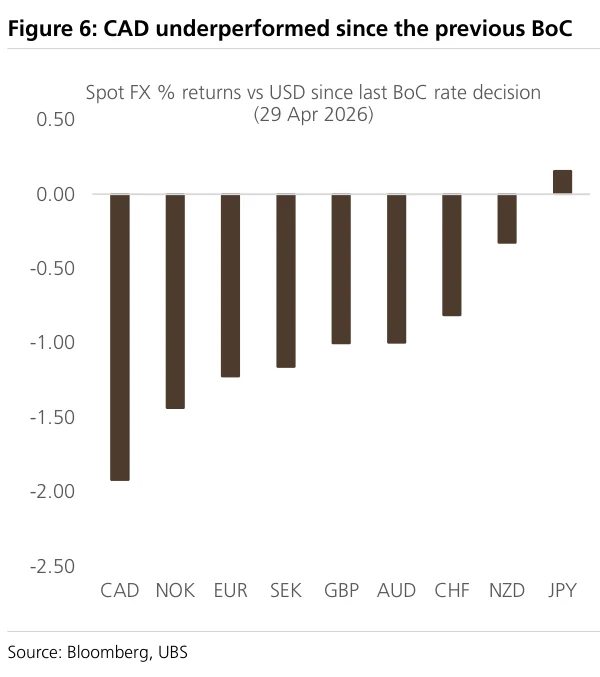
Figure 7:加元汇率大体符合关键市场指标,削弱了短期继续追空加元的吸引力。
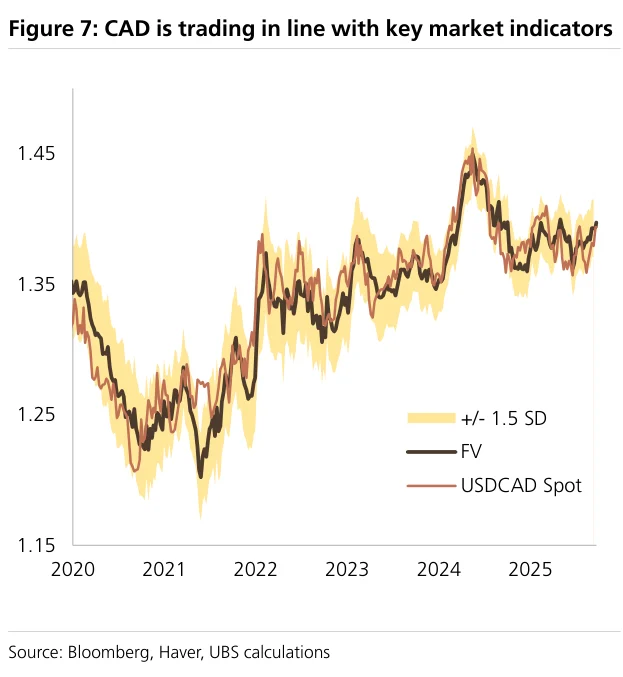
Figure 8:市场已做空加元但仓位仍属温和,说明中期仍存在加元继续走弱空间。
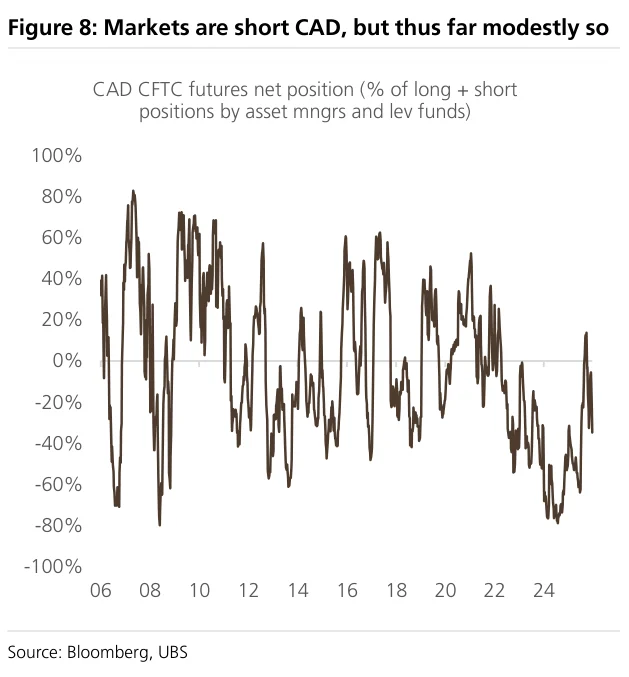
Figure 9:加元风险逆转偏斜接近历史极端,显示期权市场并未积极追逐美元兑加元上行保护。
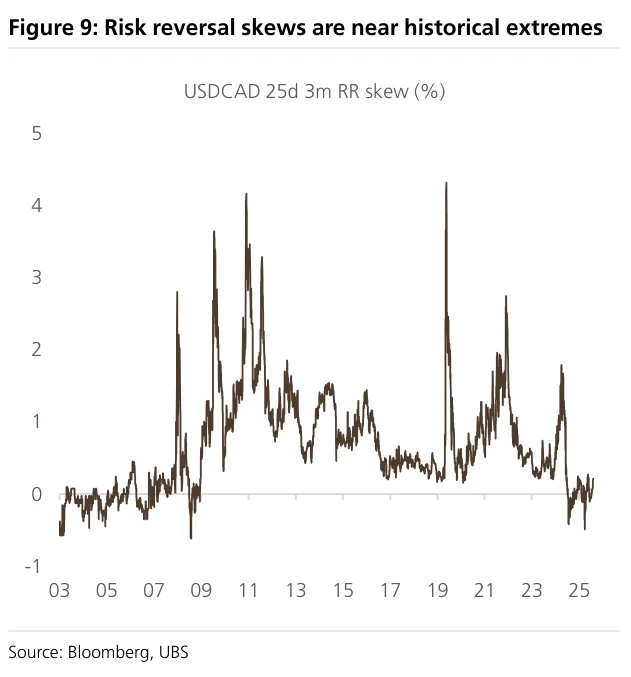
Figure 10:6月14日瑞士公投前,瑞郎相关短期期权只计入有限风险溢价。

Figure 11:瑞郎企业流量低于历史平均,意味着若瑞郎走弱,企业套保买盘可能重新出现。
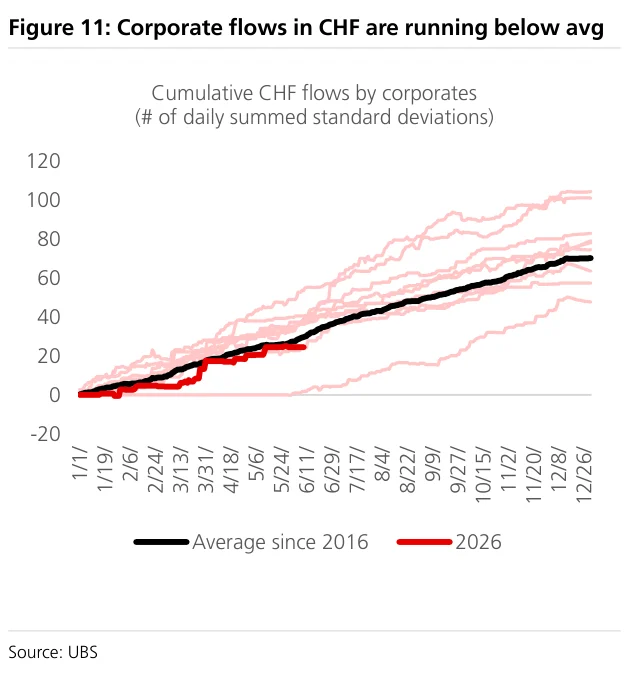
Figure 12:瑞典通胀预计保持温和,支持瑞银认为瑞典央行不急于年内多次加息。
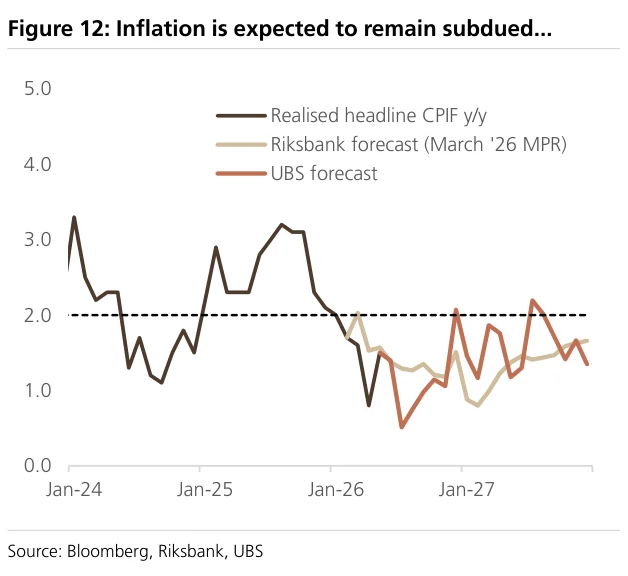
Figure 13:瑞典整体和核心通胀均预计低于目标附近,解释瑞典克朗短期利率逆风。
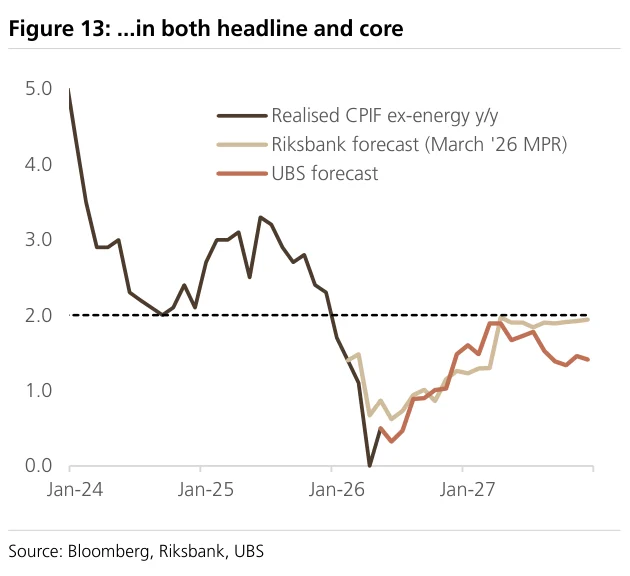
Figure 14:开放和已关闭外汇交易建议表列示瑞银当前主题交易及盈亏状态。

Figure 15:瑞银外汇预测表给出主要货币对到2026年各季度和2027年底的目标路径。
