UBS外汇指南:上调澳元目标至0.74
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
UBS认为全球市场仍处于割裂状态:霍尔木兹海峡堵塞和中东军事活动推高远期Brent至90美元以上,但VIX仍在约17的低位,风险资产并未按能源冲击剧本下跌。G10外汇最重要事件是日本4月30日约350亿美元的美元兑日元卖出干预,UBS承认这降低了日元快速贬值概率,但仍认为日元基本面偏弱,美元兑日元回调可买。报告还维持英镑近端偏空,认为英国地方选举和财政风险未被波动率充分定价;上调挪威克朗短期目标、调整瑞典观点;认为瑞郎短期更适合作为融资货币;并将澳元兑美元年末目标上调至0.74,继续偏好做空欧元兑澳元。
主要观点
- 宏观背景是“能源风险高、风险资产仍强”的割裂状态。自4月17日油价见底以来,2026年12月Brent期货上涨近20%,但VIX仍约17,市场没有按典型风险厌恶模式定价。
- UBS认为不宜简单做空这种风险偏好现实,因为AI和科技板块强势可能让市场继续忽视高能源价格冲击,盲目逆势可能成本很高。
- 日本4月30日直接干预规模估计约350亿美元,是2024年4月至7月以来首次干预;干预将美元兑日元从160附近压低,但利差、套利和日本贸易条件仍支持日元偏弱。
- UBS仍倾向逢低买入美元兑日元,但承认160附近突破难度增加,因为市场知道日本有约1.4万亿美元外储,其中约1610亿美元现金可快速动用。
- 美国方面,UBS预计4月非农就业+10万人,高于共识6.5万人;如果劳动力稳定且CPI偏强,市场可能继续给美国加息概率定价,从而给美元提供利率支持。
- 英镑近期因前端利率重估和低波动环境而坚挺,但UBS认为英国能源冲击、长期国债收益率和地方选举风险仍未充分反映,维持二季度末欧元兑英镑0.89目标。
- 挪威克朗在中东冲突后表现最强,短期受风险偏好和低波动套利环境支撑,UBS将二季度末欧元兑挪威克朗目标调至10.75,但年末目标为11.20,认为基本面终会重新成为约束。
- 瑞典方面,UBS认为汇率受到相互冲突因素影响,直接做多瑞典克朗不如在利率上表达观点,建议收瑞典一年远期一年期利率、付美元同期限利率。
- 瑞郎方面,SNB干预、通胀偏低和资产管理人套保流量下降削弱避险货币表现,UBS认为短期瑞郎可能更多被用作融资货币,尤其相对于澳元、巴西雷亚尔和挪威克朗等高收益货币。
- 澳元方面,RBA连续三次加息、实际需求韧性、养老金资金套保流入和估值改善共同支撑澳元;UBS将澳元兑美元年末目标上调至0.74,并维持做空欧元兑澳元为首选表达。
- 新西兰元方面,虽然市场开始定价RBNZ加息,但UBS认为这更多来自能源驱动通胀而非强需求,难以支撑持续反弹,预计澳元兑纽元年末约1.20。
论述逻辑
油价和霍尔木兹风险继续上升 → 但AI和风险资产强势压低波动率 → 高收益和套利货币获得支持 → 日本干预限制日元快速贬值但不改变弱基本面 → 英镑、瑞郎和北欧货币受政策与财政差异影响分化 → RBA和资金流支持澳元,UBS上调澳元目标。
关键展望
- 美元兑日元方面,UBS维持二季度末165目标但承认挑战加大,认为回调仍可买,160附近更难突破。
- 英镑方面,维持二季度末欧元兑英镑0.89目标,认为地方选举和财政风险使近端英镑风险偏下行。
- 北欧方面,欧元兑挪威克朗二季度末目标10.75、年末11.20;欧元兑瑞典克朗二季度末10.85、年末10.50。
- 澳元方面,澳元兑美元二季度末0.72、年末0.74,欧元兑澳元年末1.54;澳元兑纽元年末1.20。
- 瑞郎方面,年末欧元兑瑞郎0.90附近,但短期瑞郎可能被更多用作融资货币,高收益货币兑瑞郎仍有上行空间。
推荐标的
- 偏好逢低买入美元兑日元,但需管理干预波动。
- 维持短期看空英镑,二季度末欧元兑英镑目标0.89。
- 建议收瑞典一年远期一年期利率、付美元同期限利率。
- 继续偏好做空欧元兑澳元,上调澳元兑美元年末目标至0.74。
- 瑞郎可作为高收益货币多头的融资货币。
关键图表
Figure 1:Figure 1:上周日元干预规模显著
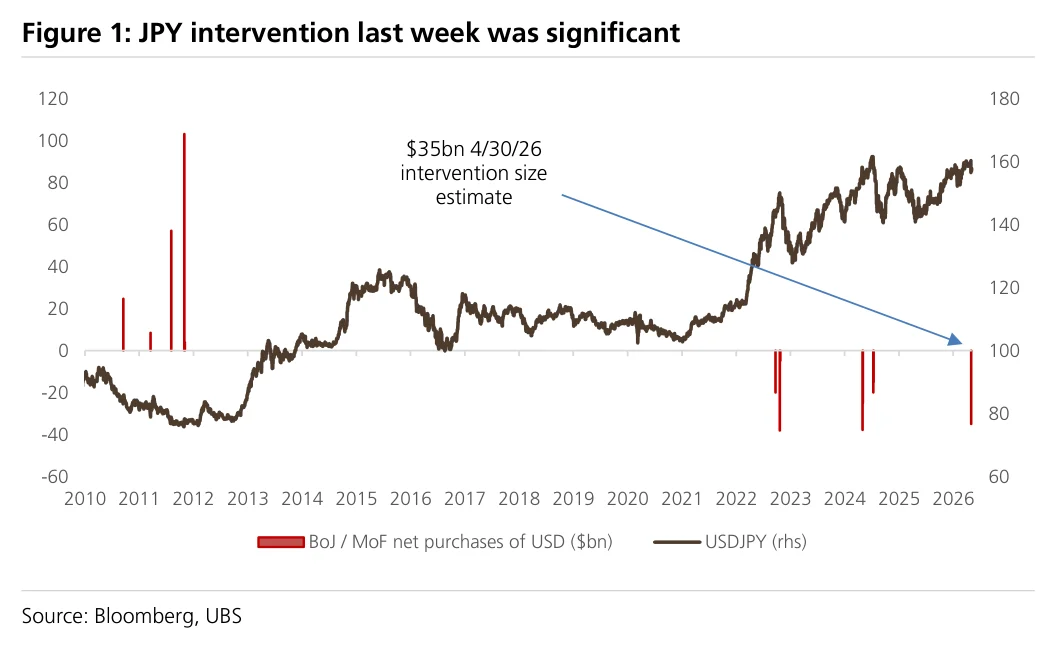
Figure 2:Figure 2:干预后美元兑日元一年期隐含波动率下降而一月期上升

Figure 3:Figure 3:干预后短期限美元兑日元风险逆转更偏向日元看涨期权

Figure 4:Figure 4:AI投资和财富效应支撑美国增长

Figure 5:Figure 5:资本品推动美国进口增长

Figure 6:Figure 6:欧元兑英镑大致跟随一年远期一年期利差

Figure 7:Figure 7:英镑受到利率支撑

Figure 8:Figure 8:UBS对英国和欧元区的增长及通胀预测修正相近
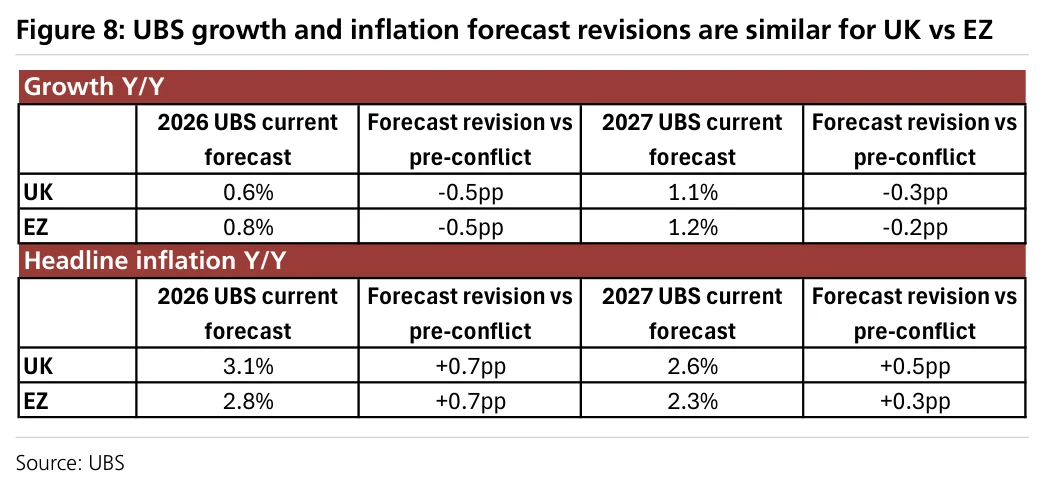
Figure 9:Figure 9:英国财政前景对增长、利率和通胀的敏感性

Figure 10:Figure 10:伊朗冲突前欧元兑挪威克朗走势由利率解释

Figure 11:Figure 11:看涨风险情绪近期提振挪威克朗

Figure 12:Figure 12:资产管理人对瑞郎的需求在一季度强劲后于4月大幅下降
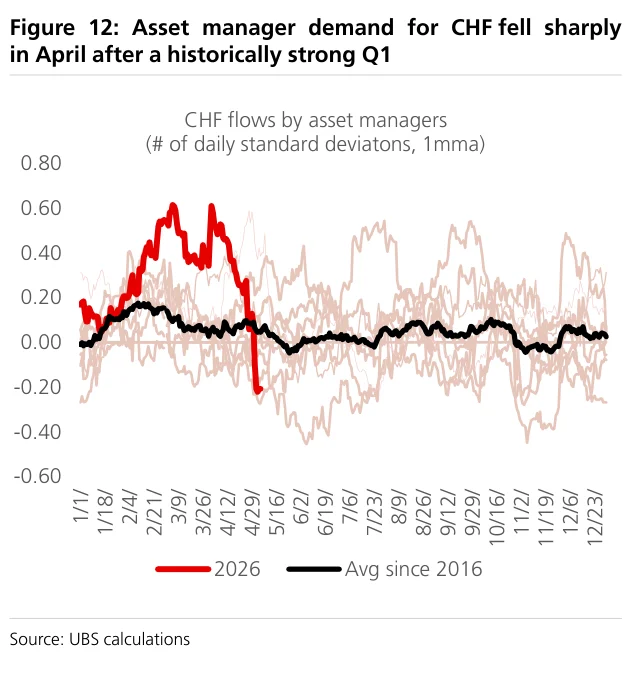
Figure 13:Figure 13:季节性分析显示5月和6月资产管理人资金流对瑞郎支持明显减弱

Figure 14:Figure 14:2026年至今资产管理人对澳元的需求异常突出

Figure 15:Figure 15:一季度末短暂回落后,支持澳元的资金流在4月恢复

Figure 16:Figure 16:基于长期购买力平价的澳元公允价值估计在近四年下跌后趋稳

Figure 17:Figure 17:短期公允价值估计也显示当前澳元远未高估

Figure 18:Figure 18:澳元多头头寸升至过去十年高位

Figure 19:Figure 19:已开立和已关闭的外汇交易建议

Figure 20:Figure 20:UBS外汇预测
