野村 日本股票量化策略:我们预计在日元出现零星急剧升值的情况下,反向领先滞后效应将回归
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告更新了野村的量化策略模型,重点关注日元汇率波动对日本股市的影响及非居民投资者的交易行为。 分析指出,当汇率影响较小时,股价动能和盈利预测修正对股价的推动作用更为显著。 尽管今年日元汇率的高稳定性导致“反向领先滞后效应”暂时消失,但若未来日元出现零星的急剧升值,该效应有望重现。 此外,随着AI相关股票的过度集中度下降,跟随非居民投资者基于个股偏好的交易策略预计将重新变得有效。
主要观点
- 汇率影响较小的股票在盈利预测上调后,更易获得股价上涨。
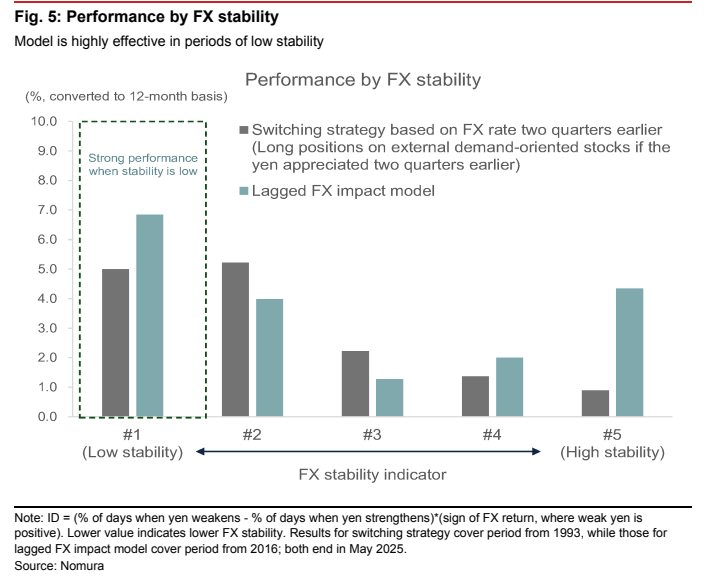
- “反向领先滞后效应”在日元汇率高稳定性环境下失效。
- 若日元出现零星急剧升值,预计反向领先滞后效应将回归。
- AI相关股票的过度集中度可能正在缓解。
- 跟随非居民投资者个股偏好的交易策略有望复苏。
论述逻辑
- 日元汇率波动(事件)→ 影响企业成本与出口竞争力(传导)→ 导致汇率敏感型股票表现分化(中间状态)→ 结合盈利修正与个股偏好模型(分析工具)→ 预测在汇率波动加剧时,反向领先滞后效应回归,且个股驱动型策略优于因子驱动型策略(结论)。
关键展望
- 若日元汇率稳定性下降并出现零星急剧升值,反向领先滞后效应将重新显现。
- AI相关股票的过度集中市场环境不太可能持续。
推荐标的
- 报告未给出具体个股评级,但提供了参考列表。
关键图表
图1. 美元/日元
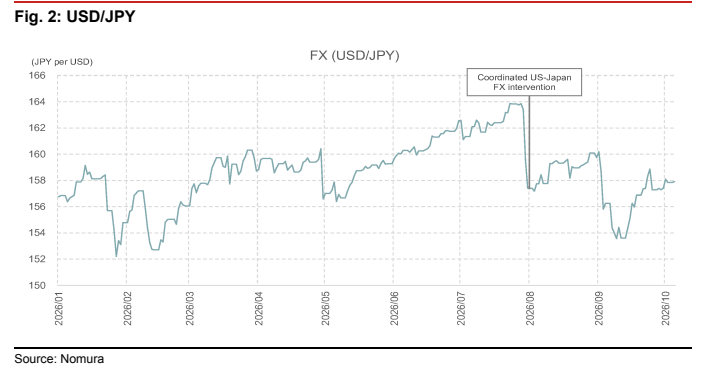
图2. 按宏观经济权重划分的上调预期股票
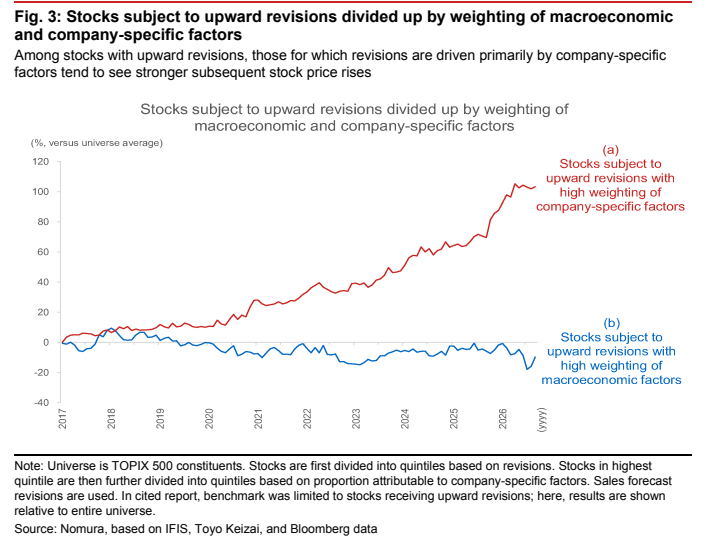
图3. 按外汇稳定性划分的业绩表现