华创证券 信用周报第三批摊余债基新增上报,关注机构性机会
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本周信用债收益率窄幅震荡,信用利差走势分化。 9月末稳增长政策加码引发机构止盈,节后债市在政策预期消化及资金面转松下有所修复。 摊余成本法债基发行持续推进,10月8日、9日第三批16只产品新增上报,叠加理财季初回流,对信用债需求形成支撑。 当前信用利差处于2024年以来偏低水平,策略上建议优先关注短端偏防御品种,警惕稳增长政策节奏及权益风偏变化带来的波动。
主要观点
- 信用债收益率窄幅震荡,节后市场有所修复
- 摊余成本法债基持续扩容,第三批16只产品新增上报
- 信用利差处于2024年以来偏低水平,赔率有限
- 财政部安排使用5500亿元地方政府债务结存限额
- 短端品种作为组合底仓,关注结构性机会
- 二永债机构增配强度减弱,短期关注止盈压力
论述逻辑
- 稳增长政策加码与机构止盈导致9月末债市调整 -> 节后政策预期消化及资金转松带动修复 -> 摊余债基持续上报提供需求支撑 -> 信用利差处于低位 -> 策略转向防御,关注短端及政策节奏。
关键展望
- 央行买债呵护下,债市情绪有望维持平稳
- 重点关注稳增长政策节奏及权益风偏变化
推荐标的
- 报告未明确给出推荐标的
关键图表
图1. 图表 1: 信用债收益率及信用利差走势
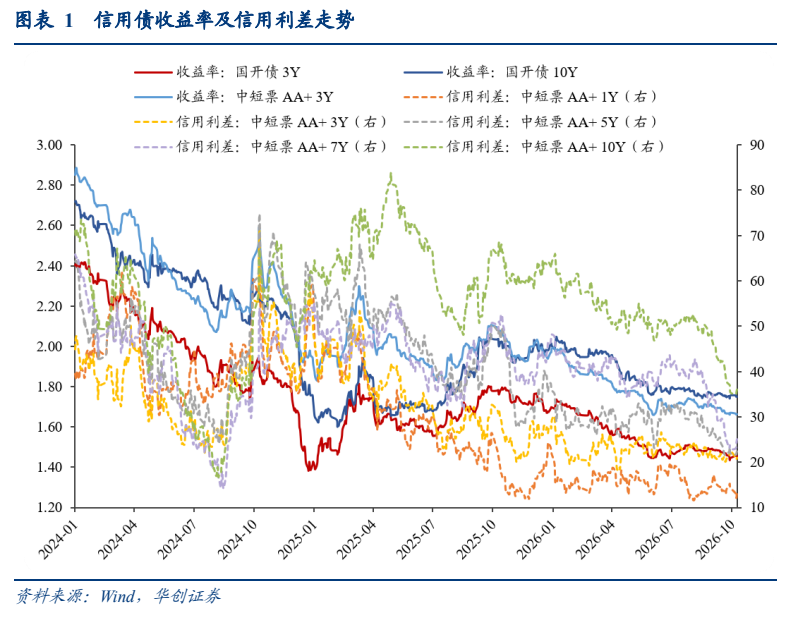
图2. 图表 3: 今年三批摊余债基产品申报及募集进展
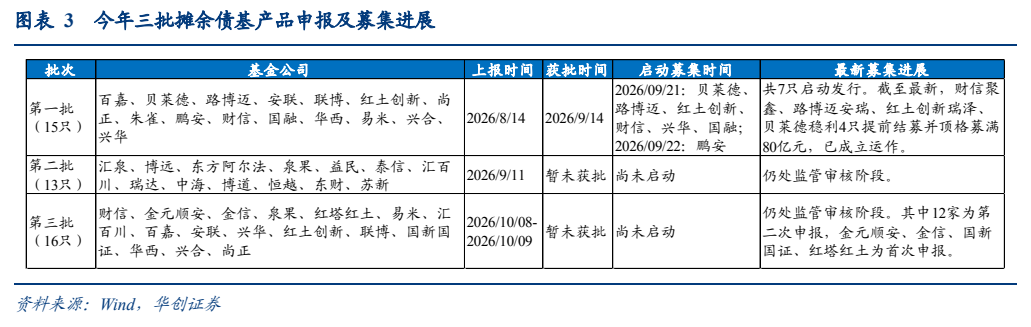
图4. 图表 17: 城投债等级利差变动 (BP )
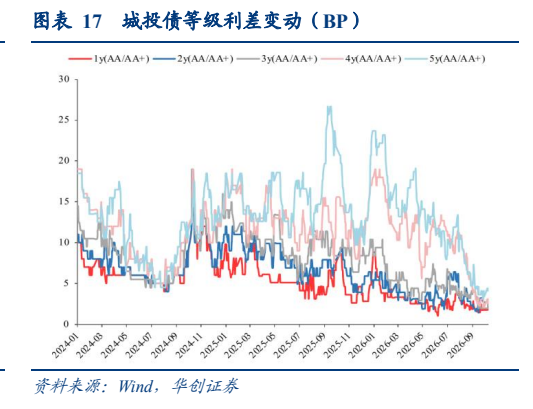
图5. 图表 19: 城投债收益率、信用利差及其分位数水平变化
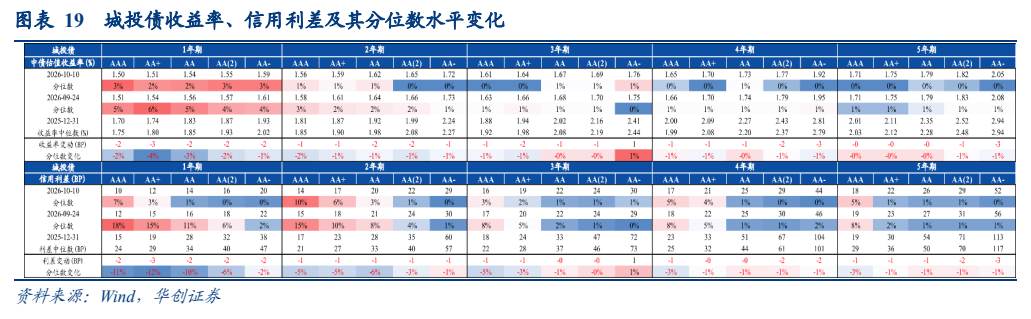
图6. 图表 22: 煤炭债收益率、信用利差及其分位数水平变化
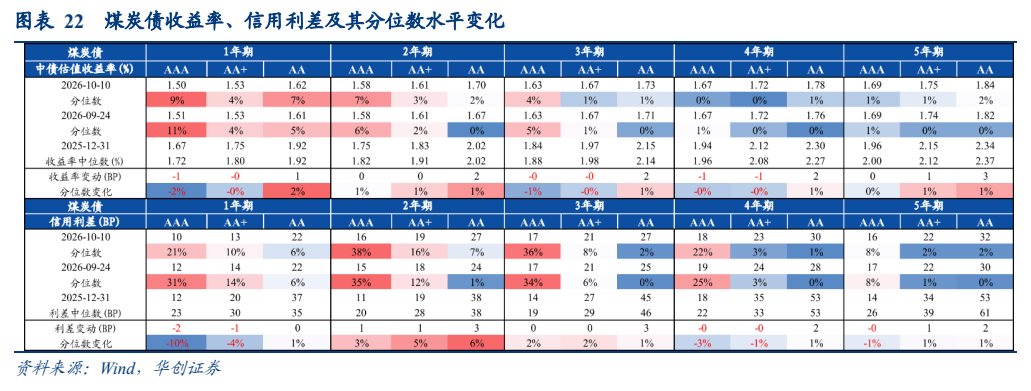
图7. 图表 24: 银行二级资本债收益率、信用利差及其分位数水平变化
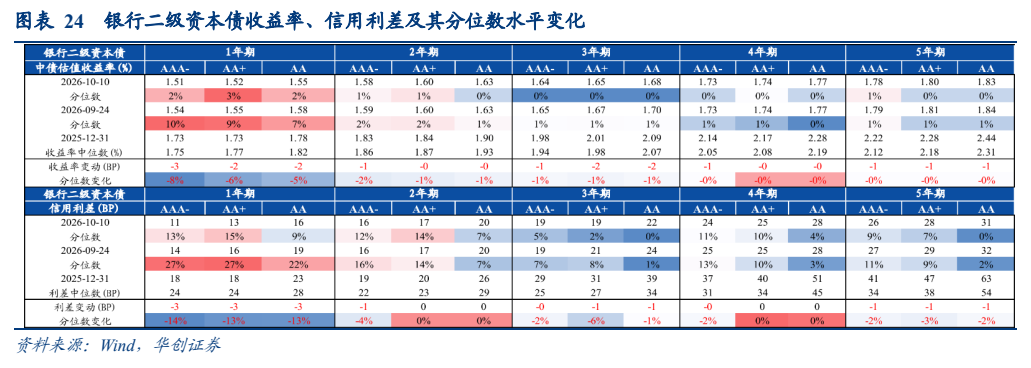
图8. 图表 27: 保险次级债收益率、信用利差及其分位数水平变化
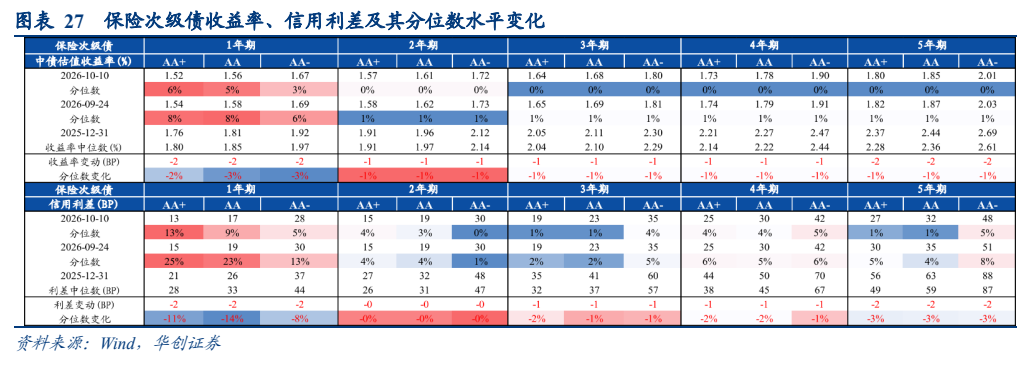
图9. 表 29: 金融债周度发行、偿还和净融资
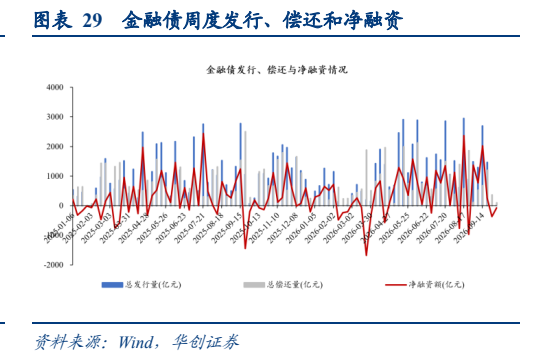
图10. 图表 32: 推迟与取消发行信用债规模(亿元)
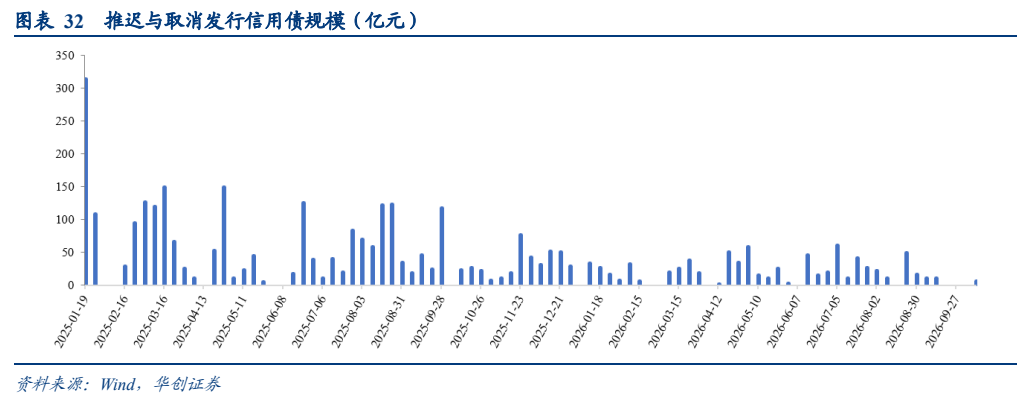
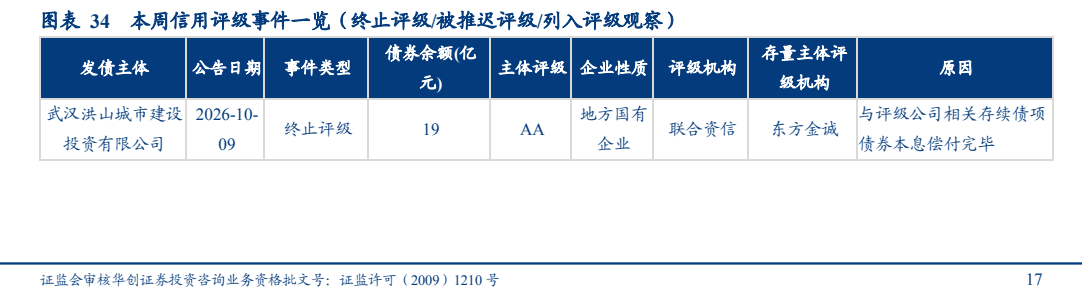
图11. 图表 34: 本周信用评级事件览(终止评级/被推迟评级/列入评级观察)