华丰科技(688629)受益τ定律,高速连接器技术和价值齐升 深度研究 华源证券 2026 10 08
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
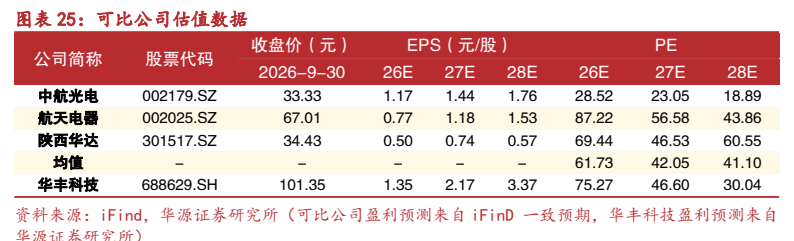
华源证券于2026年10月8日发布华丰科技首次覆盖报告,给予“买入”评级。 公司深耕连接器60余年,2025年紧抓数据中心基础设施升级与AI算力需求机遇实现业绩反转:总营收25.28亿元、同比增速131.5%(2024年为10.92亿元),归母净利润3.59亿元,毛利率从2024年的18.47%提升至31.44%,净利率升至13.88%。 第一大客户华为2025年占公司年度销售总额60.52%、贡献销售额近15.30亿元,较2024年占比超35%大幅增长;2020-2022年公司高速背板占华为约20%-30%市场份额,且为华为高速背板连接器两大国内供应商之一。 112G产品已批量供货,224G高速线模组于2026年6月进入量产阶段,公司正面向2027年扩产。 驱动层面,昇腾950DT超节点计划2026年Q4上市,华为昇腾芯片路线图互联带宽升至2TB/s、2.2TB/s、4TB/s,τ定律指向算力芯片对高阶连接器件的明确升级需求;防务端2026年国防预算1.94万亿元、同比+6.9%提供基本盘支撑。 报告预计公司2026-2028年归母净利润6.30/10.18/15.80亿元,同比增速75.83%/61.52%/55.13%,当前股价对应PE 75.27/46.60/30.04倍,可比公司(中航光电、航天电器、陕西华达)2026年iFind一致预期PE均值62X。
主要观点
- 首次覆盖给予“买入”评级:预计2026-2028年归母净利润6.30/10.18/15.80亿元,同比增速75.83%/61.52%/55.13%,当前股价对应PE 75.27/46.60/30.04倍,可比公司2026年iFind一致预期PE均值62X
- 2025年业绩突破性增长:总营收25.28亿元、同比增速131.5%(2024年为10.92亿元),归母净利润3.59亿元走出战略蓄力期利润低谷,毛利率从18.47%提升至31.44%(+12.97pct),销售、管理、研发费用率分别降至2.11%、7.13%、6.36%,净利率升至13.88%
- 华为成为第一大客户:2025年占公司年度销售总额比例达60.52%、贡献销售额近15.30亿元,较2024年占比超35%(按35%核算为3.82亿元)大幅增长;2020-2022年公司高速背板占华为约20%-30%市场份额
- 高速产品跨代升级:112G产品已批量供货,224G高速线模组2026年6月进入量产阶段,产能利用率较高,良率、效率仍在爬坡,并面向2027年扩产;高附加值224G占比提升有望推动毛利率在39.75%基础上进一步上修
- 产能建设与订单同步兑现:2024年共计投入1.47亿元建设高速线模组生产线项目,新建高速模组自动生产线4条、通用模组自动生产线2条,产品良率已达85%;“以销定产”模式下产线扩张或意味着相关订单已现
- 技术护城河深厚:VITA74系列产品达国内领先水平,FMC系列产品已应用于我国空间站项目;2025年研发费用近1.61亿元、同比+40.87%,累计在研项目规模9.49亿元,其中国防重点在研项目金额累计超过2.01亿元、当期投入约0.34亿元
- 防务连接器格局稳定、公司市占率居前:前五大军用连接器厂家市占率从2013年59%提升至2019年79%,2020年前四大企业市占率76%,公司市占率6%、仅次于中航光电与航天电器;防务类连接器毛利率长期维持在50%以上
- 国防开支持续上升支撑防务需求:2025年我国国防支出1.78万亿元,2026年预算安排国防支出1.94万亿元、同比+6.9%;我国战斗机+轰炸机约1586架、仅为美国(超过2952架)一半左右,若向美国现役规模靠拢,以单机配套电连接器近千套测算,潜在新增需求或将超过百万套量级
- 算力国产替代空间广阔:截至2025年6月我国算力总规模达962EFlops(FP32)、同比+73%、全球占比约21%,智能算力规模782EFlops、同比+96%、占比81%;预计2025年底我国智能算力规模将突破1000EFlops
- 华为昇腾生态加速放量:昇腾950PR已于2026年3月随Atlas 350商用,单卡FP4算力1.56 PFLOPS、为H20的2.87倍;Atlas 950 SuperPoD实现业界最大1024卡规模、提供1 EFLOPS FP8、2 EFLOPS FP4算力,预计2026年Q4上市;公司为华为高速背板连接器两大国内供应商之一
- τ定律揭示算力互联升级趋势:华为规划2026Q4发布950DT、2027Q4发布960、2028Q4发布970芯片,互联带宽分别达2TB/s、2.2TB/s、4TB/s;预计到2031年基于τ定律的高端芯片晶体管密度将达1.4纳米制程同等水平
- 分业务关键假设:组件业务2026-2028年营收增速80.00%/70.00%/60.00%、毛利率有望在39.75%基础上进一步上修;连接器业务40%/35%/35%、毛利率维持18%左右;系统互连产品10%/10%/10%;对应总营收2026-2028年为41.08/64.79/98.85亿元
论述逻辑
- 公司深耕连接器60余年、防务资质与技术双壁垒构筑护城河(VITA74国内领先、FMC用于空间站)→ 国防开支持续增长(2026年预算1.94万亿元、+6.9%)叠加“十四五”调整周期收尾,防务基本盘具备回升基础 → AI算力需求爆发叠加海外高端算力禁售,国产替代推动华为昇腾加速放量(Atlas 950 SuperPoD预计2026年Q4上市)→ 公司深度绑定华为(2025年占销售总额60.52%、高速背板两大国内供应商之一、哈勃投资持股2.95%),112G批量供货、224G于2026年6月量产、面向2027年扩产 → τ定律与昇腾芯片路线图(互联带宽2TB/s、2.2TB/s、4TB/s)意味着算力芯片对高阶连接器件有明确升级需求 → 组件业务高增(2026-2028年增速80.00%/70.00%/60.00%)带动总营收41.08/64.79/98.85亿元、归母净利润6.30/10.18/15.80亿元 → 对标可比公司2026年iFind一致预期PE均值62X,首次覆盖给予“买入”评级
关键展望
- 昇腾950DT超节点计划2026年Q4上市,224G产品2026年6月已进入量产、良率效率仍在爬坡,高附加值224G产品占比提升有望推动毛利率在39.75%基础上进一步上修
- 公司正面向2027年扩产,具体产能仍取决于人员到位、设备调试、良率提升及客户项目进展
- 华为昇腾AI芯片路线图:2026Q4发布950DT、2027Q4发布960、2028Q4发布970芯片,互联带宽分别达2TB/s、2.2TB/s、4TB/s
- τ定律下预计到2031年,高端芯片晶体管密度将达到1.4纳米制程的同等水平
- 风险提示:需求不及预期、新产品研发不及预期、产能不及预期、新技术替代风险
推荐标的
- 华丰科技(688629.SH):买入(首次覆盖);预计2026-2028年归母净利润6.30/10.18/15.80亿元,对应PE 75.27/46.60/30.04倍;理由:高速连接产品布局良好、客户卡位具有优势,有望在国产算力发展浪潮中充分受益
- 可比公司(用于估值对标,非本报告推荐标的):中航光电(002179.SZ)、航天电器(002025.SZ)、陕西华达(301517.SZ);截至2026年9月30日,2026年iFind一致预期PE均值62X,三家公司2026E PE分别为28.52、87.22、69.44
关键图表
图1. 图表 1: 公司历史沿革
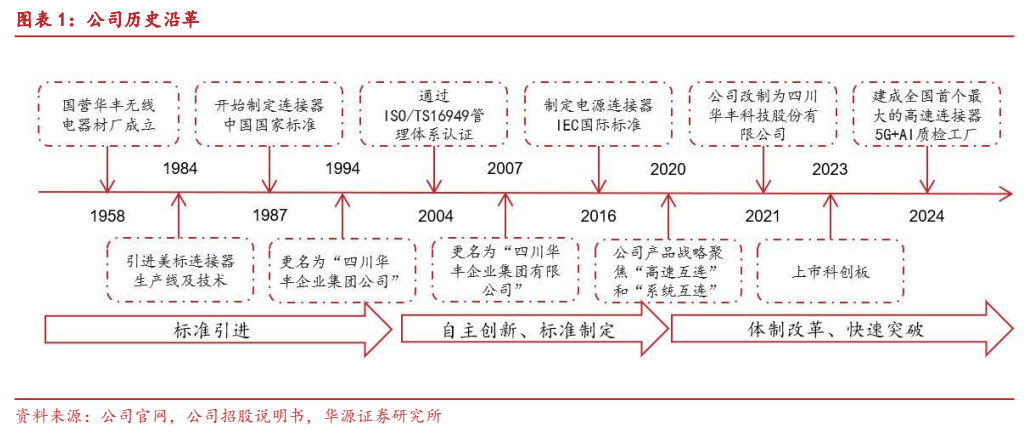
图2. 图表 3: 公司管理层简况
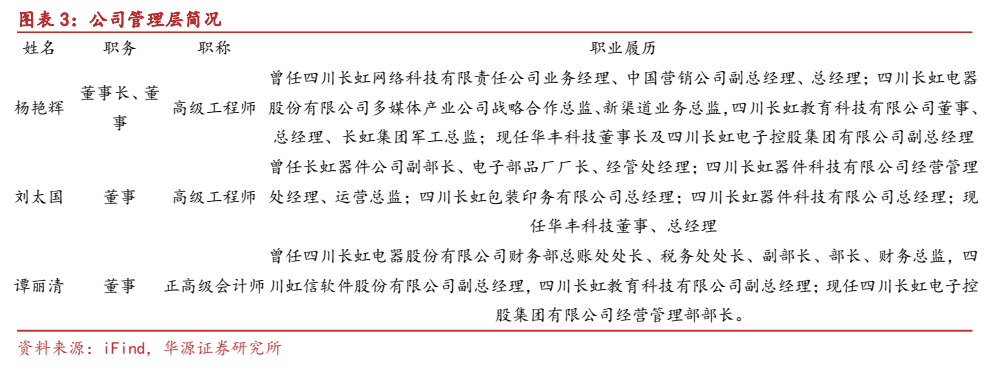
图3. 图表 5: 2021-2026H1 公司总营收情况(亿元)
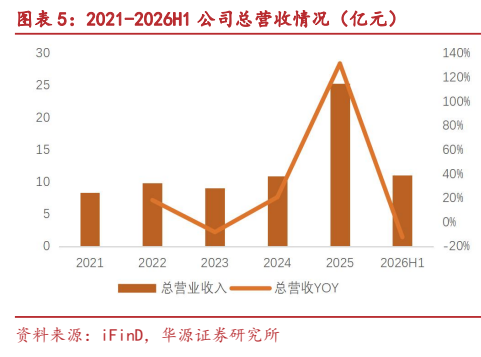
图4. 图表 8: 2021-2026H1 公司毛利率与净利率情况(%)
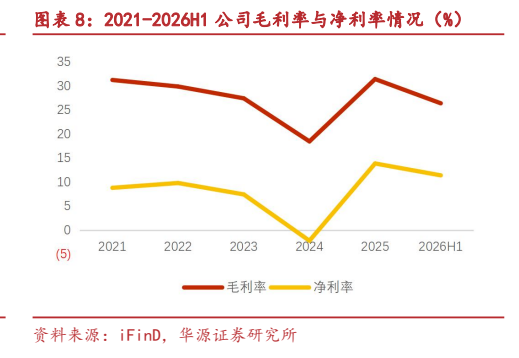
图5. 图表 10: 2026-2035 年全球连接器市场规模(百万美元)
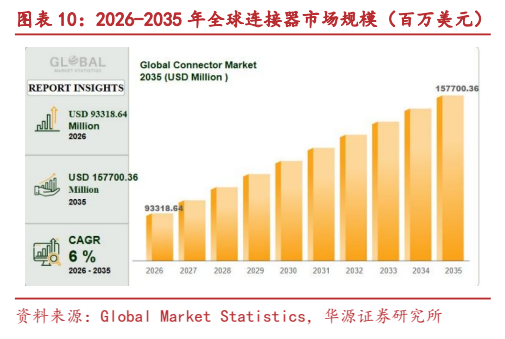
图6. 图表 12: 同业 VITA 74 产品性能指标对比
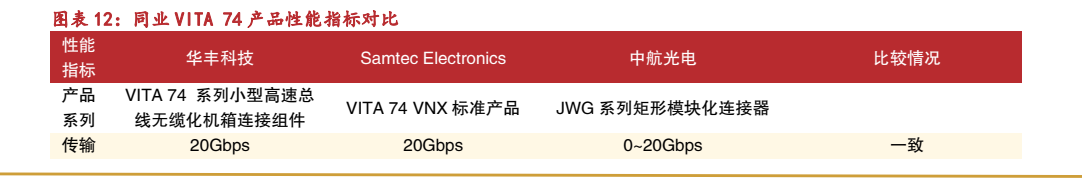
图7. 图表 14: 2015-2025 我国国防开支(万亿元)
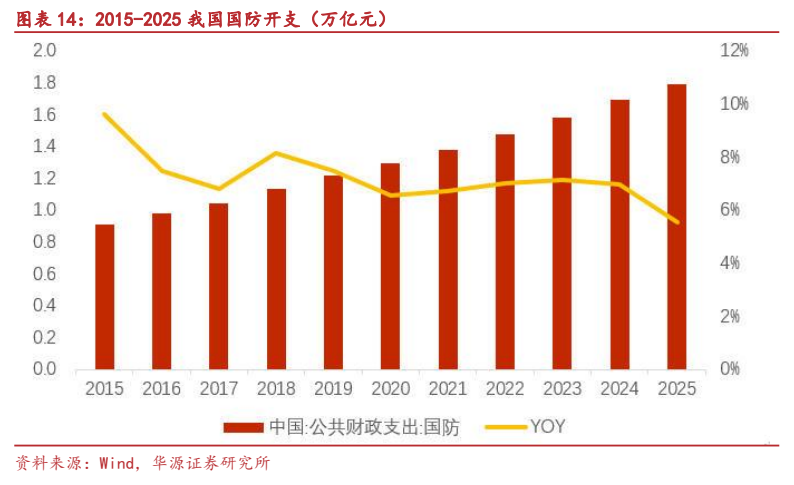
图8. 图表 16: 2010-2020 年全球无人机系统军贸市场占比
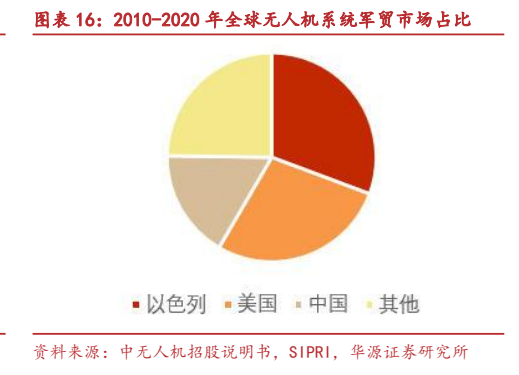
图9. 图表 18: OpenRouter 模型用量数据及国产模型用量数据(T)
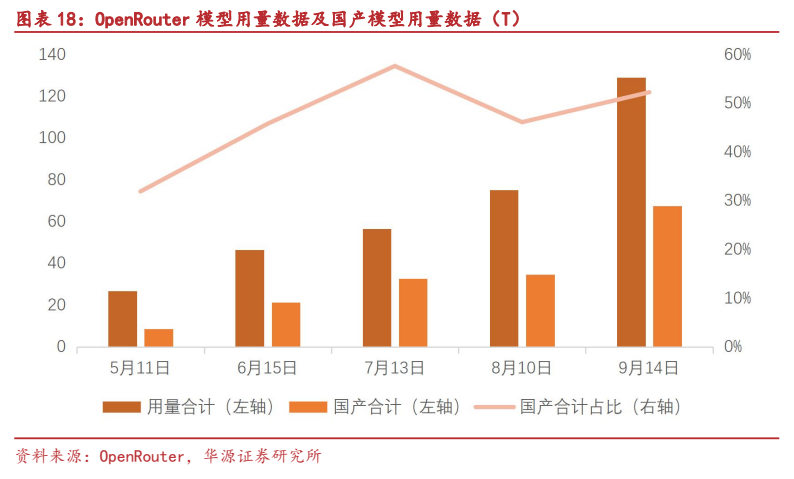
图10. 图表 21: 公司服务器领域高速产品
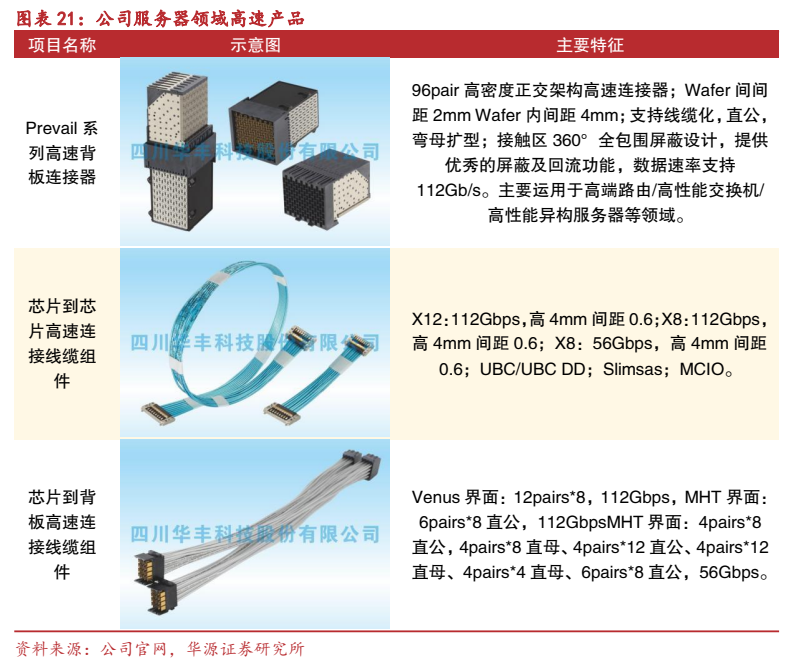
图11. 图表 23: 2025 年公司募集资金使用规划(百万元)
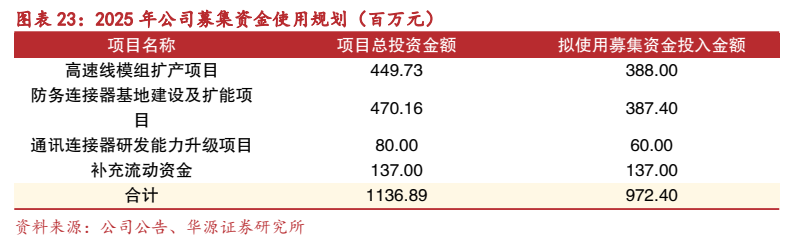
图12. 图表 25: 可比公司估值数据