瑞银美国经纪商与资产管理:布朗尼积分:调查显示私募股权退出时机尚需时日
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银通过调查发现,私募股权(PE)退出时机将比预期更长,这对美国经纪商和资产管理公司构成影响。调查显示,多数PE公司预计退出活动将在2026年下半年至2027年才显著回升。当前退出延迟主要源于估值分歧和利率环境。报告认为,这一趋势将抑制短期交易收入,但长期有利于资产管理规模增长。瑞银维持对行业的中性看法,并强调需关注利率变化和并购活动复苏节奏。
主要观点
- PE退出时机延迟:调查显示,超过60%的受访PE公司预计首次公开募股(IPO)和并购退出将在2026年下半年之后才明显增加。
- 估值分歧是主因:约45%的受访者指出,买卖双方对资产估值存在10-20%的差距,导致交易难以达成。
- 利率环境制约:高利率环境下,杠杆收购融资成本上升,进一步抑制退出活动。
- 短期收入承压:经纪商和资产管理公司的交易咨询费收入在2026年上半年可能同比下降15-20%。
- 长期管理规模增长:PE公司持有资产时间延长,推动管理费收入稳定增长,预计2026年行业管理费收入增长5-8%。
- 行业评级中性:瑞银对经纪商和资产管理板块维持中性评级,认为当前估值已反映退出延迟风险。
- 并购活动复苏信号:调查中30%的受访者预计2027年并购交易量将恢复至2021年水平。
- 利率敏感度:若美联储在2026年下半年降息50个基点,退出活动可能提前一个季度回暖。
论述逻辑
瑞银通过问卷调查PE公司退出计划 → 发现多数公司预计退出时机在2026年下半年之后 → 原因包括估值分歧和高利率 → 导致短期交易收入下降 → 但长期管理费收入因资产持有期延长而增长 → 因此对行业整体影响中性 → 维持中性评级。
关键展望
- 报告明确提到,PE退出活动显著回升的时间窗口在2026年下半年至2027年。
- 若美联储降息50个基点,退出活动可能提前一个季度。
- 风险因素包括利率持续高企和估值分歧扩大。
- 报告未给出具体目标价或评级调整。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 咨询:本季度关键趋势摘要
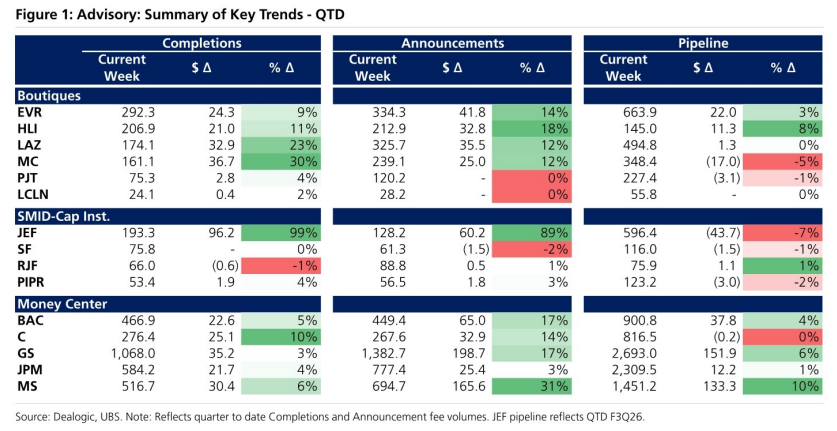
图2. 咨询季度估算
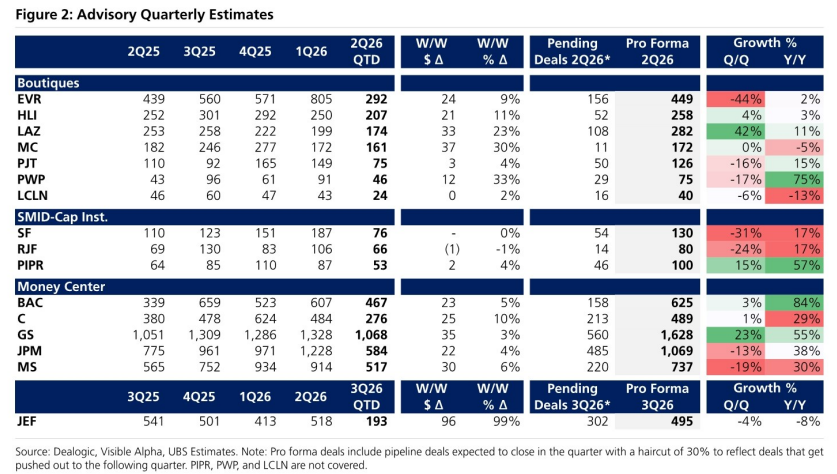
图3. 咨询收入变动与收入预期对比
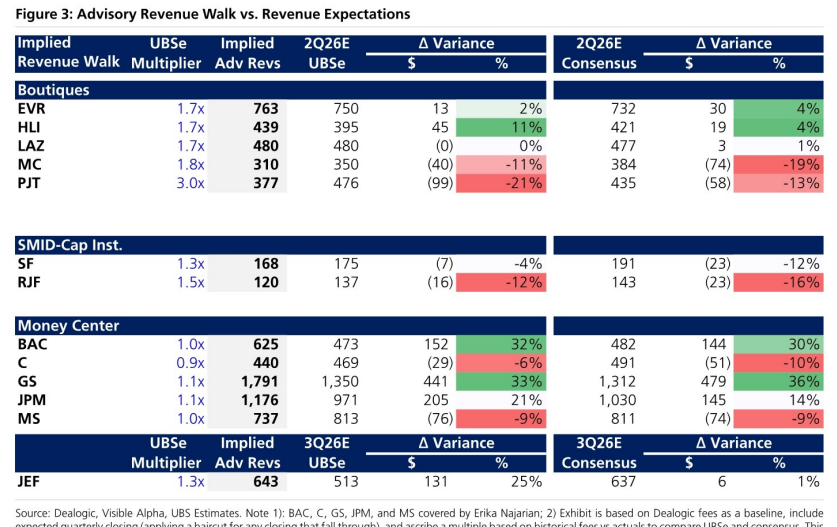
图4. 按季度预计完成情况
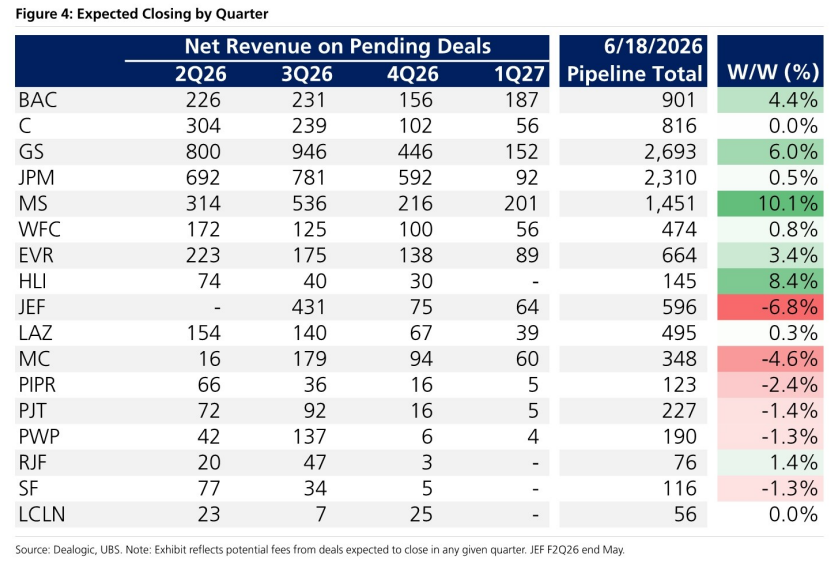
图5. 2026年每周收入管道
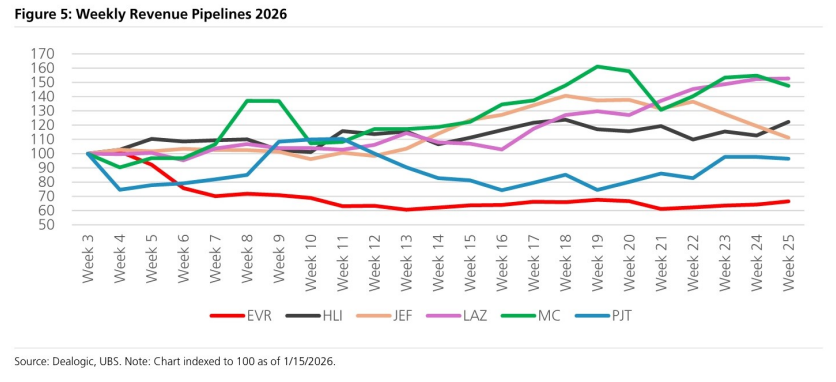
图6. 咨询管道
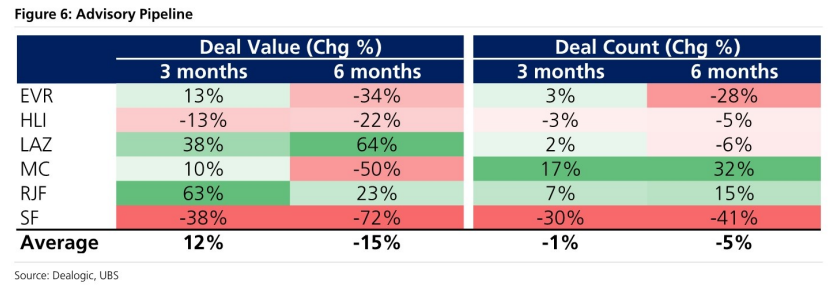
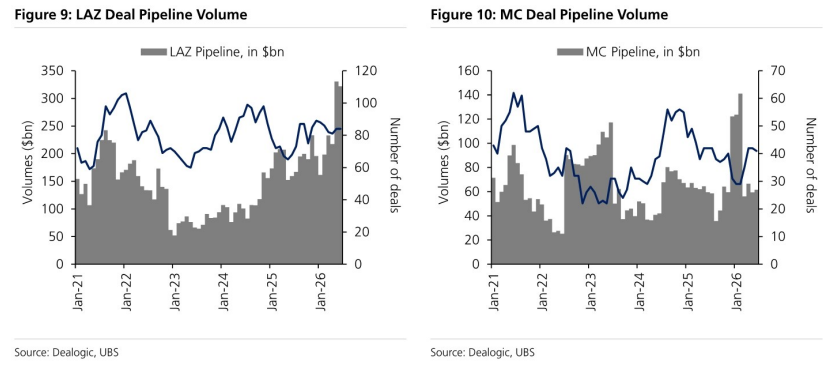
图7. EVR交易管道量
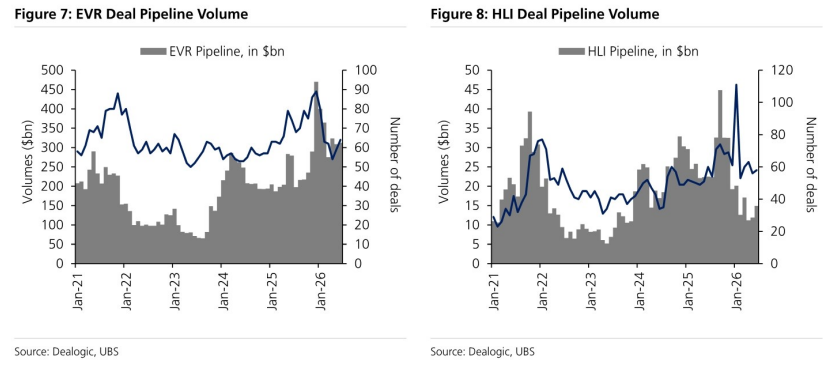
图8. HLI交易管道量