美国银行:美银 全球新兴市场周报:在曼谷买入?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本期周报认为,新兴市场短期波动可能加大,但预计在10月中旬曼谷IMF会议、10月底FOMC会议与美国中期选举之间将出现EM买入机会;该行观点暗示2年期美债利率+35bps、EUR/USD -2%、SPX -10%,对应EXD指数利差+25bps。 中国'929'政策组合包括25bp PSL降息(1.75%降至1.50%)、扩大科技企业与小微企业再贷款、以及与财政部联合推出的全国性房贷利息补贴,报告认为这是定向支持投资与稳楼市的第一步,但规模远不及2024年9月24日的政策组合,除非出口增长明显修正和/或财政恶化,更激进刺激的概率仍低。 匈牙利NBH维持利率5.50%,并将CPI目标自2028年1月起下调至2.5%,被视为迈向欧元采用的第一个具体官方步骤;美银维持基准利率到2027年底降至4.50%、2028年降至4.0%的预测。 罗马尼亚S&P降级大概率避免,Romania EXD从MW上调至OW并建议买入EUR Sept-33债券,其10年期信用风险溢价约60bps(12个月区间25bp至75bp)。 拉美方面,秘鲁调研维持乐观的非共识增长观点;新开做空MXN/CLP(入场54.35、目标52.00、止损56.00,三个月carry -0.8%、vol 4.5%),逻辑是墨西哥2027年前按兵不动而智利因粘性通胀将加息。 主权策略将哥伦比亚外债上调至Overweight,估值较评级便宜约1.7个notch,2026年剩余供给约$4-5bn应易被吸收。 CTA监测显示EM利率信号混合、做多亚洲外汇、EEMEA混合、做空拉美外汇;下周关注印度、秘鲁和波兰货币政策会议。
主要观点
- 总体观点:短期波动可能加大,但预计在10月中旬曼谷IMF会议、10月底FOMC与美国中期选举之间将出现EM买入机会。
- 美银观点给出量化锚:2年期美债利率+35bps、EUR/USD -2%、SPX -10%,对应EXD指数利差+25bps。
- 中国'929'政策组合是定向支持而非强宽松信号:25bp PSL降息(1.75%降至1.50%)、扩大科技企业和小微企业再贷款、与财政部联合推出全国性房贷利息补贴;PSL降息有助于政策性金融工具落地,房贷补贴可缓冲8月底楼市新规的拖累。
- 报告认为中国政策刺激旨在提振投资和稳定楼市,但规模远不及2024年9月24日的政策组合;政策制定者在出口强劲背景下仍对总需求相对放心,除非出口增长明显修正和/或财政恶化,出台更激进刺激方案的概率将保持低位。
- 印尼:领导层更迭后印尼央行连续两次会议政策倾向转鸽,不愿将利率纳入稳定IDR的工具箱,构成利差逆风。
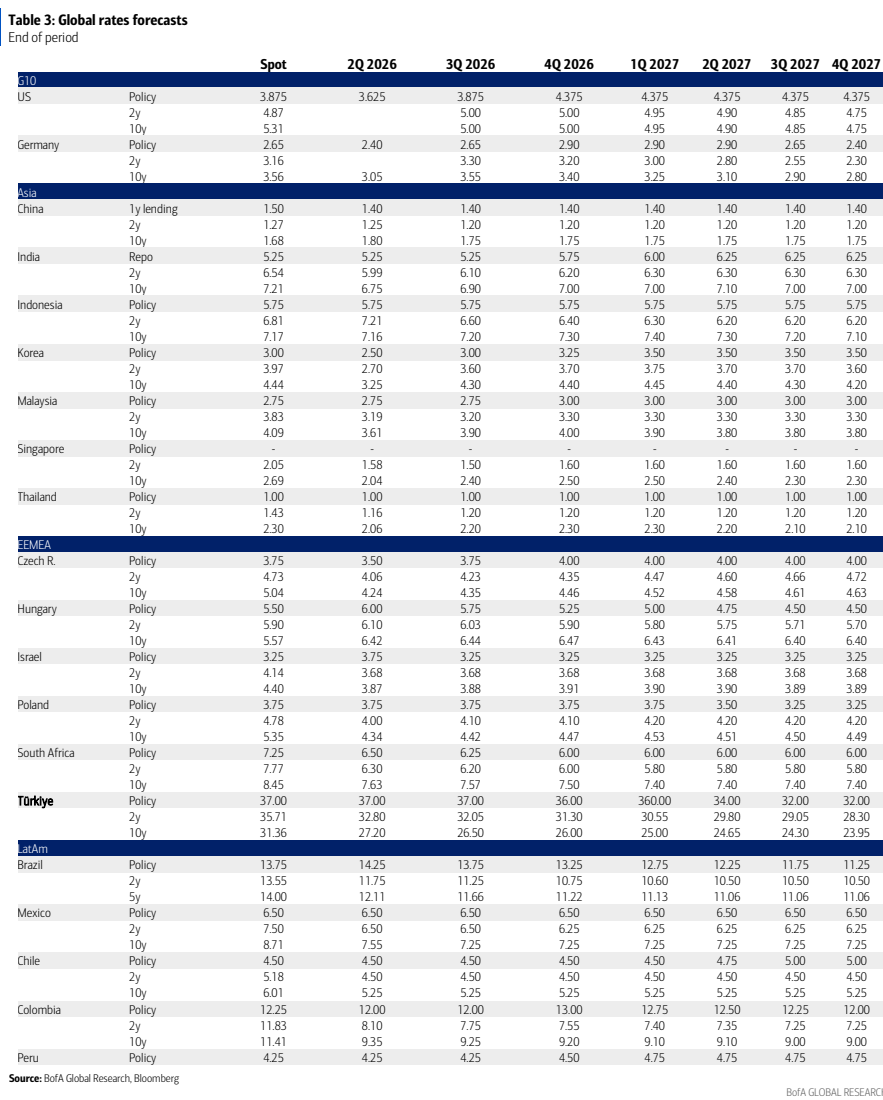
- 匈牙利:NBH维持利率5.50%,并将CPI目标自2028年1月起下调至2.5%,是迈向欧元采用的第一个具体官方步骤;新预测2026年通胀1.8%、2027年3.1%(显著高于此前2.3%)、2028年政策期限末2.5%,美银维持基准利率到2027年底降至4.50%、2028年降至4.0%的判断,并认可HUF持续升值趋势。
- 罗马尼亚:S&P降级大概率得以避免,Romania EXD从MW上调至OW并建议买入EUR Sept-33债券;10年期信用风险溢价约60bps(12个月区间25bp至75bp),EUR券对USD券存在51bp的利差优势。
- 秘鲁实地调研:维持乐观的非共识GDP增长观点,依据是私人投资与对外账户的繁荣;将El Niño视为暂时冲击,不同意政府弱势的说法。
- 墨西哥与智利:新开做空MXN/CLP,入场54.35、目标52.00、止损56.00,三个月carry为-0.8%、vol为4.5%;核心逻辑是墨西哥与Fed脱钩、2027年前按兵不动,智利因粘性通胀将加息。
- 哥伦比亚:外债评级近期从Marketweight上调至Overweight,近期跑输(部分回吐选举行情)提供有吸引力入场点;估值较BB+/BB平均评级便宜约1.7个notch(以BB-估值交易,12个月区间-2.9至-0.9),2028年基本赤字目标为平衡,2026年剩余供给约$4-5bn应易被吸收,回购已使Colombia USD存量减少超过$10bn。
- 交易动态:平仓USD/ZAR多头于16.365(开仓17.15),因不再认为兰特能对美元大幅跌破17;EM Alpha组合在持交易还包括Long AUDZAR、Short THB vs long INR & MYR、Buy AUD/SGD、Short USD/PEN、Sell EUR/BRL、Long Argentina 35s等。
- 仓位与前瞻:CTA监测显示EM利率信号混合,做多亚洲外汇、EEMEA混合、做空拉美外汇;下周印度、秘鲁和波兰将召开货币政策会议。
论述逻辑
- 事件窗口(10月中旬曼谷IMF会议 → 10月底FOMC → 美国中期选举)预计放大短期波动 → 美银将其量化为2年期美债利率+35bps、EUR/USD -2%、SPX -10%、EXD指数利差+25bps → 波动过后形成EM买入机会 → 国别层面落地:中国'929'定向宽松(PSL降25bp+再贷款扩容+房贷利息补贴)被解读为稳增长第一步而非政策大转向,因此维持激进刺激低概率的判断 → 匈牙利CPI目标下调至2.5%指向欧元采用路径,HUF升值有助长期降通胀,支撑利率下行预测 → 罗马尼亚评级事件风险大概率解除、估值与51bp EUR-USD利差优势推动EXD上调至OW并买入EUR Sept-33 → 哥伦比亚财政两年紧缩雄心加1.7个notch估值折让支撑外债OW → 拉美利率路径分化(墨西哥2027年前按兵不动vs智利粘性通胀下加息)转化为做空MXN/CLP交易 → 秘鲁私人投资与对外账户繁荣支撑非共识看多 → 最后以CTA仓位(利率混合、多亚洲FX、空拉美FX)与下周印度、秘鲁、波兰央行会议作为验证背景。
关键展望
- 未来数周关键验证窗口:10月中旬曼谷IMF会议、10月底FOMC会议和美国中期选举,波动之后美银预计出现EM买入机会。
- 罗马尼亚:若评级获确认将移除重要的近期事件风险,但上半年遭降级的可能性仍然存在。
- 匈牙利:NBH新预测2026年通胀1.8%、2027年3.1%、2028年政策期限末2.5%;美银维持基准利率到2027年底降至4.50%、2028年降至4.0%的预测;匈牙利ERM2加入日期(可能自2028年底起)在2027-28年间变得更加清晰。
- 中国:除非出口增长出现明显修正和/或财政恶化,出台更激进政策刺激方案的概率将保持低位。
- 哥伦比亚:政府目标2028年实现基本赤字平衡;若2028年基本赤字为GDP的-1%-2%(与修订后预测一致),美银认为将利好市场;2027年约$6-9bn的供给,市场胃口将取决于届时获批的财政调整措施。
- 利率路径展望:墨西哥到2027年按兵不动(与Fed脱钩);智利因粘性通胀限制了对冲击的忽略能力而将加息。
- 下周前瞻:印度、秘鲁和波兰将召开货币政策会议。
推荐标的
- 主权外债上调:Romania EXD从Marketweight上调至Overweight(Sep-26),并建议买入EUR Sept-33债券。
- 哥伦比亚外债:从Marketweight上调至Overweight(Sep-26),理由是近期跑输提供有吸引力入场点、估值较评级便宜约1.7个notch。
- 新开外汇交易:做空MXN/CLP(入场54.35,目标52.00,止损56.00)。
- 平仓交易:Long USD/ZAR于16.365平仓(开仓价17.15,原目标18.0、止损16.0)。
- EXD Overweight组合(Table 6):Sri Lanka (Apr-26);Hungary (Feb-25)、Israel (Nov-24)、Kuwait (Sep-26)、Romania (Sep-26)、Serbia (Sep-26)、Sharjah (Apr-23)、Ukraine (Apr-24)、Uzbekistan (Jan-26);Argentina (Jul-23)、Brazil (Apr-26)、Colombia (Sep-26)、DomRep (May-26)。
- EXD Underweight组合(Table 6):Philippines (Apr-20);Iraq (Nov-25)、Tunisia (Oct-24)、Senegal (Dec-25);Mexico (Jun-26)。
- EM Alpha在持交易(节选):Long AUDZAR(入场11.57,目标12.15,止损11.22)、Short THB vs long INR & MYR(目标103.00,止损98.00)、Buy AUD/SGD(入场0.909,目标0.930,止损0.895)、Short USD/PEN(目标3.2,止损3.5)、Sell EUR/BRL(目标5.50,止损6.10)、Long Argentina 35s(目标82.1,止损69.5)。
关键图表
图1. 新兴市场市场定价的实际政策利率目前已具有限制性
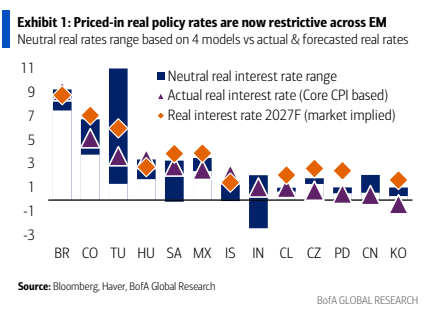
图2. 新兴市场实际收益率处于极高水平,但与美国相比仅为中性
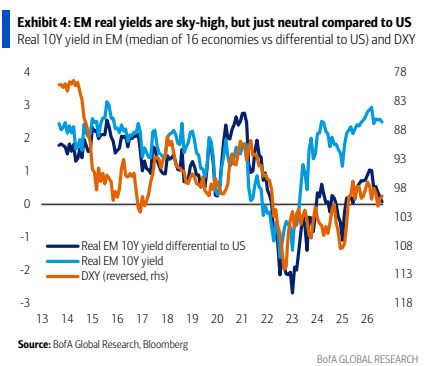
图3. 中国人民银行将一年期PSL利率下调25个基点,由1.75%降至1.50%
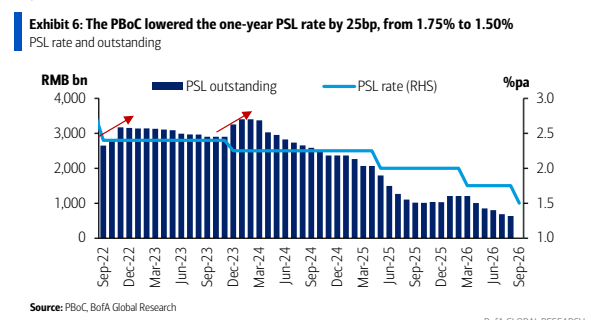
图4. 流动性(SRBI净额)仍处于短缺状态,但正逐步缓解
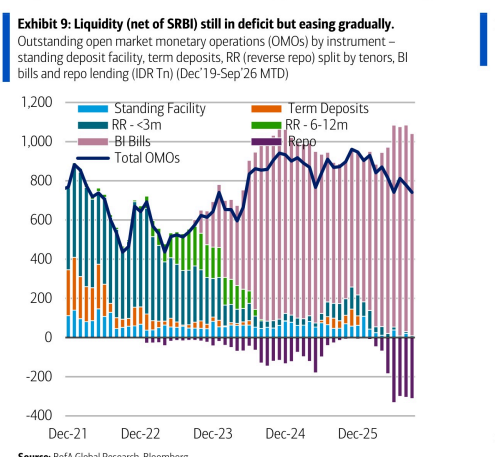
图5. 高服务业通胀可能制约匈牙利央行(NBH)实现更低通胀目标的努力
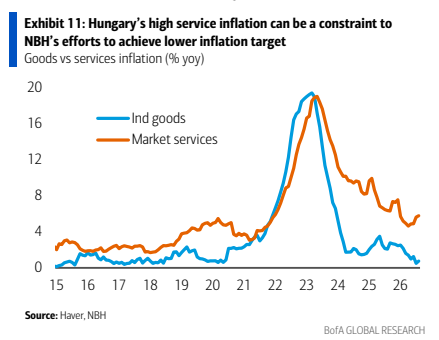
图6. 匈牙利福林REER过去明显跑输同类货币
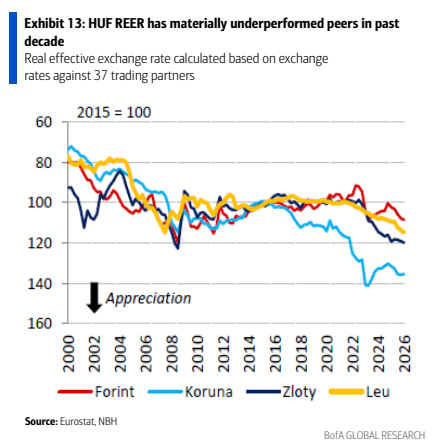
图7. 罗马尼亚10年期信用风险溢价
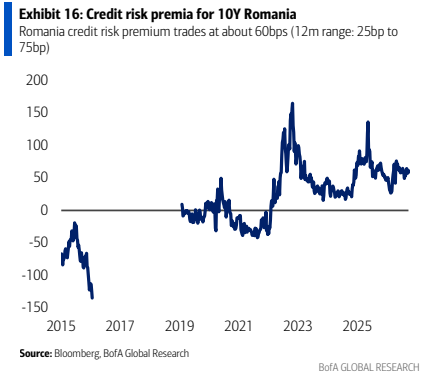
图8. 做空MXN/CLP:智利可能率先加息

图9. 哥伦比亚10年期隐含评级与实际评级对比
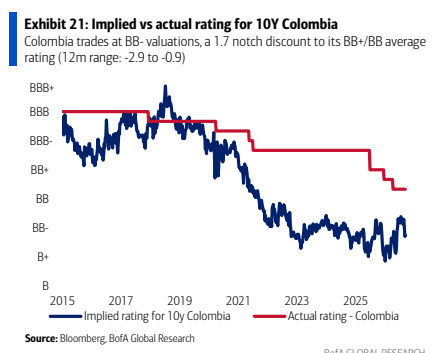
图10. 新兴市场货币趋势反转信号的方向广度——新趋势出现的早期预警信号
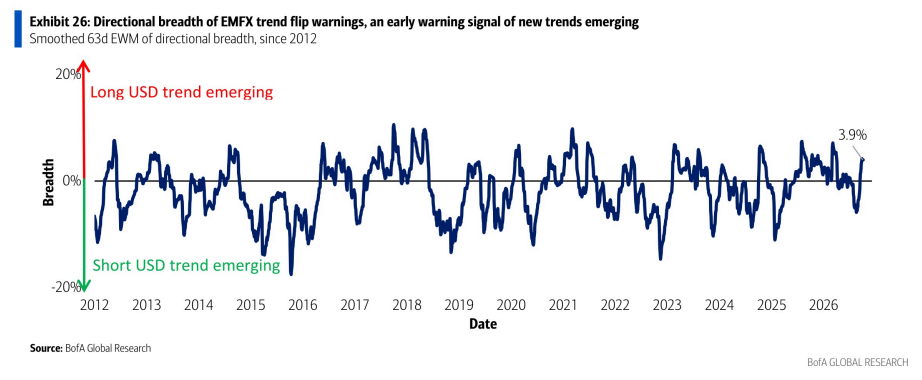
图11. EXD情绪指标速度计
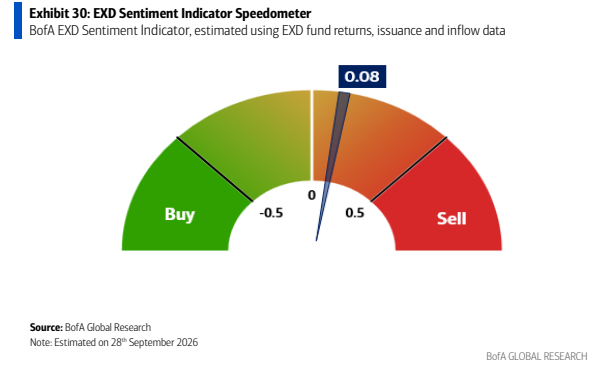
图12. 表3. 全球利率预测