东北证券 全年策略:AI行情之后,各国安全垫几何?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2025至2026年全球权益牛市实质上是“AI单引擎”与“多引擎扩散”的叠加,累计表现与“AI资本开支兑现距离”高度相关。 当前AI产业链已进入资本开支驱动的第三轮叙事,集中度与偏离度已具备1999Q4至2000Q1互联网泡沫后期的特征,标普500前十大权重合计达37.9%。 东北证券假设2027年一季度或为风险集中爆发点,测算了AI叙事走弱后各国的下行安全线。 测算显示,德国(-7%)与新加坡(-7%)安全垫最厚,位于第一梯队;英国(-16%)、加拿大(-16%)与澳大利亚(-21%)因银行及资源缓冲位于第二梯队;美国(-34%)与日本(-37%)作为AI链核心位于第三梯队;韩国(-44%)由于半导体双龙头集中度最高且对冲板块权重小,潜在回撤风险最大。 总体而言,德国财政扩张与新加坡银行现金流防御性最强,非AI基本盘厚度决定了各国的下行保护程度。
主要观点
- 全球牛市呈现“AI核心聚集→行业与国家分散→部分流向防御资产”的三层资金结构,非AI基本盘厚度决定市场下行保护。
- 当前AI行情进入第三轮资本开支可持续性考验,泡沫化特征对标1999Q4至2000Q1水平,标普500前十大股票权重达37.9%。
- 企业债利率与信贷利差成为行情核心领先指标,高利率环境下算力主体融资受阻可能触发AI行情拐点。
- 美国市场逐步由AI普涨走向多驱动分化,国防、能源、医疗和金融构成四大本土安全垫,科技前十大权重占比达37.87%。
- 日经225科技板块权重约占56%,AI链提供向上弹性,而深厚的出海收益与海外净资产构成盈利兜底。
- 韩国MSCI信息技术权重高达68.99%,三星电子与SK海力士合计占比超60%,传统安全垫主要依赖防务、造船与汽车三大产业。
- 德国安全垫中性回撤仅-7%,受益于债务刹车改革与5000亿欧元基建基金,国防与基建在手订单为后续业绩提供强劲支撑。
- 法国市场基本面偏弱且预算僵局扰动,航空航天防务订单厚度不足以形成指数级安全垫,中性安全线测算跌幅为-25%。
- 英国依靠高股息银行与油价带动的能源双轮驱动,中性安全线跌幅为-16%,呈现典型的低AI、高红利防御属性。
- 新加坡以三大银行57.8%的高权重和财富管理成长性形成避险首选,叠加AI数据中心低权重外溢,中性安全线为-7%。
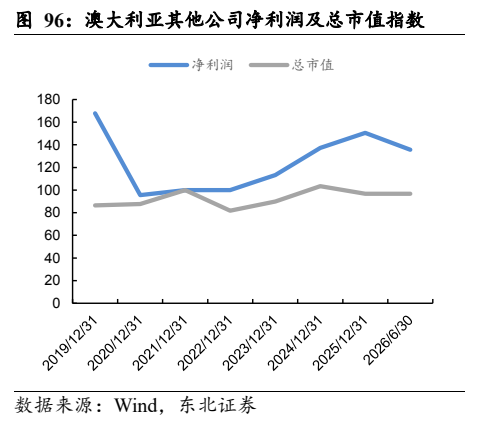
- 澳大利亚(-21%)与加拿大(-16%)均由资源驱动、金融压舱,但保护效果高度受制于中东地缘、资源价格与货币政策取向。
论述逻辑
- 宏观主线从贸易政策转向地缘冲突加剧与货币收紧预期,油价与美债利率上行压制高估值风险资产。
- 复盘2000年科技泡沫发现,流动性收紧与盈利验证缓慢将促使资金从高估值成长向具备兑现力与红利避险的资产有序外溢。
- 建立安全垫四项测算基准:剔除AI链溢价回归至2022年9月启动前水平、非AI溢价均值回归、合理市场计提10%至20%流动性折价,并给予德国财政上修乐观预期,推导各国指数中性防线。
关键展望
- 2027年一季度被预判为全球资产及AI估值风险的集中爆发时间窗口。
- 若CoreWeave等算力融资延期或失败、或云厂商债券认购倍数持续低于1.5倍,需警惕AI行情全面转弱。
- 各国指数中性安全线预测点位:美国标普4938.1(-34%)、韩国KOSPI 1655.2(-44%)、日本日经45601.2(-37%)、德国DAX 1977.4(-7%)、新加坡STI 4803.84(-7%)、英国富时8803.0(-16%)、加拿大29452.8(-16%)、澳大利亚6970.1(-21%)、法国CAC 7063.3(-25%)。
- 主要下行风险包含宏观经济超预期变化及地缘政治超预期变化。
推荐标的
- 报告未明确给出具体个股评级与买卖目标价,但在策略层面重点提示配置具备财政防御的德国资产以及高股息与财富管理支撑的新加坡银行业。
关键图表
图1. 部分权益市场 2025 年以来涨跌幅
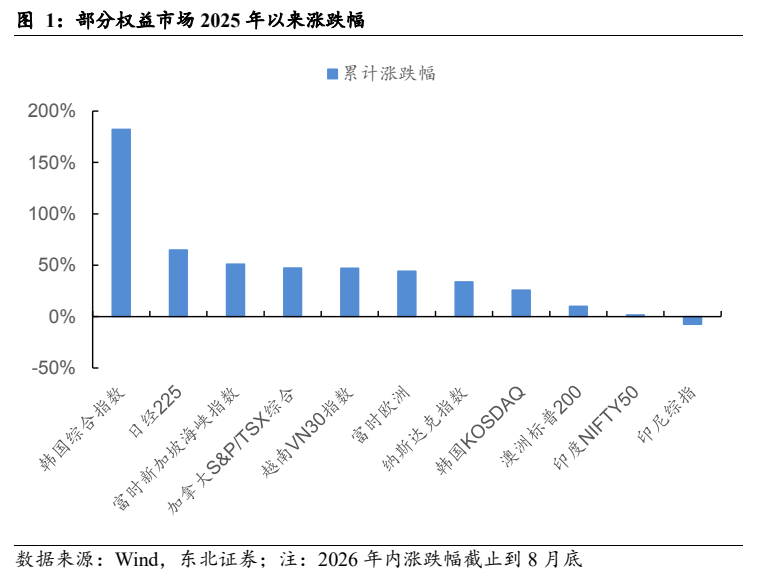
图2. 美国 2026 年至今分行业涨跌幅
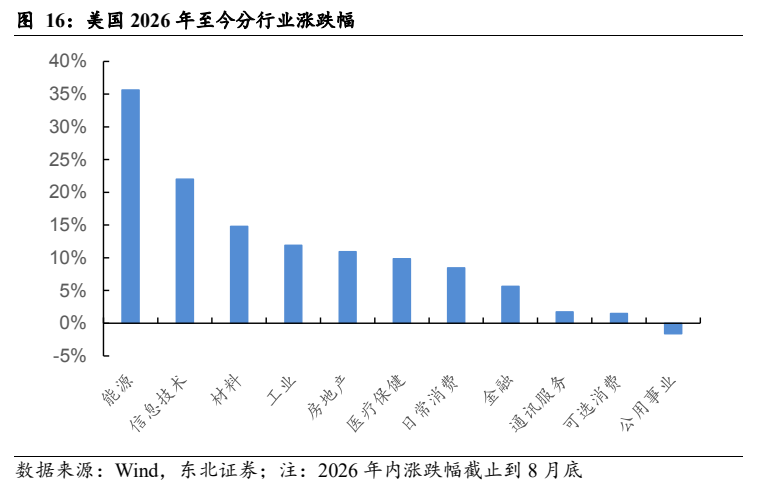
图3. 分行业对日经当日涨跌幅贡献(点)
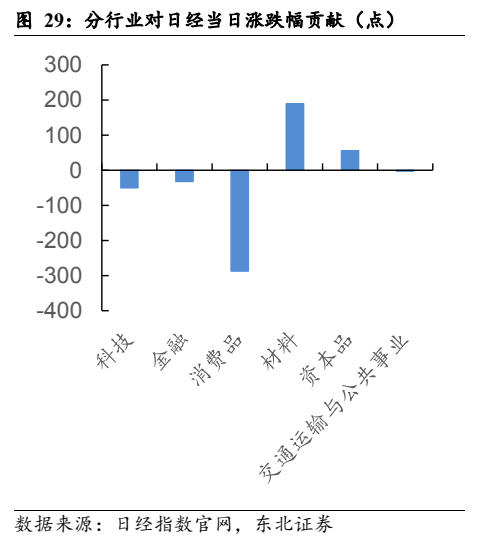
图4. 德国军费规模及占 GDP 比重近年快速抬升
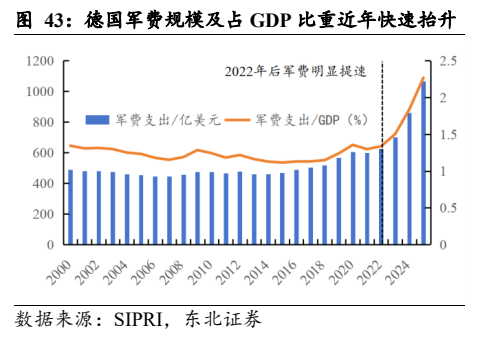
图5. 英国前十名权重股权重
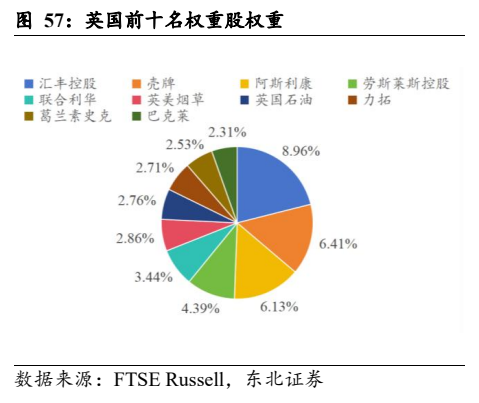
图6. 表 2: 安全垫测算结果
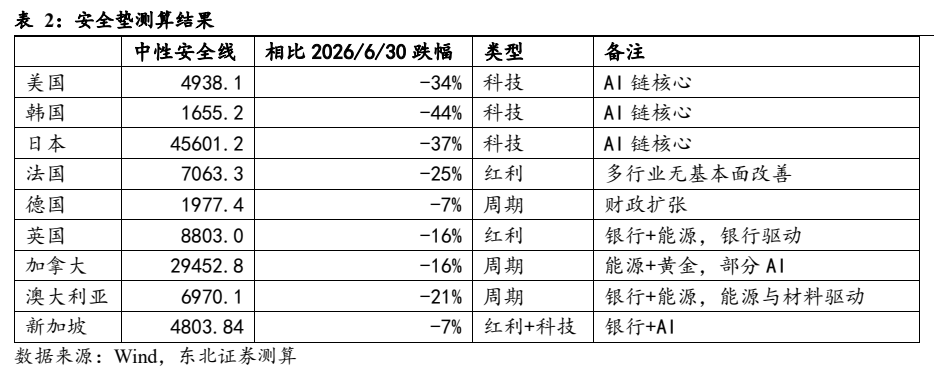
图7. 英国 AI 链公司净利润及总市值指数
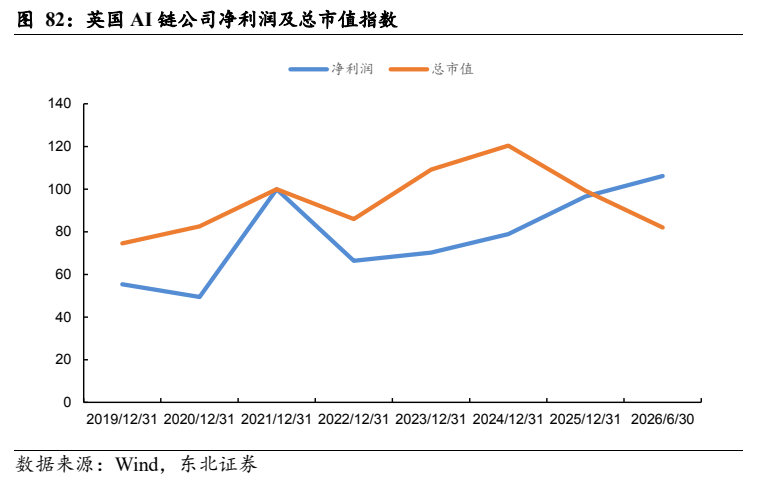
图8. 澳大利亚其他公司净利润及总市值指数