德银:4月贸易动能延续
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德银认为,中国4月贸易动能继续强于预期,出口同比增长14.1%,高于市场预期的8%和德银估计的10%。出口强劲主要来自新兴市场需求、人工智能相关产品、汽车及零部件和HALO资产,其中电脑和半导体出口同比增速从一季度的50%进一步升至4月的73%,印证其此前关于“前置支撑因素”将在更长时间内支撑中国出口增长的判断。进口表现更强,4月同比增长25.3%,高于一季度23.6%的增速,也明显超过市场14.7%和德银18%的预期;前四个月经季调后进口增速平均高出出口增速8个百分点。德银将进口超预期归因于出口生产所需原材料和设备、海外价格上涨以及国内需求可能修复三方面,尤其是石油进口价格4月同比上涨42%,使价格对进口金额的贡献从一季度的-13个百分点升至4月的33个百分点。
主要观点
- 4月出口增长明显超预期:中国4月出口同比增长14.1%,不仅高于市场一致预期的8%,也高于德银此前10%的估计,说明外需和中国出口供给链的韧性仍在延续。报告强调,这一表现不是单一品类带动,而是由新兴市场持续稳健需求、人工智能相关产品、汽车及零部件以及HALO资产共同推动,贸易动能在4月继续保持扩张。
- 人工智能和高端制造相关出口是4月最突出的边际亮点。电脑和半导体出口同比增速从一季度的50%进一步升至4月的73%,显示中国出口结构中与AI相关产品和技术链条相关的品类仍在加速。德银认为,这一数据继续验证其此前判断,即支撑出口的前置因素会在更长时间内继续发挥作用,而不是只体现为短期抢出口。
- 进口增速比出口更快,说明贸易数据的强势不仅体现在出货端。4月进口同比增长25.3%,较一季度23.6%的增速继续加快,也高于市场一致预期14.7%和德银18%的估计;前四个月经季节调整后,进口增速平均比出口增速高8个百分点。报告据此强调,进口端的超预期需要从生产投入、价格和国内需求三个维度拆解,不能简单理解为单一外需因素。
- 出口生产所需原材料和设备是进口增长的重要来源。一季度进口增长最大驱动项包括人工智能相关产品、初级产品、金属、机械和化工品,这些类别与同期出口增长方向高度一致,意味着出口制造活动需要更多中间投入和设备支持。换言之,出口强劲本身也会带动进口需求,尤其是对原材料、机械设备和技术链条投入品的需求。
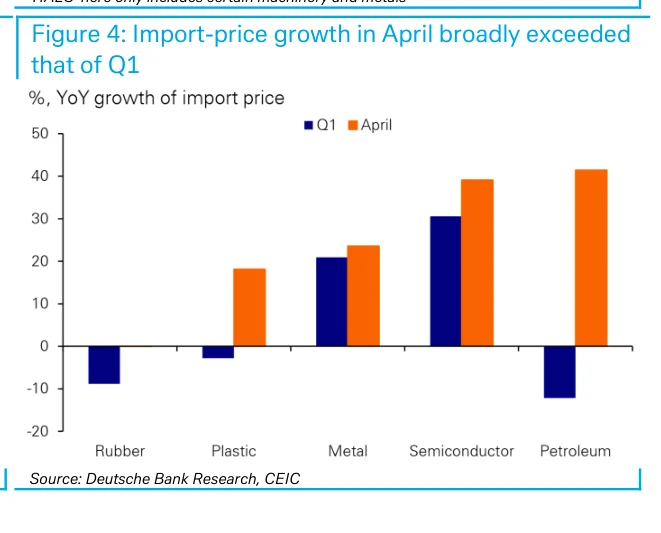
- 海外价格上涨显著抬升了进口金额增速。对于已披露数据的主要进口商品,4月进口价格增速普遍高于一季度,其中石油最为突出,4月价格同比上涨42%,相较一季度大幅上升50个百分点。德银估算,价格因素对进口总额增长的贡献从一季度的-13个百分点跃升至4月的33个百分点,说明进口额高增有相当部分来自价格贡献,而非完全来自数量扩张。
- 国内需求可能正在恢复,但报告的表述仍偏审慎。中国工业企业库存一季度同比增长8.3%,增速约为上一年的两倍,可能反映企业在预期大宗商品涨价背景下补库存,也可能与“十五五”首年投资潜在明显修复有关。与此同时,国内人工智能发展带动半导体和电脑进口需求,前四个月半导体和电脑进口额比出口额高出540亿美元,这为国内技术和算力相关需求提供了额外证据。
- 报告隐含的宏观含义是,中国贸易韧性来自外需、产业升级和国内投资预期的叠加。出口端由新兴市场、汽车链、人工智能相关产品和HALO资产支撑,进口端则同时受出口生产投入、海外价格和国内库存周期影响。如果这些因素延续,中国贸易增长可能在更长时间内保持比市场此前预期更强的状态。
论述逻辑
新兴市场需求、人工智能相关产品、汽车及零部件和HALO资产保持强劲 → 4月出口同比增速升至14.1%、电脑和半导体出口增速升至73% → 出口生产需要更多原材料、设备和技术链条投入品 → 进口同比增长25.3%且前四个月增速平均高出出口8个百分点 → 海外商品价格上涨进一步放大进口金额,石油价格同比上涨42% → 工业库存增速升至8.3%并叠加“十五五”首年投资和国内AI发展需求 → 德银判断4月贸易动能延续,支撑中国出口的前置因素仍可能在较长时间内发挥作用。
关键展望
- 宏观经济层面,德银预计支撑中国出口的前置因素仍将在更长时间内发挥作用。4月出口超预期以及电脑、半导体出口增速进一步上行,说明外需结构并未全面转弱,新兴市场需求、人工智能相关产品、汽车及零部件和HALO资产仍可能继续支撑中国贸易表现。
- 行业趋势层面,人工智能相关产品、半导体、电脑、汽车及零部件将继续是观察出口和进口联动的关键领域。报告特别指出,电脑和半导体出口4月同比增长73%,同时前四个月半导体和电脑进口额超过出口额540亿美元,显示国内AI发展和出口制造升级会同步拉动技术产品贸易。
- 国内需求层面,工业库存一季度同比增长8.3%可能意味着企业补库和工业需求回升正在出现。后续需要观察这一库存增长是由大宗商品涨价预期下的提前备货驱动,还是由“十五五”首年投资修复和真实终端需求改善驱动;若后者兑现,进口需求和工业活动可能继续获得支撑。
- 价格和风险层面,进口金额增速对海外价格变化高度敏感。4月石油进口价格同比上涨42%,价格对进口总额增长的贡献升至33个百分点,意味着若大宗商品价格继续上行,进口额仍可能维持高增;但如果价格回落或库存补库放缓,进口高增也可能出现边际降温。
- 数据可得性层面,报告提示4月部分数据尚未完全披露,图表中的HALO资产仅包含部分机械和金属。因此,对出口结构强度和行业贡献的判断仍需要等待更完整的分项数据验证,尤其要跟踪人工智能相关产品、机械、金属和汽车链条的后续持续性。
推荐标的
- 无明确推荐标的。本文为中国宏观贸易数据点评,未给出具体股票、债券、货币、商品或行业交易建议;可重点跟踪与中国出口韧性和进口投入需求相关的人工智能产品、半导体、电脑、汽车及零部件、原材料和机械设备链条。
关键图表
Figure 1:中国贸易动能在4月延续,图表显示4月出口和进口增速均保持强劲,进口增速更快。
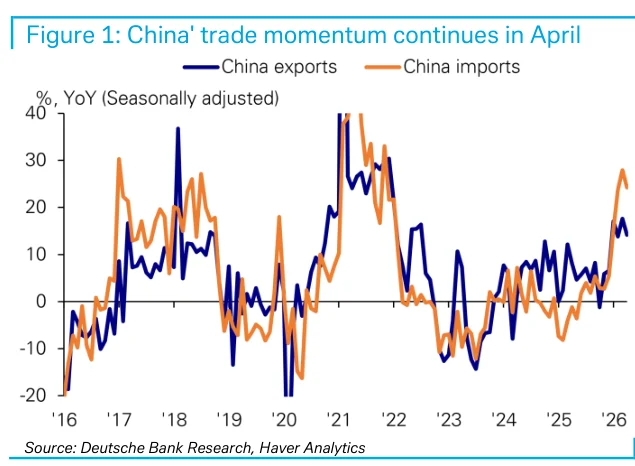
Figure 2:由前置支撑因素驱动的出口保持强劲,图表呈现人工智能相关产品、汽车及零部件和部分机械金属等品类对出口韧性的支撑。

Figure 3:中国工业企业正在累积库存,图表对应一季度工业库存同比增速升至8.3%的补库迹象。

Figure 4:4月进口价格增速普遍超过一季度水平,图表说明海外价格上涨对进口金额增长的贡献明显抬升。