高盛 金蝶国际(0268.HK):以灵蹊AI OS为核心增长驱动力的AI原生产品;盈利能力持续改善在即
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
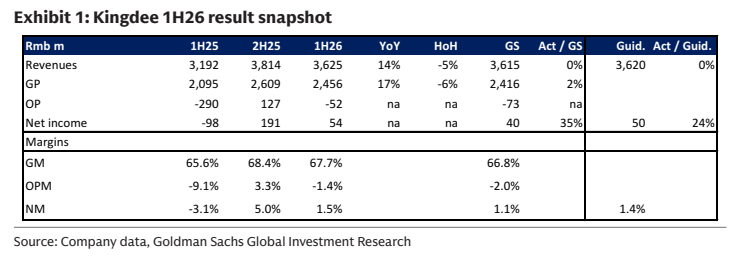
高盛点评金蝶国际1H26业绩:包含自研灵蹊(Lingee)与金蝶AI套件(Kingdee AI Suite)在内的AI原生产品合同额同比大增159%、HoH增47%,被视为订阅业务未来增长的关键驱动。 1H26收入同比增14%,符合公司指引与高盛预期,其中SMB企业收入同比增15%,大中型企业增9%。 受益于订阅业务规模扩大,公司Opex比率好于高盛预期,1H26净利润同比增35%至Rmb54m,较高盛预期与指引中值分别高35%和20%;1H26毛利率67.7%、经营利润率-1.4%、净利率1.5%。 Lingee企业AI OS覆盖Work(日常办公与业务分析)、Manage(面向C级管理层及财务、销售、采购等部门)、Build(赋能个人与企业开发)三大场景,公司目标AI原生产品2026E规模超过Rmb1bn。 基于1H26业绩,高盛将盈利预测下调4%/10%/7%,主因大型企业收入下调,并上调Opex比率以反映高于预期的研发费用。 展望2H,高盛预计收入同比增15%,AI原生产品贡献上升、盈利能力持续改善,评级维持中性。
主要观点
- AI原生产品成为核心增长驱动:含自研灵蹊(Lingee)与金蝶AI套件等在内的AI原生产品合同额同比增159%、HoH增47%,高盛视其为订阅业务未来增长的关键驱动
- 1H26收入同比增14%,符合公司指引与高盛预期
- 客户结构分化:SMB企业收入同比增15%,快于大中型企业的9%
- 订阅业务规模扩大带来经营杠杆,Opex比率好于高盛预期,推动1H26净利润同比增35%至Rmb54m,较高盛预期和指引中值分别高35%和20%
- Exhibit 1业绩快照:1H26收入3,625(Rmb m),同比+14%、HoH -5%,相对高盛预期3,615与指引3,620的偏差均为0%
- 利润率表现:1H26 GM为67.7%、OPM为-1.4%、NM为1.5%(对比2H25的68.4%、3.3%、5.0%)
- Lingee企业AI OS覆盖三大场景:Work(日常办公运营与业务分析)、Manage(面向C级管理层及财务、销售、采购等部门的AI工具)、Build(赋能个人与企业开发);公司在Galaxy、Constellation等既有产品上集成多项AI功能,提供AI+SaaS解决方案,并与多家大客户合作拓展AI原生产品与数据云
- 公司目标AI原生产品2026E规模超过Rmb1bn,依托AI产品组合与功能的扩展支撑
- 盈利预测调整:基于1H26业绩下调盈利4%/10%/7%,主因大型企业收入下调;同时因研发费用高于预期而上调Opex比率,但对AI原生产品作为新增长引擎的贡献保持积极
- 2H展望与评级:预计收入同比增15%,AI原生产品贡献上升、盈利能力持续改善,维持中性评级
论述逻辑
- 1H26业绩披露 → AI原生产品(灵蹊Lingee、金蝶AI套件)合同额同比+159%、HoH+47% → 高盛据此将其定性为订阅业务增长的关键驱动 → 总收入同比+14%符合指引与预期,结构上SMB(+15%)快于大中型企业(+9%) → 订阅规模扩大带来经营杠杆,Opex比率好于预期 → 净利润同比+35%至Rmb54m,超高盛预期35%、超指引中值20% → 但大型企业收入偏弱,促使高盛下调盈利预测4%/10%/7%,并因研发费用高于预期上调Opex比率 → 展望2H收入同比+15%、AI原生产品贡献上升、盈利能力持续改善 → 结论:AI原生产品是核心增长动力、盈利改善在即,但整体判断维持中性。
关键展望
- 2H26收入预计同比增15%,AI原生产品贡献上升、盈利能力持续改善
- 公司目标AI原生产品2026E规模超过Rmb1bn
- 盈利预测已下调4%/10%/7%(主因大型企业收入下调),并上调Opex比率以反映高于预期的研发费用
- 评级维持中性;报告正文未给出本次新目标价,目标价历史表中最近一次记录为2026年5月15日目标价11.10港元、收盘价8.23港元(表格注明价格未经公司行动调整)
推荐标的
- 金蝶国际(0268.HK):评级中性(Neutral)。理由:AI原生产品(以灵蹊AI OS为核心)成为订阅业务关键增长驱动、盈利能力持续改善,但基于1H26业绩盈利预测下调4%/10%/7%
- 本报告为单一公司报告;披露附录列出的评级相对比较覆盖范围包含AAC、AMEC、ASMPT、SMIC (A)、SMIC (H)、Yonyou、iFlytek等众多公司,但报告未逐一给出这些公司的评级或目标价
- 利益关联披露:高盛披露持有金蝶1%或以上普通股权益(HK$7.55)、预计未来3个月寻求投行服务报酬,且为其注册做市商
关键图表
图1. 金蝶2026年上半年业绩概览