财通证券 海外|加息会影响美国经济的韧性吗?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
财通证券指出,9月标普PMI初值全面超预期,其中制造业初值升至57.0、服务业初值升至58.7,显示美国私营部门真实动能仍在改善。 当前美国服务业与服务消费保持韧性主要受四大支柱支撑:医疗支付由政府与保险主导对当期收入敏感度低、二季度家庭及非营利机构净资产增加12.8万亿美元带来的财富效应、存量就业和工时保障的劳动收入弱平衡,以及AI与数据中心驱动的企业端服务需求。 研究表明耐用品消费受紧缩冲击更显著,而服务消费由于刚性支出和第三方支付占比高,对信贷成本敏感度较低,因而预防式加息对美国经济韧性的直接压制相对有限。 不过,美联储官员表态密集偏鹰使市场对10月加息预期概率升至约69%,美欧日国债收益率普遍上行且10年期美债升至5.1604%,美欧金融条件边际收紧。 若持续紧缩引发权益市场大幅调整并逆转高收入群体的财富效应,美国经济韧性将面临考验。
主要观点
- 9月标普PMI初值全面超预期,私营部门真实需求维持较快扩张节奏。
- 服务消费增长稳健主要由医疗与娱乐驱动,而餐饮与住宿增速相对滞后。
- 医疗消费具有制度性支付错位特征,有效平滑了短期收入波动对消费的冲击。
- 股市增值驱动高收入群体净资产扩张,财富效应为高端服务需求提供有力缓冲。
- 就业市场处于谨慎招聘但低裁员的弱平衡状态,依靠工时增长维持存量现金流。
- 货币紧缩对耐用品消费冲击大而对服务消费压制有限,核心风险在于财富效应逆转。
- 海外大类资产呈现股债分化,美债收益率显著攀升且曲线转陡,债市波动明显放大。
- 通胀压力蔓延促使美联储官员密集释放鹰派信号,10月加息预期概率攀升至约69%。
- 欧美经济意外指数改善且GDPNow上调,但金融条件指数显示美欧双双边际收紧。
论述逻辑
- 9月标普PMI超预期与GDPNow上修验证美国经济景气改善 -> 拆解发现服务业扩张受医疗支付错位、股市财富效应、低裁员就业弱平衡及AI企业服务四大支柱支撑 -> 加息通过信贷渠道对非耐用品的服务消费直接压制有限 -> 但持续鹰派立场推高美债收益率与收紧金融条件 -> 最终逻辑收敛于:若加息引致股票资产估值深度调整,将通过财富效应逆转冲击高收入消费,成为动摇经济韧性的核心传导途径。
关键展望
- 跟踪美联储10月议息会议加息预期及官员分歧,防范供给冲击与服务业通胀扩散风险。
- 关注9月官方就业数据对标普PMI新订单向招聘端传导的验证效果。
- 警惕金融条件收紧引致权益资产价格波动,进而逆转财富效应压制服务业。
推荐标的
- 报告未明确给出推荐标的
关键图表
图1. 标普制造业 PMI 初值、终值与修正幅度

图2. 标普与 ISM 服务业指数

图3. 各服务分项对总实际 PCE 环比的贡献
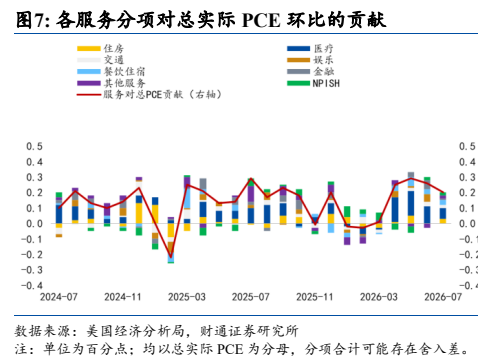
图4. 转移收入环比及分项贡献

图5. 实际平均时薪同比与环比

图6. 大类资产周度涨跌幅(%)

图7. 美国信用利差
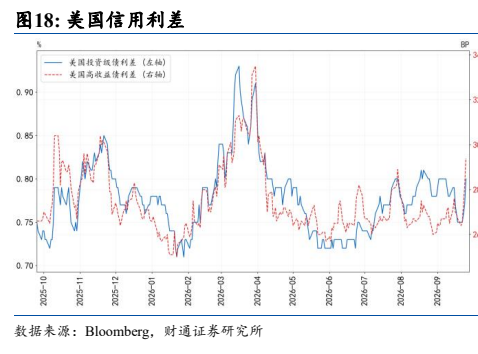
图8. 10 年期日本国债收益率

图9. 美国金融条件指数
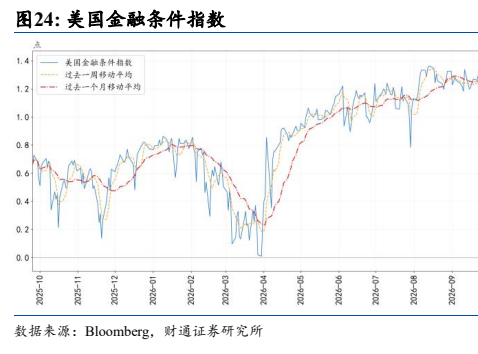
图10. 美国续请失业金人数

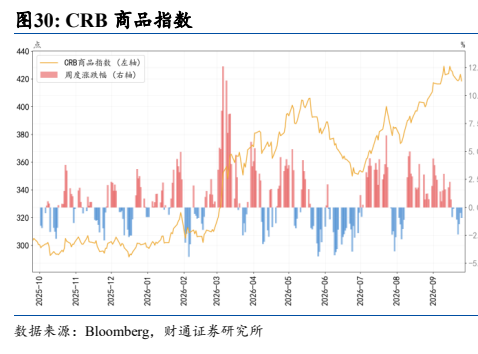
图11. CRB 商品指数