高盛全球资产配置:能源价格再涨、动量交易退潮,微观分化与宏观压力并存
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中东局势再度升级推动油价继续上涨,汽油和天然气等能源产品距离年内高点已不足10%。 欧洲2年期通胀定价随之上升,但美国在偏鹰派美联储表态和6月CPI温和、核心通胀稳定的背景下基本未变。 股票市场的Momentum/AI交易继续退潮,标普500动量组合一周再跑输市场5%,而低波动、股息贵族、REITs和基础设施等防御、质量及实物资产风格月内取得正回报。 高盛维持未来3个月战术中性配置,并略微降低风险:低配股票和信用债,对现金、政府债及商品保持中性。 尽管短期多头仓位和宏观逆风可能压制风险调整后回报,高盛仍预计盈利增长将在下半年支撑股票。 随着股票地区之间及跨资产平均相关性月内上升,传统分散化空间收窄,高盛建议用低波动、股息、REITs和基础设施平衡创新主题占比较高的组合,并以Russell 2000、美国可选消费、美国银行、中国股票或标普500看跌期权防范增长冲击。
主要观点
- 能源价格是本月宏观定价的核心驱动:中东局势再度升级后油价继续攀升,汽油和天然气等能源产品距离年内高点已不足10%。
- 能源冲击在欧美通胀定价中的传导并不一致:欧洲2年期通胀定价上升,美国则因偏鹰派的美联储表态及温和的6月CPI而保持不变。
- 与AI资本开支密切相关的股票动量交易继续退潮,标普500动量组合一周再次跑输大盘5%。
- 股票更受动量因子左右,对前端利率的相关性上升有限,欧洲股票是例外;债券、外汇和黄金等宏观资产则主要跟随前端利率变化。
- 股票地区之间和跨资产的平均成对相关性月内上升,意味着传统资产配置的分散化能力正在减弱。
- 防御、质量和实物资产风格成为本月较有效的组合平衡工具,低波动、股息贵族、REITs和基础设施月内均实现正回报。
- 高盛未来3个月维持整体战术中性,但边际降低风险:股票低配,现金、政府债和商品中性,信用债低配。
- 估值分化明显:标普500未来12个月市盈率为20.0倍,Stoxx 600为14.7倍,MSCI亚太除日本为11.3倍,TOPIX为15.8倍,MSCI新兴市场为10.4倍。
- 政府债当前收益率处于近10年高位:美国、德国、日本和英国10年期国债收益率分别为4.5%、3.1%、2.7%和5.0%,对应历史分位数为96%、100%、99%和100%。
- 美国市场隐含的未来一年衰退概率均值为12%,各指标显示的平均概率为3%。
论述逻辑
- 中东局势升级→油价及其他能源产品上涨→欧洲短端通胀定价抬升;与此同时AI相关动量交易继续退潮→股票收益更受微观风格分化驱动,而债券、外汇和黄金更多受政策利率预期驱动→股票地区及跨资产相关性上升、传统分散化空间缩小→高盛降低组合风险,转向低波动、股息和实物资产,并用指数及行业看跌期权对冲增长冲击;短期保持谨慎,但仍以盈利增长作为下半年股票的支撑依据。
关键展望
- 高盛认为短期多头仓位与宏观逆风可能拖累风险调整后回报,但盈利增长有望在下半年继续支撑股票。
推荐标的
- 资产配置:未来3个月整体中性;股票低配,现金、政府债和商品中性,信用债低配。
- 股票区域配置:标普500低配,Stoxx Europe 600低配,MSCI亚太除日本和TOPIX超配。
- 政府债配置:美国10年期国债超配、德国10年期国债超配、日本10年期国债低配、英国10年期国债中性。
- 风格与实物资产配置:继续偏好低波动、股息贵族、REITs和基础设施,以改善创新主题占比较高组合的平衡性。
- 增长冲击对冲:Russell 2000、美国可选消费、美国银行、中国股票以及标普500的看跌期权具有吸引力,其隐含波动率相对单一股票、Nasdaq或新兴市场股票期权仍较低。
- 可对应使用的ETF包括XLY、KBE和FXI;报告同时提到SMH,但未给出这些ETF的评级或目标价。
关键图表
图1. 能源价格继续上涨,但美国通胀定价滞后
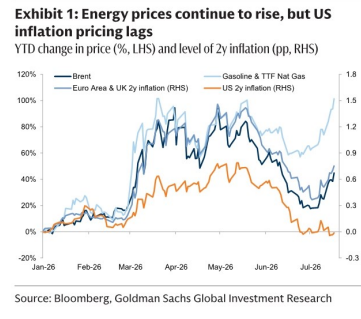
图2. GS RAI主成分

图3. 跨资产估值表

图4. Allfunds周度报告
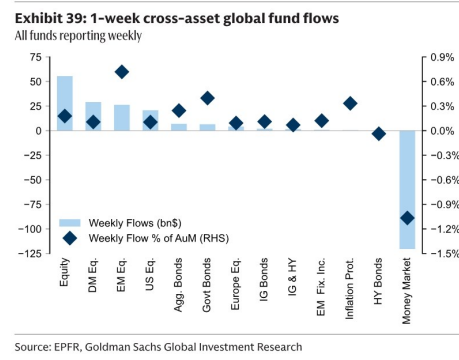
图5. 各地区标准化隐含波动率偏斜
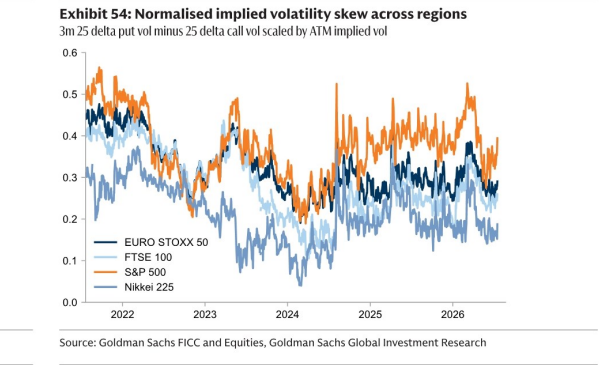
图6. 12个月内回撤超过20%概率的贡献度

图7. 各地区收益率曲线期限斜率

图8. 美元兑日元与美国-日本2年期利率差(过去3个月)
