花旗 慧与(HPE.N)慧与网络日展望:聚焦需求驱动因素、供应可用性与协同效应
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗预计慧与(HPE)将于2026年9月30日举办的网络投资者日将聚焦于合并Juniper网络产品组合的战略、产品路线图及需求驱动因素,预计不会提供财务指引更新。 关键探讨议题包括平台与产品线整合、潜在收入协同效应、近期Oracle的吉瓦级(Gigawatt-scale)AI网络部署机会,以及来自AMD Helios扩展网络机会的潜在增量(目前尚未纳入FY27指引)。 由于F3Q网络订单同比大增36%,大幅跑赢约10%的正常化收入增速,零部件供应受限阻碍了订单向出货的转化,因此供应链可用性与采购承诺翻倍后的交付能力成为市场核心焦点。 此外,会议还将关注FY28前实现至少6亿美元年化成本协同效应的进展,以及推动网络业务营业利润率由低20%区间走向中高20%区间的路径。 花旗重申对慧与的“买入”评级,目标价维持在76.00美元,并维持为期90天的上行催化观察(Catalyst Watch: Upside,到期日2026年10月22日)。
主要观点
- 维持“买入”评级与76.00美元目标价,看好网络业务加速及利润率扩张
- 网络订单强劲增长36%,但零部件供应短缺导致积压订单未能充分转化为收入
- 管理层在F3Q26将采购承诺翻倍,以支持持续扩大的需求增长
- 聚焦Oracle吉瓦级AI网络部署节奏,以及拓展至其他超大规模和新云客户的潜力
- AMD Helios带来额外扩展网络机遇,相关收入未纳入FY27指引且产品独立于计算份额
- 稳步推进至FY28实现至少6亿美元年化Juniper成本协同效应目标
- 网络业务营业利润率有望在收入规模效应及协同效应推动下由低20%区间走向中高20%区间
- Juniper销售及市场团队整合进展超预期,长期推进Mist与Aruba的产品体系精简
- 收购Juniper后网络板块预计占调整后营业利润50%以上,带动公司估值重估
论述逻辑
- AI投资与企业IT基建支出强劲驱动网络订单同比大增36% → 供应链零部件受限阻碍向出货收入转化,出现积压订单与增速脱节 → 管理层在F3Q26将采购承诺翻倍以缓解供货瓶颈 → 供应改善预期叠加Oracle吉瓦级AI与AMD Helios概念机遇,推动网络收入增长加速 → 伴随至少6亿美元年化成本协同效应落地及业务整合,营业利润率向中高20%扩张,支撑“买入”评级与76美元目标价
关键展望
- 网络投资者日将于2026年9月30日举行,重点展示战略与路线图,不提供财务指引更新
- 维持上行催化观察(Catalyst Watch: Upside),到期日为2026年10月22日
- 预测FY26E、FY27E、FY28E每股摊薄收益分别为3.79美元、4.49美元、5.08美元
- 关键下行风险涵盖AI服务器产品组合转变导致的利润侵蚀、服务器存储份额流失及Juniper收购整合执行与重组费用
推荐标的
- 慧与(HPE.N):买入评级,目标价76.00美元。当前交易价格61.03美元,对应预期股价回报率24.5%,预期股息收益率0.9%,预期总回报率25.4%。目标价基于未来24个月预期市盈率(15x PE N24M)估值,理由在于网络业务高增长及高利润率贡献提升拉动整体业务重估。
关键图表
图1. 网络行业展望

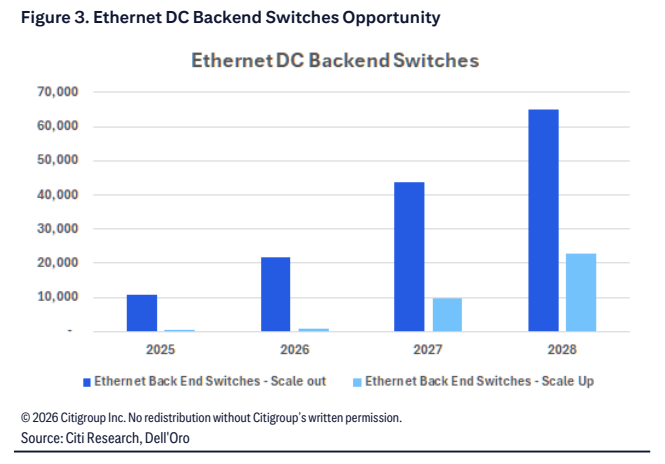
图2. 以太网数据中心后端交换机机遇