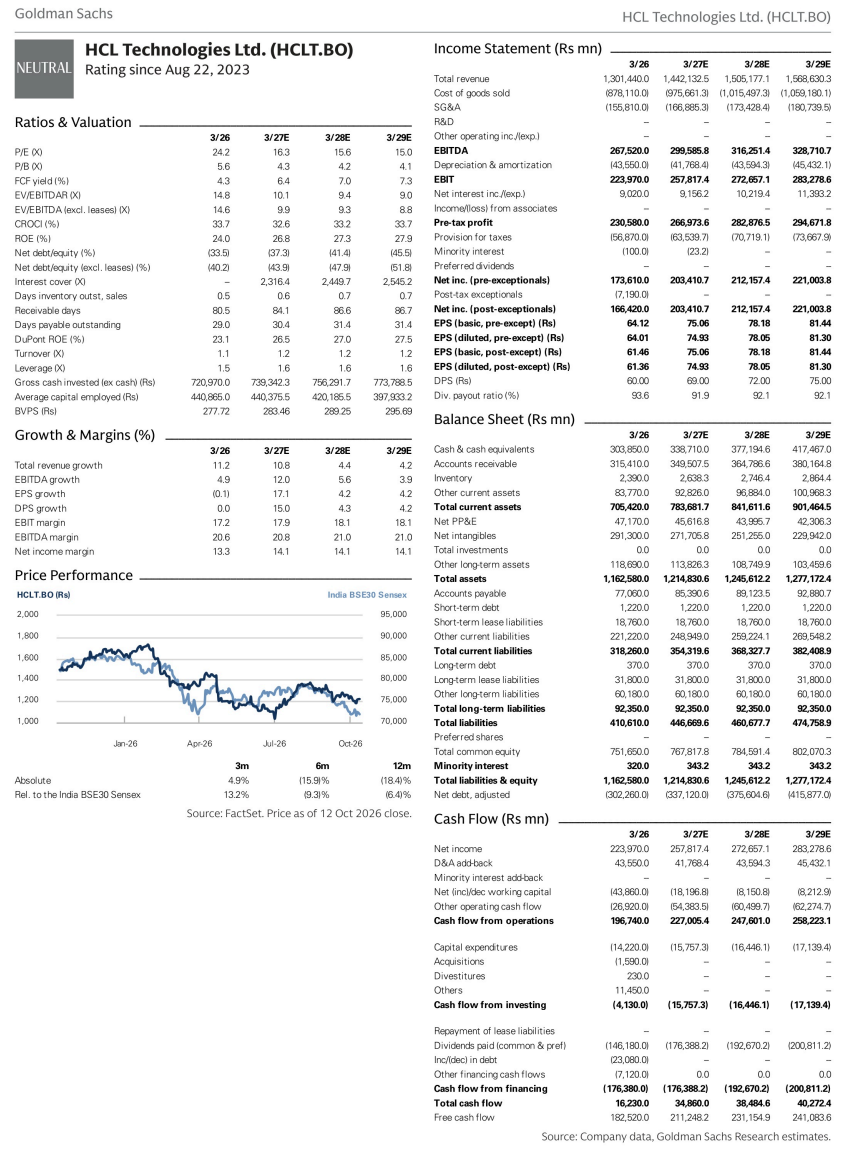
高盛 HCL(HCLT.BO)财报回顾:基本符合预期季度;估值中的卓越增长;维持中性评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
HCL Technologies 2027财年第二季度服务收入增长稳健,订单量增长强劲,但公司下调了FY27增长指引中值,反映出需求环境的不确定性。 尽管软件业务持续拖累增长,但其服务收入增长在FY27E预计将达到4%(同比),表现优于TCS和Infosys。 公司EBIT利润率在第二季度达到18.1%,超出高盛预期70个基点。 高盛维持对该股的中性评级,并将12个月目标价从1,210卢比下调至1,200卢比,认为其增长和利润率表现已在当前估值中得到体现。
主要观点
- 第二季度收入增长符合预期,服务业务表现稳健
- 服务业务收入增长强劲,但软件业务持续拖累整体表现
- 订单量(TCV)增长强劲,为中期增长提供支撑
- EBIT利润率超出预期,得益于内部效率提升和SG&A杠杆效应
- FY27增长指引中值小幅下调,反映需求环境波动
- 高级AI业务收入增长显著,抵消了部分AI驱动的通缩影响
- 预计FY27服务收入增长为4%(同比),处于管理层指引上限
论述逻辑
- 强劲的订单量与服务业务增长 -> 抵消软件业务拖累 -> 维持FY27服务收入增长预期 -> 尽管下调整体指引但仍维持中性评级
关键展望
- 预计第三季度收入环比增长4.1%,EBIT利润率环比扩张100个基点至19.2%
- 预计FY27全年EBIT利润率为17.9%,同比增长70个基点
推荐标的
- HCL Technologies (HCLT.BO): 中性评级,目标价1,200卢比
关键图表
图1. HCL第二季度服务业务有机营收环比增长强劲

图2. 然而,印度IT服务业务的同比营收增长趋势基本保持稳定
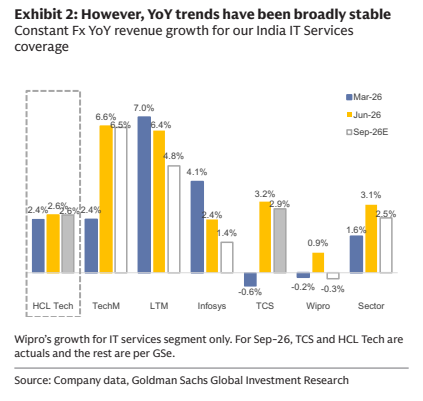
图3. HCL各垂直领域按固定汇率计算的环比营收增长趋势与TCS相似
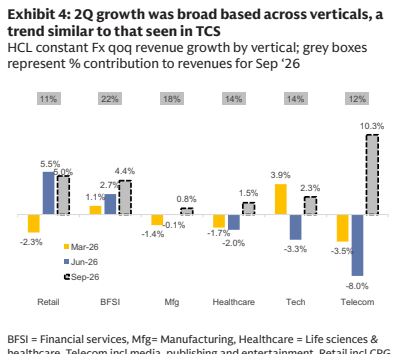
图4. HCL第二季度订单增长进一步改善

图5. HCL超过一半的净新增员工来自已完成的收购
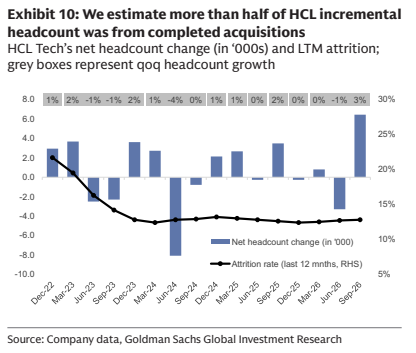
图6. HCL在印度IT服务公司的FY27E和FY28E市盈率估值中处于中高水平
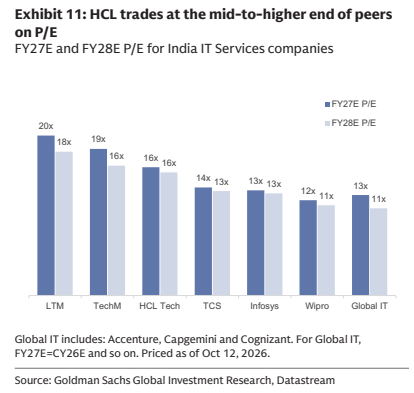
图7. 印度IT覆盖公司当前市盈率与其各自5年/10年平均水平的对比
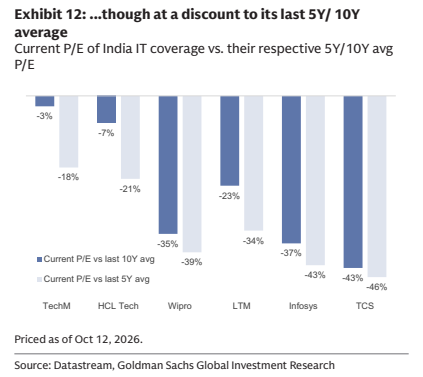
图8. HCL第二季度财报发布后,我们对其盈利预测基本保持不变
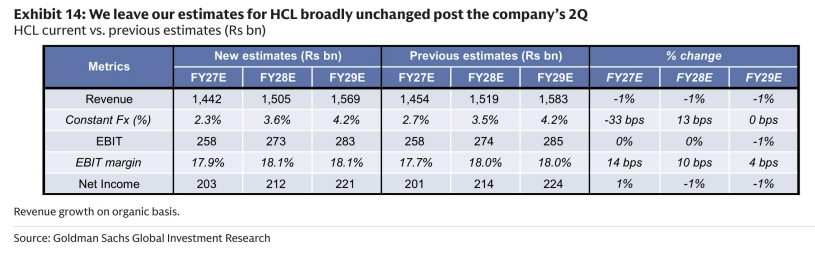
图9. 高盛 HCL Technologies Ltd. (HCLT.BO)