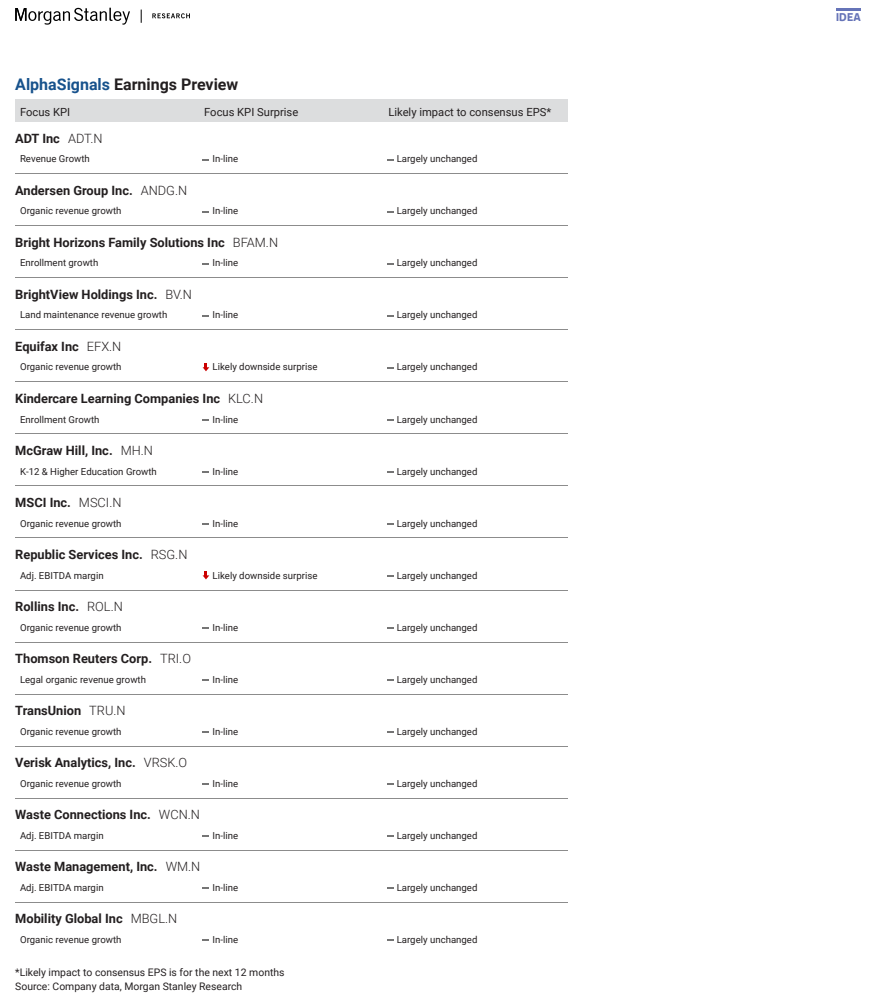
摩根士丹利 商业与教育服务26年第三季度业绩前瞻:核心主题:人工智能、利率、能源
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利发布2026年第三季度商业与教育服务行业业绩前瞻,指出有机增长仍是市场关注的核心指标,任何疲软表现都可能被归咎于人工智能(AI)的颠覆性影响。 报告强调,由于利率上升(美国10年期国债收益率从6月的4.4%升至9月的4.75%及当前的5.2%)和能源价格上涨,管理层对未来指引可能持谨慎态度。 尽管AI辩论在基本面上未发生重大变化,但投资者对AI颠覆的担忧已在股价中得到体现。 分析师预计第三季度将为全年指引范围提供更多清晰度,并建议关注AI采用、投资数据点以及生产力提升对利润率的控制作用。
主要观点
- 有机增长是行业核心关注点,疲软表现易被市场解读为AI颠覆所致。
- 利率和能源价格上涨导致管理层指引趋于谨慎。
- 美国10年期国债收益率显著上升,对信贷敏感型行业(如征信和评级机构)构成压力。
- 投资者关注AI效率是否转化为利润率扩张,还是高额投资已成为新常态。
- Aramark (ARMK) 的Nexus业务被视为AI赋能者,预计将推动第四季度有机增长1%。
- TransUnion (TRU) 估值具有吸引力,较信息服务行业有约3倍的EV/EBITDA折价。
论述逻辑
- 宏观环境(利率上升、能源价格上涨)与行业特定因素(AI颠覆担忧)共同作用 -> 导致管理层指引谨慎 -> 市场对有机增长数据高度敏感 -> 投资者通过评估AI投资回报与利润率表现来决定估值 -> 最终影响各标的的目标价调整。
关键展望
- 预计第三季度业绩将为全年指引范围提供更多清晰度。
- Aramark预计2027财年指引将高于管理层5-8%的中期目标范围。
推荐标的
- Equifax (EFX.N) 目标价下调至 $205.00
- Waste Connections (WCN.N) 目标价下调至 $195.00
- Phoenix Education Partners (PXED.N) 目标价下调至 $38.00
- Rollins Inc. (ROL.N) 目标价下调至 $43.00
- Republic Services (RSG.N) 目标价下调至 $219.00
- ADT Inc (ADT.N) 目标价下调至 $7.25
- Verisk Analytics (VRSK.O) 目标价下调至 $215.00
- Thomson Reuters (TRI.O) 目标价下调至 $110.00
- MSCI Inc. (MSCI.N) 目标价下调至 $662.00
- Waste Management (WM.N) 目标价下调至 $220.00
- TransUnion (TRU.N) 目标价下调至 $97.00
- Bright Horizons (BFAM.N) 目标价下调至 $64.00
- BrightView Holdings (BV.N) 目标价下调至 $11.50
关键图表
图1. 信息服务行业未来十二个月EV/EBITDA及历史水平
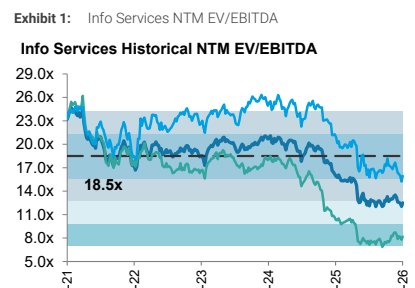
图2. 收入增长分析
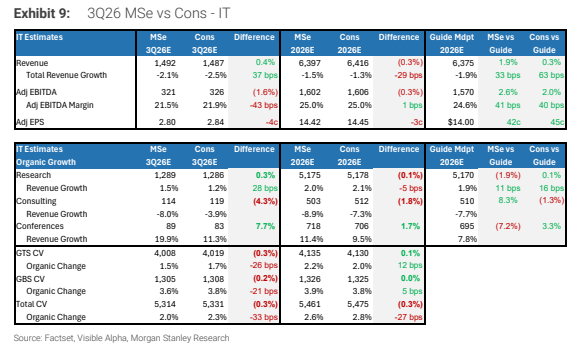
图3. 利润率分析
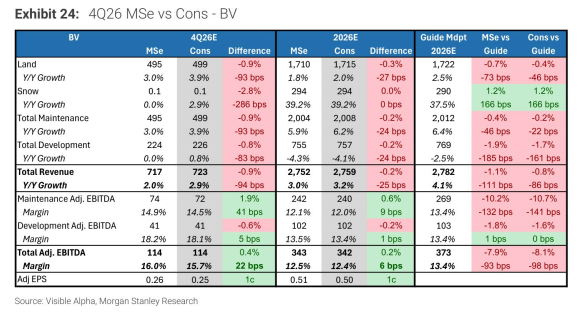
图4. ADT Inc. (ADT) 现金流折现估值
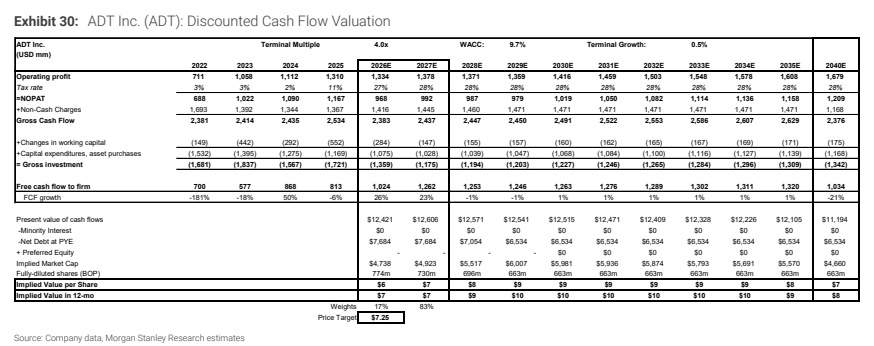
图5. BrightView Holdings Inc. (BV) 现金流折现估值
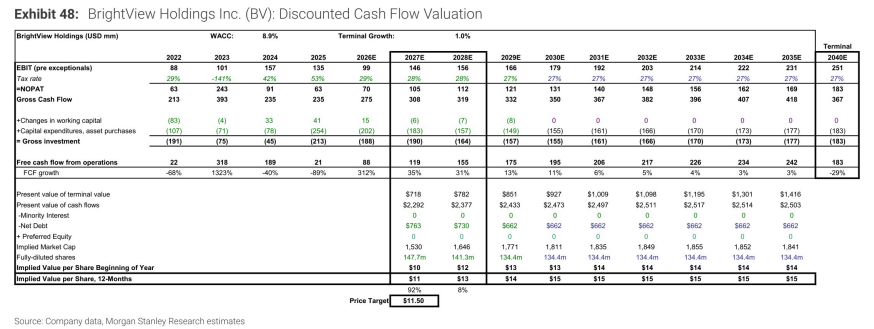
图6. MSCI年度损益表
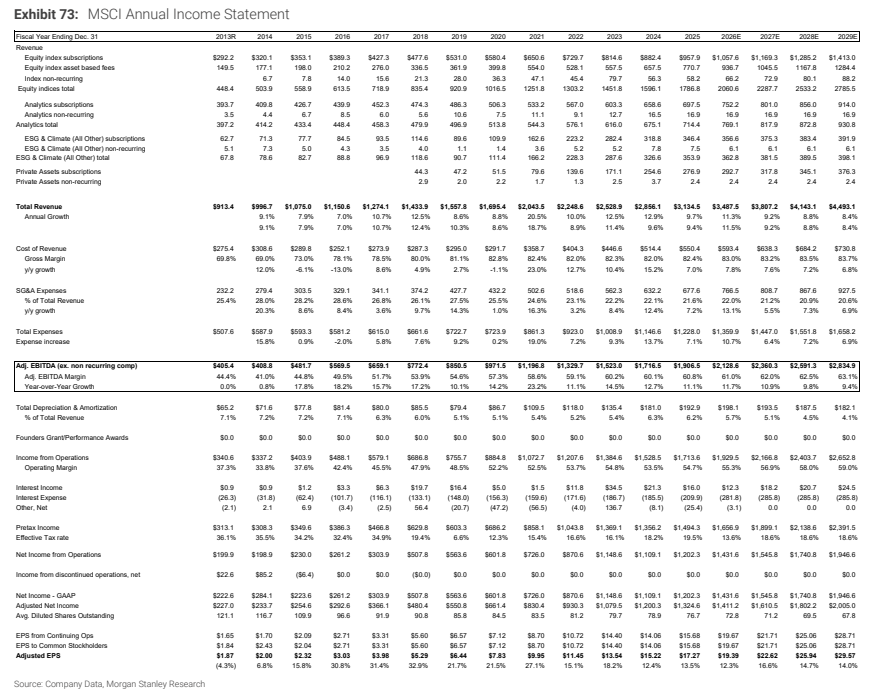
图7. Republic Services Group (RSG) 估值倍数分析
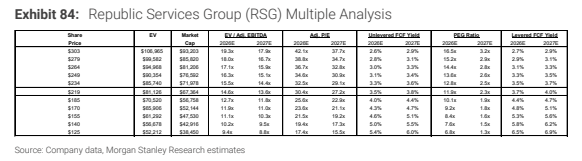
图8. 汤森路透年度损益表
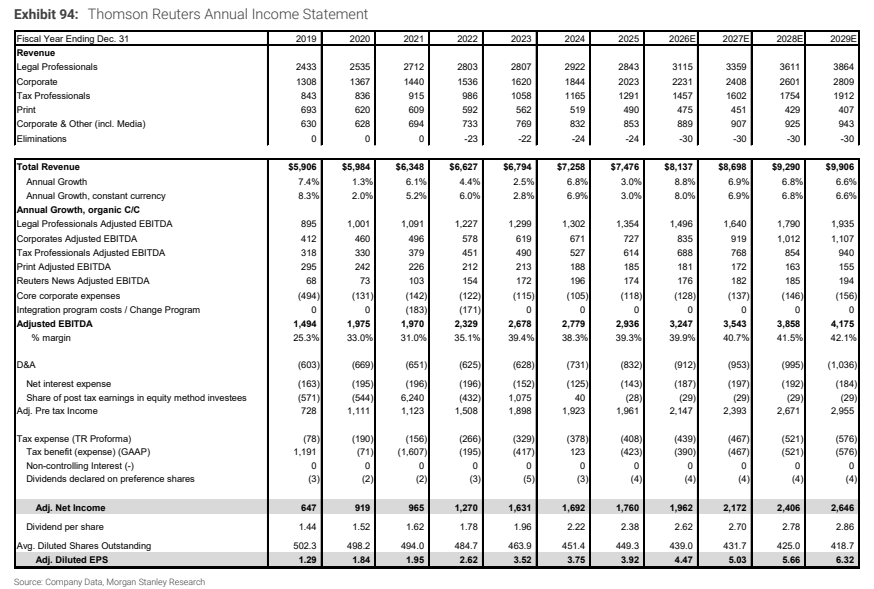
图9. Verisk Analytics现金流折现估值
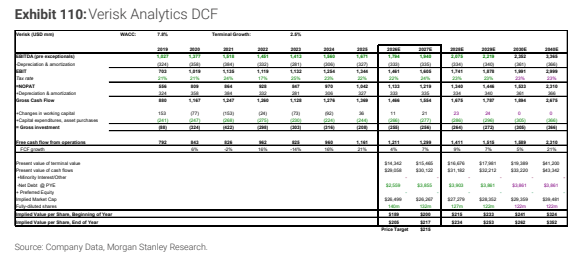
图10. 摩根士丹利 | 股票研究