花旗 北美大宗化工:基础化学品及中间体三季报前瞻;陶氏、利安德巴塞尔下调至“中性”评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗将陶氏(Dow)与利安德巴塞尔(LYB)评级由买入下调至中性,目标价分别下调至$30(前$35)与$63(前$72),基于7.3x各自2027年EBITDA估计,核心理由是即便油价达到$100,花旗已不再确信PE价格存在非对称上行空间。 尽管CMA已预计10月PE提价5cpp,需求疲弱持续限制油价与全球原料成本上升带来的上行空间,三季度已证明需求破坏压过地缘原料支撑。 中国替代生产工艺抵消中东冲突引发的原料替代效应,且花旗大宗观点现预计2027年布伦特约$66/bbl,令两家公司2027年盈利面临更多下行风险。 模型测算3Q行业PE利润率或环比下滑约24cpp(7月NTP降10cpp、8月降5cpp),4Q在10月提价5cpp与12月降价5cpp下预计回升约2cpp,FY2027一体化PE利润率预计下降约11ccp,对应62cpp平均PE价格与约22cpg平均乙烷成本;1cpp一体化利润率变化对应陶氏北美约$120mm年化EBITDA影响、LYB约$133mm。 WLK盈利同步下修:预计环比EBITDA下滑约$250mm、约一半来自价格逆风,科隆PVC工厂关闭总成本约$205mm(其中$105mm为非现金费用),每季度现金节约约$25mm EBITDA;花旗亦普遍下调EMN与CE盈利预测,反映覆盖范围需求疲弱。 MDI三季度环比改善但4Q原料成本或成压力点:HUN面临苯成本上行与季节性需求走弱,OLN烧碱需求温和逆风、环氧4Q或低于盈亏平衡。 风险收益比上,自疗行动、现金生成以及对陶氏MDI和LYB Oxyfuels的温和建设性展望构成正面抵消。
主要观点
- 陶氏与利安德巴塞尔双双由买入下调至中性,目标价分别降至$30(前$35)与$63(前$72),基于7.3x各自2027年EBITDA估计。
- 即便油价达到$100,花旗不再确信PE价格存在非对称上行空间;CMA预计的10月5cpp提价之外,需求疲弱持续封顶原料成本上升带来的上行。
- 中国替代生产工艺帮助抵消中东冲突的原料替代效应,叠加花旗大宗观点2027年布伦特约$66/bbl,陶氏与LYB的2027年盈利面临更多下行风险。
- 两家公司风险收益比相对均衡:持续自疗、现金生成,以及对陶氏MDI和LYB Oxyfuels的温和建设性展望构成正面抵消;谨慎点在于需求支撑有限下PE利润率受侵蚀的风险。
- WLK盈利下修:预计环比EBITDA下滑约$250mm,约一半来自整体价格逆风,其余来自更高的能源与柴油成本、检修逆风抵消可靠性改善,以及HIP销量疲弱。
- WLK科隆PVC工厂关闭总成本约$205mm,其中$105mm为非现金费用;公司预计每季度现金节约约$25mm EBITDA。
- MDI三季度因停产影响情绪略更积极、支撑温和提价,但4Q原材料成本上涨或成压力点:HUN面临苯成本上行与季节性需求走弱,OLN烧碱需求温和逆风、EDC相对占优,环氧4Q或低于盈亏平衡(检修与FIFO影响)。
- 花旗普遍下调EMN与CE盈利预测,反映大宗与中间体覆盖范围需求疲弱;CE乙酰基与EM部门以住房和汽车为关键终端市场,美国住房与汽车复苏逆转将是逆风。
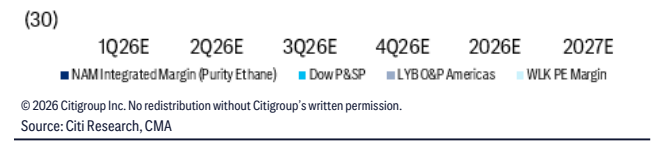
- 3Q行业PE利润率或环比下滑约24cpp(7月NTP降10cpp、8月降5cpp);4Q在CMA预计10月提价5cpp、12月降价5cpp及乙烷价格温和逆风下预计回升约2cpp;FY2027一体化PE利润率预计下降约11ccp,基于62cpp平均PE价格与约22cpg平均乙烷成本。
- 敏感性:1cpp一体化利润率变化对应陶氏北美约$120mm年化EBITDA影响,LYB约$133mm;自疗行动部分对冲这些逆风。
- 陶氏中性评级理由:商品价格与利润率在原料成本上升下走低显示需求破坏、全球PE市场因中国替代原料来源而供应充足、花旗2027年油价更低;正面因素为Transform to Outperform自疗2026年约$500mm、2027年约$1.2bn、2028年$300mm,2026年净杠杆预计<2.5x;$30目标价基于~7.25x EV/EBITDA对应2027E EBITDA约$5.1bn。
- WLK评级为中性:PVC或回归近低谷、HIP建筑产品需求疲软(高能源价格、通胀风险担忧与降息周期推迟)、$600mm自疗利益已体现在利润表中;$67目标价基于~7.25x EV/EBITDA对应2027E EBITDA约$1.73bn(减净债务约$3.4bn)。
论述逻辑
- 油价与全球原料成本上升叠加中东冲突 → 但3Q美国国内需求持续疲弱、买方谨慎(9月最后数周国内现货flat to +2cpp)→ CMA 10月提价5cpp仅是暂时提振 → 需求破坏压过地缘原料支撑 → PE价格非对称上行信念消失 → 陶氏、LYB下调至中性,PT分别降至$30(前$35)与$63(前$72)。
- 中国替代生产工艺抵消原料替代效应 + 花旗House view 2027年布伦特约$66/bbl → 2027年盈利更多下行 → 3Q行业利润率或降约24cpp、4Q约升2cpp、FY2027一体化PE利润率约降11ccp → 叠加WLK能源与柴油成本及检修拖累 → EMN、CE、WLK盈利普遍下修。
- MDI 3Q受停产影响情绪略更积极、支撑温和提价 → 但4Q苯成本上涨与季节性需求走弱或压制HUN利润率,OLN烧碱逆风而EDC相对上行、环氧4Q或低于盈亏平衡 → 相应更新26年预测。
关键展望
- 4Q验证点:CMA目前预计10月提价5cpp、12月降价5cpp,叠加乙烷价格温和逆风,花旗预计4Q行业利润率回升约2cpp。
- FY2027展望:一体化PE利润率预计下降约11ccp,基于62cpp平均PE价格与约22cpg平均乙烷成本;花旗House view现预计2027年布伦特约$66/bbl。
- WLK:预计3Q环比EBITDA下滑约$250mm;科隆PVC工厂关闭总成本约$205mm(含$105mm非现金费用),每季度现金节约约$25mm EBITDA。
- HUN与OLN:HUN 4Q苯成本或压制利润率并叠加季节性需求走弱;OLN环氧4Q或低于盈亏平衡(检修与FIFO影响),花旗已更新26年预测以反映这些逆风。
- 陶氏自疗与资产负债表:Transform to Outperform自疗2026年约$500mm、2027年约$1.2bn、2028年$300mm;2026年净杠杆预计<2.5x。
- 风险提示:CE美国住房与汽车终端市场复苏逆转;陶氏面临能源与原料价格、商品化及产能新增风险;WLK面临天然气、乙烷、丙烷等原料价格剧烈波动风险。
推荐标的
- Dow(陶氏):下调至Neutral(原Buy),目标价$30(前$35),基于7.3x 2027年EBITDA估计(估值章节为~7.25x EV/EBITDA对应2027E EBITDA约$5.1bn);理由为需求破坏、全球PE供应充足、2027年油价更低,自疗行动与MDI温和建设性展望为正面。
- LYB(利安德巴塞尔):下调至Neutral(原Buy),目标价$63(前$72),基于7.3x 2027年EBITDA估计;持续自疗、现金生成及对Oxyfuels的温和建设性展望构成正面抵消。
- WLK(Westlake):评级为Neutral,目标价$67,基于~7.25x EV/EBITDA对应2027E EBITDA约$1.73bn(减净债务约$3.4bn);盈利下修主因PE/PVC价格逆风、更高能源与柴油成本及检修拖累。
- EMN与CE:报告未给出评级变动,但花旗普遍下调两者盈利预测,反映大宗与中间体覆盖范围需求疲弱。
- HUN与OLN:报告更新26年预测以反映相关逆风(HUN 4Q苯成本压力、OLN烧碱需求逆风与环氧4Q或低于盈亏平衡)。
关键图表
图1. 环比一体化聚乙烯利润率假设(美分/磅)