瑞银:百度1Q26业绩回顾:基本面改善,AI云基础设施业务引领增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
百度1Q26业绩强劲,AI云基础设施和核心经营利润超预期。AI云基础设施/GPU云收入同比增长79%/184%,受AI训练需求持续强劲和推理工作负载增加驱动,客户基础扩大至自动驾驶、具身AI等领域。瑞银预计2026年AI云基础设施收入增速超行业(UBSe 70% YoY),GPU云业务增速达三位数且利润率更高。核心广告收入同比下滑22%,但AI业务收入占比升至52%。瑞银维持买入评级,目标价从170美元上调至180美元(港股目标价175港元)。
主要观点
- 百度1Q26业绩强劲,AI云基础设施和核心经营利润超预期。
- AI云基础设施/GPU云收入同比增长79%/184%,受AI训练和推理需求驱动。
- 客户基础扩大至自动驾驶、具身AI等领域,且更加多元化。
- 瑞银预计2026年AI云基础设施收入增速超行业(UBSe 70% YoY),GPU云业务增速达三位数。
- GPU云业务因技术复杂性和高质量算力供应紧张而拥有更强定价权,利润率高于整体云业务。
- GPU云收入占比提升将结构性改善百度云及百度核心利润率。
- 成本优化、服务器利用率提升和内部AI生产力提升为未来利润率扩张打开空间。
- 昆仑芯:客户需求持续强劲,瑞银看好其2026-27年收入增长可持续性。
- 股东回报:1Q26回购1.72亿美元受地缘政治不确定性影响,预计2Q26回购执行将加速;股息细节可能在昆仑芯IPO后公布。
- 核心广告收入1Q26同比下滑22%,部分因季节性疲软;预计未来几个季度降幅环比收窄,但速度可能缓慢。
- AI业务收入占比从1Q26的52%持续上升,可弥补传统业务挑战。
论述逻辑
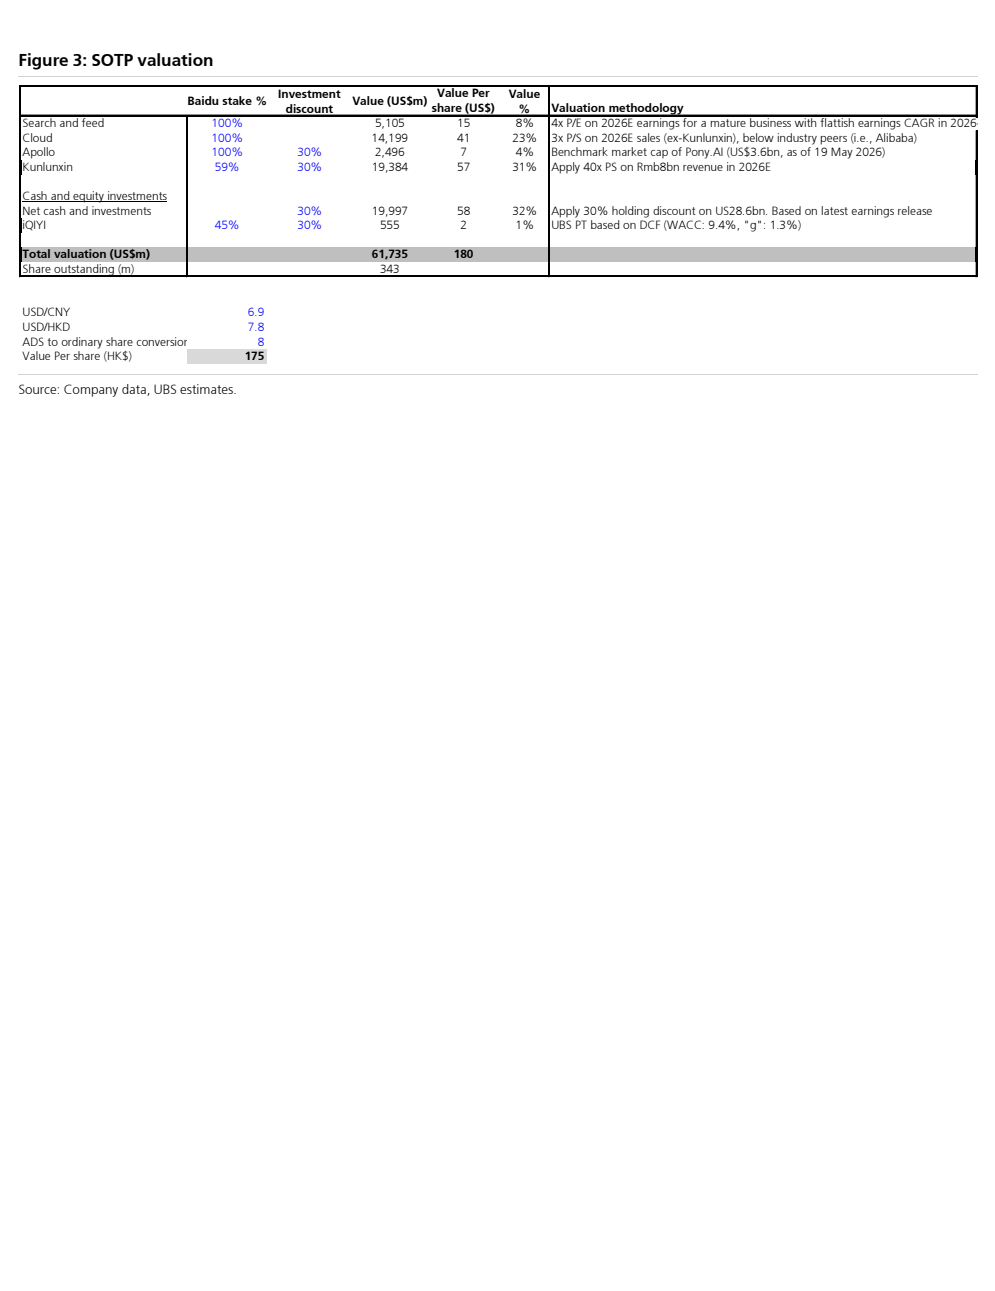
百度1Q26业绩超预期 → AI云基础设施和GPU云收入高速增长(79%/184% YoY)→ 受AI训练和推理需求驱动,客户基础扩大 → 瑞银上调2026年云收入预测至405亿元(YoY +48.8%)→ GPU云利润率更高,收入占比提升结构性改善利润率 → 核心广告收入疲软(1Q26同比-22%),但AI业务占比升至52%可部分抵消 → 瑞银下调核心广告收入预测(2Q26/2026E同比-20.0%/-18.3%)→ 上调目标价至180美元(SOTP估值:核心广告4x PE、云3x PS、昆仑芯57美元/股、Apollo Go 7美元/股、净现金及长期投资)→ 维持买入评级。
关键展望
- 2026年AI云基础设施收入增速预计超行业(UBSe 70% YoY),GPU云业务增速达三位数。
- 2Q26回购执行预计加速;股息细节可能在昆仑芯IPO后公布。
- 核心广告收入降幅预计未来几个季度环比收窄,但速度可能缓慢。
- 昆仑芯2026-27年收入增长可持续性看好。
- 风险:AI投资增加可能拖累2Q非GAAP OPM,但瑞银维持2026年利润率预测基本不变。
推荐标的
- 百度(BIDU.O):评级 买入,目标价 US$180.00(前值US$170.00),基于SOTP估值。
- 百度(9888.HK):目标价 HK$175(前值HK$165)。
关键图表
图1. 1Q26业绩回顾:实际与市场一致预期对比
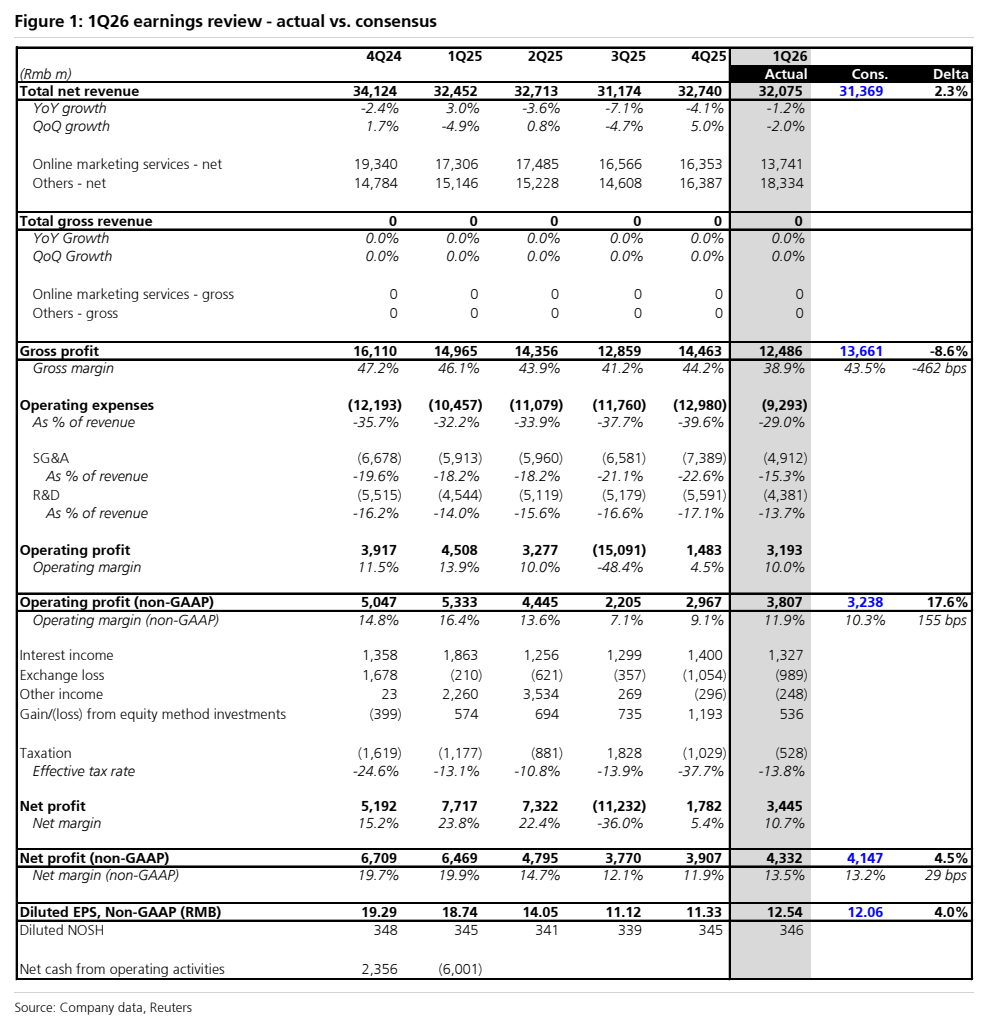
图2. 2Q26E-2028E盈利预测调整
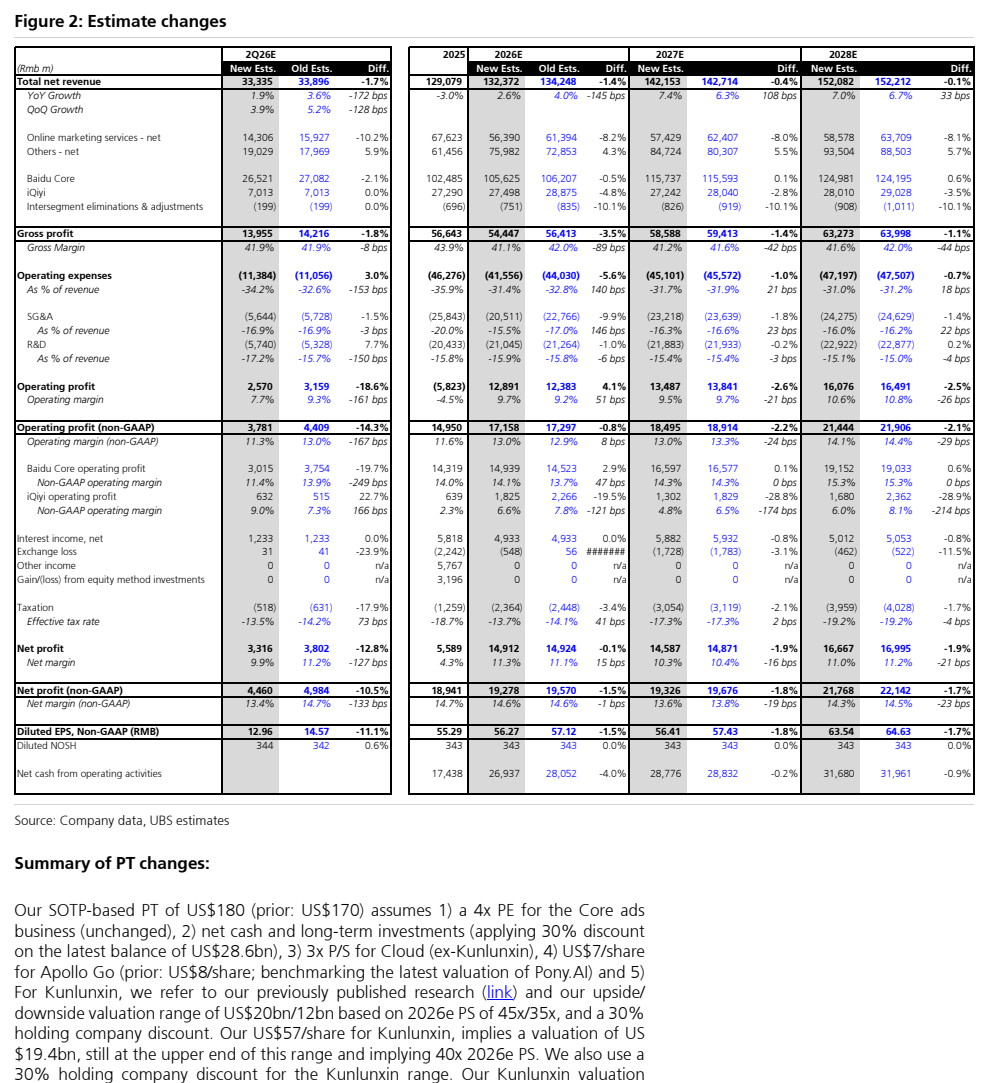
图3. SOTP估值:投资价值与每股价值