高盛 中国耐用消费品:家电追踪26年8月:尽管出货较弱但基数放缓推动国内终端需求进一步改善,出口具韧性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛追踪2026年8月中国家电行业数据显示,国内零售端需求在基数走低推动下进一步改善,国家统计局家电及音像器材零售额同比转正增长+2%(7月为-2%),结束自3月以来连续5个月的下滑。 尽管8月空调国内出厂发货量同比下滑-28%仍显疲软,但降幅较7月的-30%小幅收窄,主要受暴雨等极端天气及分销商谨慎情绪压制。 与此同时,家电出口展现韧性并优于排产计划,8月整体家电出口金额实现双位数增长,其中空调出口出厂发货量同比加快至+4%(7月为+2%),扫地机器人海外App下载量同比增速更提速至+33%。 不过周期性成本压力有所回升,铜价和铝价环比上涨带来利润率压力,国内地产竣工面积8月仍同比下滑-24%。 个股方面,高盛重点看好美的集团的海外与2B扩张、石头科技的全球份额提升以及安克创新的持续稳健增长。
主要观点
- 国内家电零售额8月恢复正增长,结束连续5个月下滑。国家统计局数据显示,8月家用电器和音响器材类零售额同比增长+2%(7月为-2%),在对比基数持续走低背景下实现环比连续改善。
- 空调国内出厂端出货降幅小幅收窄但依然疲软。8月空调内销出货量同比下降-28%(7月为-30%),主要受暴雨等极端天气及分销商对未来需求持谨慎态度影响;各大品牌中,美的、格力、海尔、海信8月内销出货同比分别变动-35%、-15%、-30%、-45%。
- 7月冰箱与多联机出货降幅同样收窄。7月冰箱内销出厂量同比降幅进一步收窄至-2%(6月为-4%),美的与海尔分别增长+6%与+7%;多联机(VRF)7月国内出厂销售额同比下降-15%(6月为-13%至-18%),大金与海信表现优于行业分别下降-7%与-11%。
- 家电出口保持强劲韧性,空调出口发货明显加速。8月海关整体家电出口额实现双位数增长(DD%),其中空调出口出厂量同比增长+4%(7月为+2%),拉美补库及其他新兴市场改善提供支撑;洗衣机7月出口出厂量则同比增长+8%。
- 线上渠道面临较大均价压力,品类间表现分化。8月线上ASP承压重于线下,小家电因去年补贴基数拉动较小而价格压力轻于大白电;主要大白电在天猫淘宝及京东合并销售额同比下降-24%,均价同比下降-12%。
- 扫地机器人海外需求与销售提速,中国品牌份额持续扩大。8月海外扫地机器人行业App下载量同比增长+33%(7月为+19%),美洲、欧洲、亚太分别增长+29%、+37%、+26%;石头科技海外下载量增长+45%,在美洲和欧洲份额分别提升至30%和32%;美国亚马逊平台8月扫地机器人销售额同比增长+25%(7月为-56%)。
- 割草机器人海外需求出现环比放缓。受Sensor Tower追踪的海外割草机App下载量8月同比下滑-12%(7月为+40%),但九号公司(Ninebot)8月仍实现+21%的同比增长,跑赢行业水平。
- 原材料价格环比反弹带来新一轮利润率压力。截至9月中旬,上期所(SHFE)铜价与铝价环比分别上涨+2%和+3%(同比分别+37%和+17%),冷轧卷板(CRC)钢价环比微增+1%(同比-1%)相对保持平稳。
- 中国住宅竣工与销售依然疲软,对家电新增需求形成拖累。国家统计局数据显示,8月住宅竣工面积同比下降-24%(7月为-27%),较疫情前2019年水平低54%;8月住宅销售面积同比下降16%,较2019年低65%。
论述逻辑
- 基数持续放缓推升终端零售数据(8月家电零售额同比+2%)→ 但极端天气与经销商谨慎情绪导致出厂端仍显疲软(8月空调内销出货同比-28%)→ 展望9月及以后随着终端回暖及基数进一步降低,出厂端将迎来环比改善。
- 海外新兴市场与拉美补库带动白电出口好转 + 扫地机器人等创新品类全球份额扩张(美洲/欧洲份额提升)→ 抵消美国房地产与消费情绪走弱带来的负面冲击 → 驱动中国家电出口与出海企业维持韧性增长。
关键展望
- 内销出厂与终端需求预期环比温和改善:在竞争格局保持稳定的前提下,低基数与终端需求复苏有望推动9月及以后的空调出厂发货端实现环比回升。
- 数据跟踪验证时间窗口:冰箱、洗衣机以及多联机系统的8月出厂发货数据预计将于9月底正式发布。
- 主要风险点:铜铝等大宗商品原材料价格反弹对利润率产生再压缩压力;美国待售房屋销售放缓及消费者情绪偏弱对海外耐用品需求的潜在抑制;国内地产竣工持续深跌对家电新增需求的压制。
推荐标的
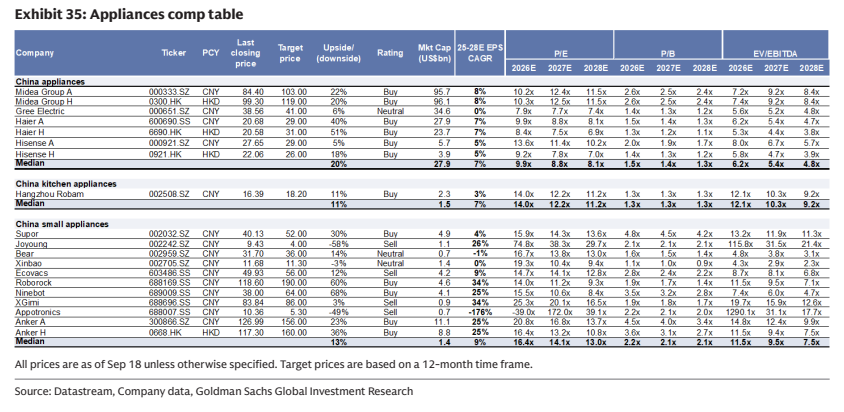
- 美的集团(A股:000333.SZ;H股:0300.HK):维持覆盖看好。海外市场扩张与新兴2B业务具备增长潜力,且行业领先的股东回报限制了下行风险。最新报告目标价A股为Rmb103.00、H股为HK$119.00(披露附录收盘价分别为Rmb84.40、HK$99.30)。
- 石头科技(688169.SS):维持覆盖看好。在全球市场份额持续提升、经营效率改善以及新产品拓展潜力显著,当前估值处于历史低位。最新报告目标价为Rmb190.00(披露附录收盘价为Rmb118.60)。
- 安克创新(A股:300866.SZ;H股:0668.HK):维持覆盖看好。坚实的核心业务带来持续稳健增长,产品创新与市场/渠道拓展推动新业务快速发展。最新报告目标价A股为Rmb156.00、H股为HK$160.00(披露附录收盘价分别为Rmb126.99、HK$117.30)。
- 九号公司(689009.SS):维持覆盖。割草机器人业务8月实现+21%同比增长,显著跑赢行业整体(-12%)。最新报告目标价为Rmb64.00(披露附录收盘价为Rmb38.00)。
关键图表
图1. 低基数下国内数据进一步显现改善迹象,家电数据看板中出口数据保持韧性
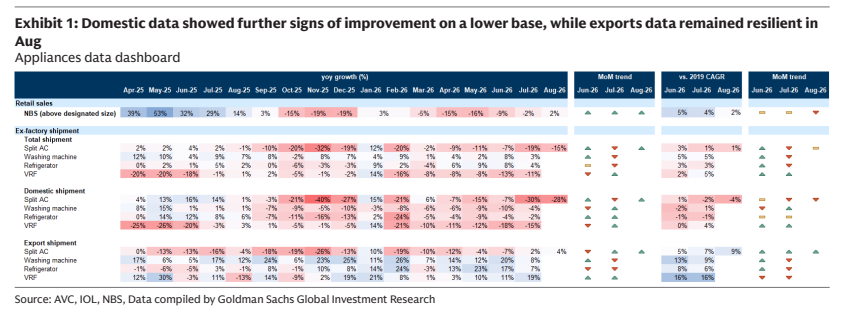
图2. 7月洗衣机内销出货量同比增速改善至-4%
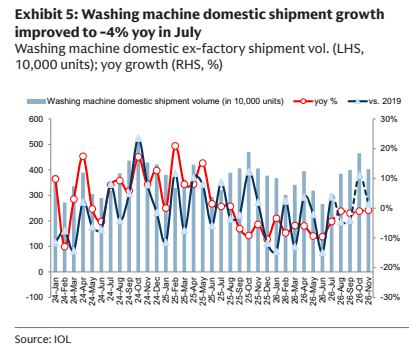
图3. 7月中国白电出口略有放缓,8/9月欧美消费者信心分别向好/走弱
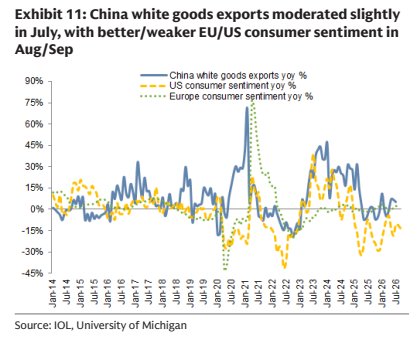
图4. 7月冰箱出口出货量同比增速放缓至+7%,6月为同比+17%
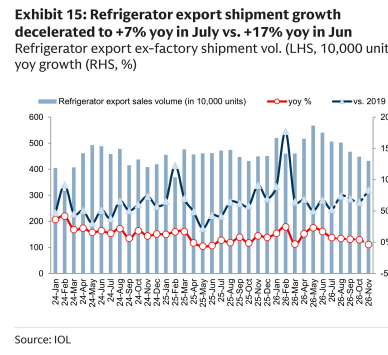
图5. 白电与清洁电器头部企业走势分化,而小家电龙头表现相对领先
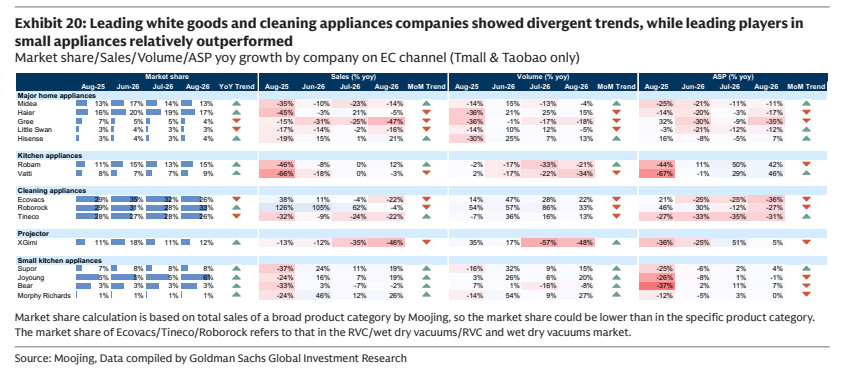
图6. 8月石头科技海外下载量同比增长45%,快于行业增速
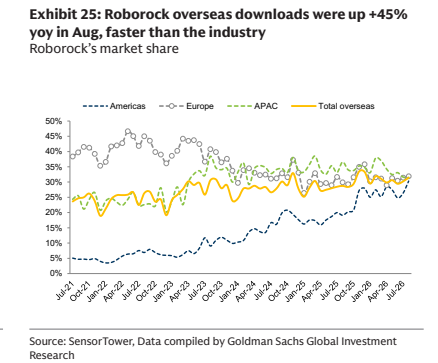
图7. 上期所铜价在过去一个月有所上涨
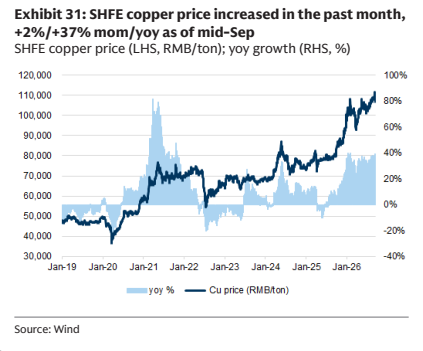
图8. 家电行业可比公司表