瑞银 欧洲经济评论:瑞士央行:9月会议前瞻·客户反馈
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银在报告中重申,预计瑞士央行(SNB)在2026年9月24日的会议上将维持0%的政策利率不变,这与截至9月18日市场计价仅约0.2bp的情况一致。 瑞银认为,当前瑞士国内温和的通胀压力意味着瑞士央行暂不过度担忧瑞郎疲软,也并不急于加息。 尽管其基准情景仍为2027年6月首次加息,但风险已明显偏向更早行动,可能早在2026年12月启动并随后连续加息。 客户层面的反馈分歧较大,国际投资者倾向于瑞士央行在不久后加息,而瑞士国内投资者相对温和,约五分之一的受访投资者认为市场低估了意外加息的风险。 瑞银指出,本次会议的关键观察点包括Q2 2029通胀预测终点是否显著上调至1%以上、中期通胀压力是否仍被描述为“几乎未变”,以及政策声明是否删除外汇干预意愿的表述。
主要观点
- 瑞银基准预期瑞士央行在9月24日维持政策利率在0%不变,且市场截至9月18日仅计价约0.2bp加息。
- 虽然基准预测首度加息时间为2027年6月,但提前加息的风险上升,最早可能在12月发生并伴随连续加息。
- 温和的国内通胀压力使瑞士央行当前对瑞郎贬值并不十分担忧,历史上瑞士央行加息通常对应通胀预测终点达到1.75%或更高。
- 客户观点存在分歧:国际投资者倾向于近期加息,国内投资者较为温和;没有受访投资者将9月加息作为基准,但约五分之一认为市场低估了此风险。
- 部分投资者强调劳动力市场可能仍存在闲置且国内生成的通胀处于低位,过早释放鹰派信号可能引发瑞郎非意愿性升值。
- 瑞银预计瑞士央行9月更新预测中,2026年、2027年、2028年CPI分别为0.6%、0.9%、0.8%,终点为1.0%;体育赛事调整后的实际GDP增长2026年该项无法从文本确认、2027年约为1.5%。
- 瑞银自身对宏观经济的预测为:CPI在2026年为0.6%、2027年为0.7%、2028年为0.7%;调整后实际GDP增速2026年为1.8%、2027年为1.5%、2028年为1.6%。
- 会议的三大观察点为通胀预测Q2 2029终点是否大幅高于1%、中期通胀压力是否保持“几乎未变”措辞,以及声明是否删除外汇干预意愿的表述。
论述逻辑
- 逻辑链条:瑞士国内通胀温和且经济仍有闲置 -> 瑞郎走弱与欧瑞利差走阔暂未传导为严重通胀压力 -> 市场与瑞银均基准预计9月维持0%政策利率不变 -> 若Q2 2029通胀预测终点显著超过1%或声明措辞转鹰,则加息窗口将从2027年6月提前至2026年12月。
关键展望
- 瑞士央行将于9月24日中欧时间上午9:30公布利率决议与政策声明。
- 若瑞士央行将有条件通胀预测终点从当前0.8%大幅上调至1%以上,将成为提前加息的鹰派前瞻指引信号。
- 关键宏观风险包括GDP增速与通胀变量波动、经济放缓、汇率走弱、全球经济事件及政府政策变动。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 瑞银对瑞士央行预测的预期
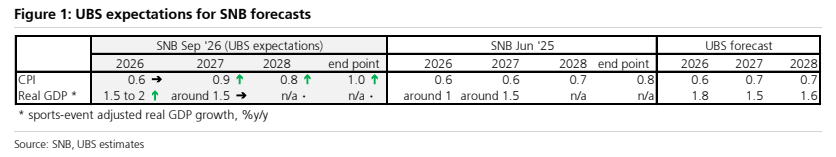
图2. 通胀,同比(%)
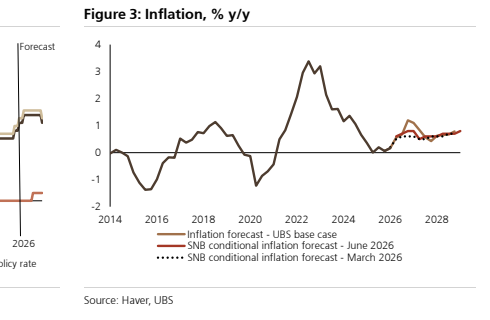
图3. 瑞士央行历次通胀预测终值(%)
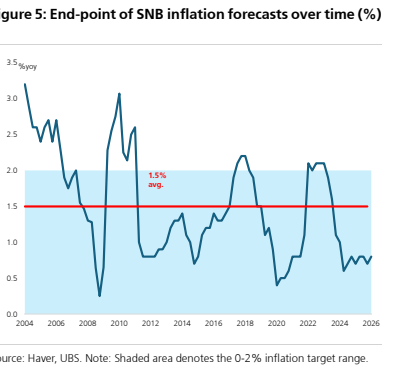
图4. 首次加息会议时的通胀与当前对比(同比,%)
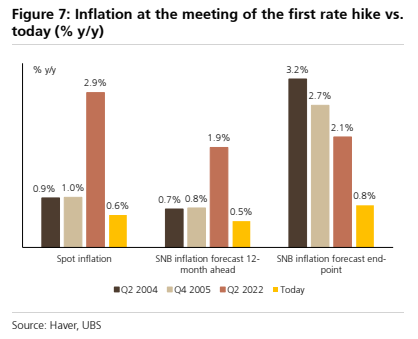
图5. 实际与名义有效汇率指数
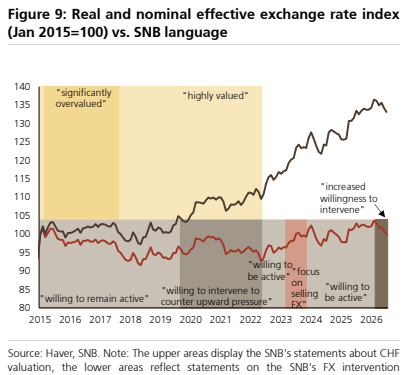
图6. 瑞士央行外汇干预预估,十亿瑞士法郎
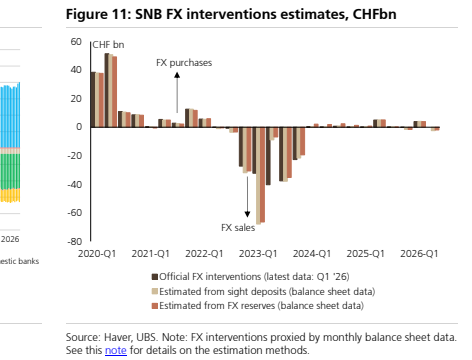
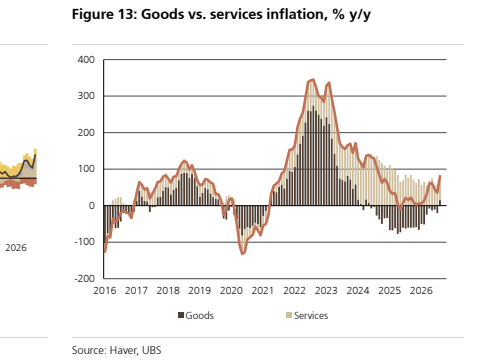
图7. 商品与服务通胀对比,同比(%)