中银证券 电力设备与新能源行业9月第5周周报:9月上旬新能源车零售偏弱,风光装机稳步增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中银证券发布电力设备与新能源行业9月第5周周报,维持行业强于大市评级。 本周电力设备和新能源板块下跌2.50%,其中新能源汽车指数跌幅最小(跌0.06%),工控自动化跌幅最大(跌3.64%)。 价格端,工业级碳酸锂环比下跌5.02%至12.3万元/吨,硅料N型复投料约每公斤40-43元人民币,BC组件总体均价提升至每瓦0.792元人民币,海外TOPCon组件均价维持每瓦0.114美元。 观点上,报告预计2026年全球新能源汽车销量有望保持较快增长,“反内卷”与“太空光伏”是2026年光伏投资双主线,中东战争推升天然气价格背景下欧洲海风需求有望提升,储能维持高景气,电能替代有望打开绿氢需求空间。 配置上建议关注固态电池与钠电材料和设备、电池组件/钙钛矿/胶膜、风机/海上风电、储能电芯及大储集成、氢能设备/绿色燃料运营等方向。 风险提示涵盖价格竞争超预期、国际贸易摩擦、投资增速下滑、政策不达预期、原材料价格波动与技术迭代风险。
主要观点
- 投资观点:2026年光伏投资双主线为“反内卷”与“太空光伏”,电池片环节格局正在优化、贱金属导入有望加快,组件高功率化有望推动单价提升,固态电池和钠离子电池产业化逐步落地
- 新能源汽车:预计2026年全球新能源汽车销量有望保持较快增长,带动电池和材料需求增长
- 风电:中东战争推动天然气价格提升,欧洲能源独立紧迫性进一步升级,欧洲海风需求有望提升
- 储能需求维持高景气度;电能替代有望打开绿氢需求空间,绿氢耦合煤化工、绿色甲醇处于产业发展导入期,产业发展初期绿色燃料有望享受溢价
- 本周电力设备和新能源板块下跌2.50%(沪指跌0.60%、深成指跌2.37%、创业板跌2.48%,电气设备收于8372.42点),新能源汽车指数跌0.06%跌幅最小,工控自动化跌3.64%跌幅最大;金辰股份周涨26.20%居前,*ST仕净周跌17.75%居后
- 特斯拉中国宣布2026年10月31日(含)前下单,Model 3全系限时尾款立减5000元,Model Y部分车型限时尾款立减7000元
- 国家能源局:截至8月底全国累计发电装机容量41.03亿千瓦,同比增长11.1%;其中太阳能发电装机12.99亿千瓦、同比增长16.3%,风电装机6.93亿千瓦、同比增长19.6%,风光装机稳步增长
- 锂电材料价格(截至9月24日):三元动力电芯0.47元/Wh持平;NCM523正极16.9万元/吨、环比下跌0.15%;电池级碳酸锂12.9万元/吨、环比下跌0.39%;工业级碳酸锂12.3万元/吨、环比下跌5.02%
- 光伏产业链价格:硅料N型复投料约每公斤40-43元人民币;210N硅片一线厂家报价提高至每片1.20元、均价以每片1.15元为主;中国TOPCon组件集中式项目约每瓦0.65-0.73元;BC组件总体均价提升至每瓦0.792元;海外TOPCon组件均价维持每瓦0.114美元
- 美国于美东时间2026年9月22日公布232新规:为8月6日起新登记进口企业设立少量进口配额,此前登记的进口企业面临囤货调查风险,美国电池片需求或因此政策暂缓,海外电池片后续降价预期强烈
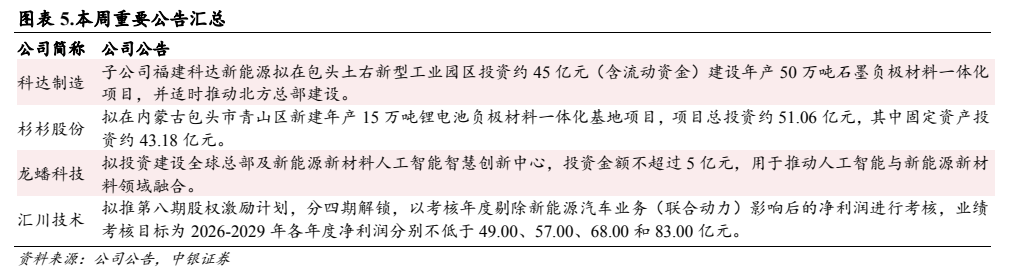
- 电池材料扩产推进:山东威远新材料年产10万吨锂电池材料项目获批,2027年6月投产后VC总产能将提升至18万吨;科达制造拟约45亿元建年产50万吨石墨负极一体化项目,杉杉股份拟约51.06亿元建年产15万吨负极基地
论述逻辑
- 由数据推行业判断:2026年全球新能源车销量有望较快增长带动电池材料需求;光伏以“反内卷”+“太空光伏”为双主线,电池片格局优化、组件高功率化推动提价;中东战争推升气价强化欧洲能源独立与海风需求逻辑;储能维持高景气;电能替代打开绿氢空间
- 落到配置结论与风险约束:建议关注固态/钠电材料和设备验证、电池组件/钙钛矿/胶膜辅材、风机/海上风电、储能电芯及大储集成、氢能设备/绿色燃料运营方向,维持行业强于大市评级,同时提示价格竞争、贸易摩擦、投资增速、政策、原材料与技术迭代等风险
关键展望
- 特斯拉限时优惠时间窗口:2026年10月31日(含)前下单享受尾款减免
- 山东威远新材料年产10万吨锂电池材料项目计划2027年6月建成投产,届时VC总产能将由当前水平提升至18万吨
- 硅料端:十月厂家减产力度不及预期,短期八至十月间累积的库存问题仍是后续一大变动因素,价格稳定性仍需观察
- 210N硅片:一线厂家报价已提高至每片1.20元,若下游实际采购跟进速度不及预期,高报价与实际成交价格间的价差恐将延续,短期不排除报价上行乏力、部分高价有价无市
- 美国232新规影响:美国电池片需求或因此政策暂缓,海外电池片后续降价预期强烈;美国封装组件价格各方仍在观望,暂时约落在每瓦0.30-0.33美元附近
- 汇川技术股权激励考核窗口:以剔除联合动力影响后净利润考核,2026-2029年各年度目标分别不低于49.00、57.00、68.00和83.00亿元
- 风险提示:价格竞争超预期、国际贸易摩擦风险、投资增速下滑、政策不达预期、原材料价格波动、技术迭代风险
推荐标的
- 行业评级维持“强于大市”;报告未给出个股评级与目标价,以下为报告明确建议关注的方向与公告公司
- 新能源汽车方向:关注固态电池和钠离子电池相关材料和设备企业验证进展
- 光伏方向:建议关注行业格局较好的电池组件、钙钛矿、胶膜等核心辅材方向
- 风电方向:欧洲海风需求有望提升,建议关注风机、海上风电方向
- 储能方向:需求维持高景气度,建议关注储能电芯及大储集成厂
- 氢能方向:建议关注氢能设备、绿色燃料运营环节
- 公告公司(非评级推荐):科达制造子公司拟投资约45亿元(含流动资金)建设年产50万吨石墨负极材料一体化项目;杉杉股份拟新建年产15万吨锂电池负极材料一体化基地项目,总投资约51.06亿元;龙蟠科技拟投资不超过5亿元建设全球总部及新能源新材料人工智能智慧创新中心
- 公告公司(非评级推荐):汇川技术拟推第八期股权激励计划,分四期解锁,2026-2029年各年度净利润考核目标分别不低于49.00、57.00、68.00和83.00亿元
关键图表
图1. 图表 1: 申万行业指数涨跌幅比较
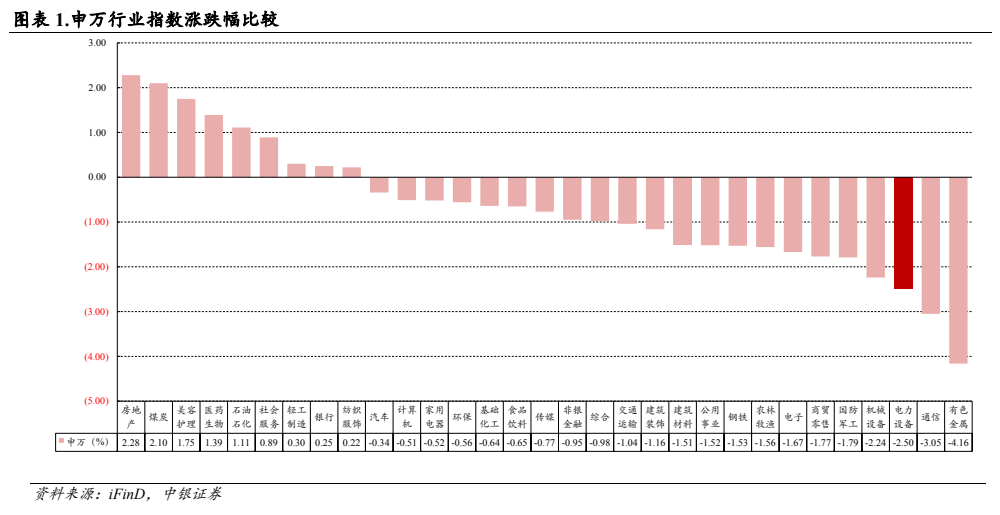
图2. 图表 2: 近期主要锂电池材料价格走势
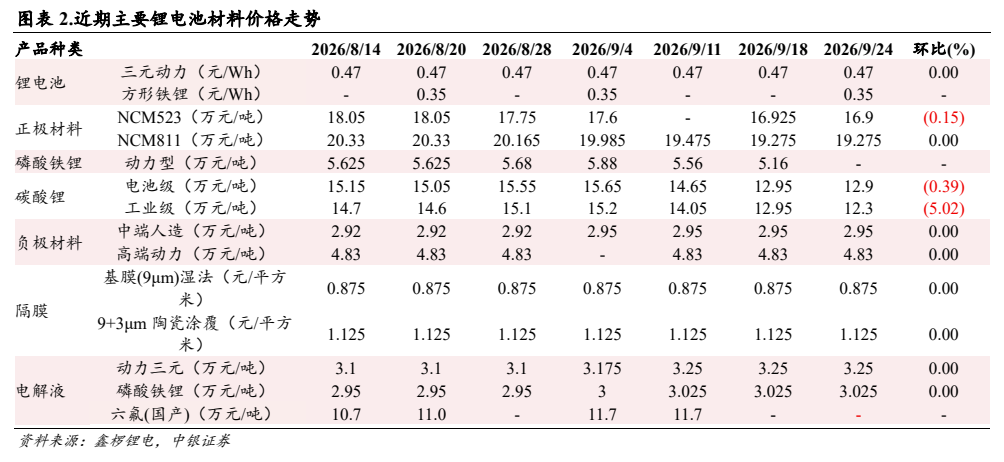
图3. 图表 3: 光伏主产业链产品价格情况
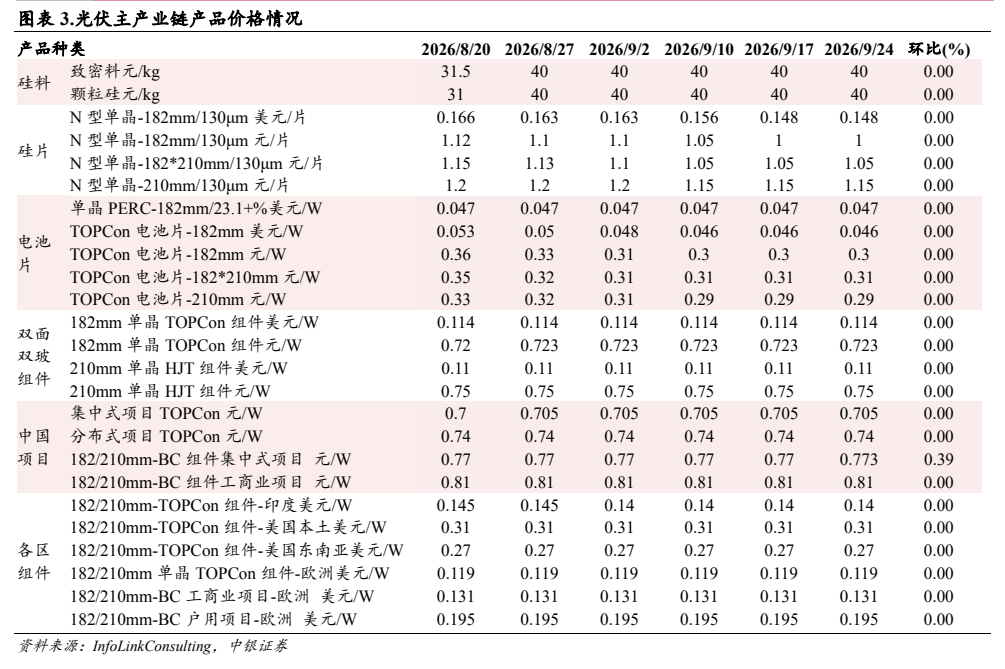
图4. 图表 4: 本周重要行业动态汇总
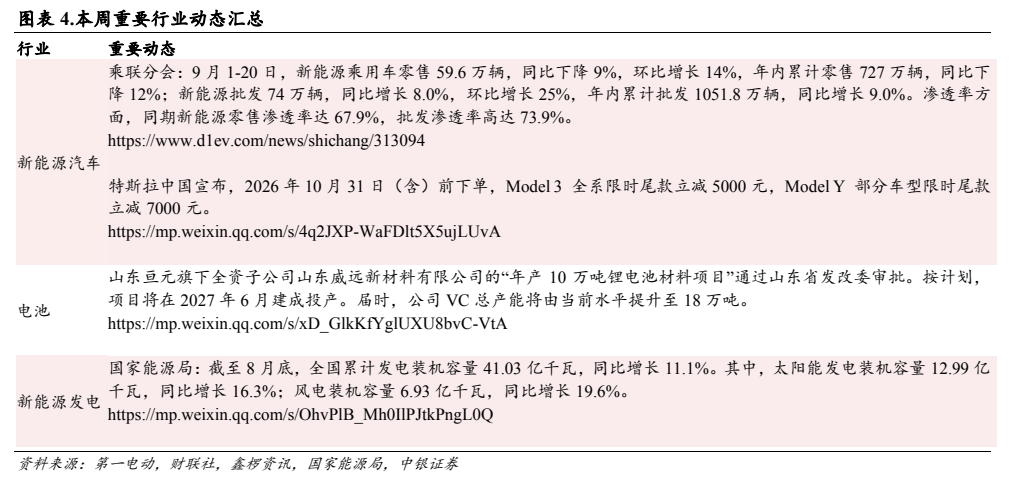
图5. 图表 5: 本周重要公告汇总