伯恩斯坦 空运和地面运输:我们在JOC 内陆26 会议上学到的...卡车费率,柴油,蒙哥马利等
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦运输团队用三天时间参加 JOC Inland Distribution Conference 后判断,美国货运已进入由供给出清驱动的上行周期,而非需求驱动的繁荣:需求仍然温吞(雇佣货运量 8 月录得 42 个月来首次同比正增长),但州际雇佣车队 2026 年 8 月降至 206,435 台,较 2023 年峰值减少约 20,200 台、即 8.9%,其中 1-6 台动力单元的车队减少约 25,000 台、即 11.3%。 会上多数人预计合约卡车运价至少到 2027 年底都会持续有意义地上涨(双位数增长),与团队观点一致;一位嘉宾估算 2019 至 2025 年承运商运营成本上升约 40% 而合约运价仅升约 4%,价差支撑进一步合约重定价。 柴油方面,报告预计至少到 2027 年底油价都将极端高企:7 月全球柴油出口仍比上年低逾 20%,会议估算供应损失约 1.5 to 2 million barrels per day(即每日从全球系统损失的量),中东原油及凝析油出口从扰动前的逾 2000 万桶/日降至 8 月约 1230 万桶/日,美国炼厂 8 月开工率约 98% 且秋季检修明显低于往年,下一次燃油冲击更可能来自一次普通的炼厂事故;若全面禁止柴油出口,据会议展示的 S&P Global 分析,美国炼厂需减产约 200 万桶/日。 Montgomery 案被理解为对经纪商、货主和用第三方运力的资产型承运商的结构性成本与行为改变,但 FMCSA 副局长 Jesse Elison 承认仍在评估、暂无明确指引,合规运力池收缩利好规模化、资本充足的运营商(会上还提到全国商用车停驶率 22%)。 高柴油叠加紧运力正开启多式联运多年转化窗口:北美联运量年初至今增 3.1%(国内 +7.9%、国际 -1.5%),最大增量在 1,200 英里以下的 local-East 和区域货量(对 NSC、CSX 尤其相关,JBHT 网络与自有短驳构成优势),但短驳(drayage)是当下瓶颈,需求指数四周内从 228 升至 269,Savannah 高达 598。 价格上,剔除燃油后 TL 合约运价在指数化线路上同比上涨近 22%,远高于联运的约 5%,联运仍保有宽裕的价格优势。
主要观点
- 核心判断:这轮是供给驱动的货运上行周期,而非需求驱动的繁荣——需求不均且总体温吞,但监管执法清除不合规司机与车队、高柴油挤压小型承运商现金流、Montgomery 之后保险与法律敞口成本上升,共同收紧了卡车运力,因此即便没有广泛的货量加速也能支撑更高的整车定价。
- 运力出清是周期主线:州际雇佣车队 2026 年 8 月为 206,435,较 2023 年峰值下降约 20,200 台(8.9%),1-6 台动力单元的车队较峰值减少约 25,000 台(11.3%);出清渠道包括英语执法、非本地 CDL 限制、安全行动、承运商倒闭和高油价经济性,因此本轮周期不需要传统消费品大幅放量也能维持更高价格。
- 运价展望:与会多数人预计合约卡车运价至少到 2027 年底持续有意义地上涨,与伯恩斯坦团队论点一致;行业专家几乎不预期 TL 现货运价真正放缓,认为近期同比增速回落更像 blip(部分原因是合约重置把更多货留在 routing guide 内),合约运价到 2027 年底仍有双位数增长空间。
- 成本-运价剪刀差支持合约运价继续修复:一位嘉宾估算承运商运营成本 2019 至 2025 年上升约 40%,而合约运价仅上升约 4%;货运展望呼吁到 2027 年双位数的合约运价上涨,但司机、设备、燃油、保险与合规成本上升将吸收部分涨幅。
- 柴油形成更高的价格底部而非又一次性飙升:预计至少到 2027 年底油价极端高企;7 月全球柴油出口仍比上年低逾 20%,会议估算全球供应损失约 1.5 to 2 million barrels per day,中东原油及凝析油出口从扰动前的逾 2000 万桶/日降至 8 月约 1230 万桶/日;小型车队最先受损(即期付燃料款、设备老旧、燃油附加费回收不足),而高柴油+紧卡车运力显著改善联运相对经济性。
- 下一次燃油冲击更可能来自普通的炼厂事故而非新的地缘升级:美国炼厂 8 月开工率约 98%,秋季计划检修大幅低于往年,推迟维护虽然支撑近期产出却几乎没有备用产能;会议展示的 S&P Global 炼化分析估计,全面禁止柴油出口将要求美国炼厂削减约 200 万桶/日的加工量,因此出口限制并非简单的国内降价阀门。
- Montgomery 案被理解为对经纪商、货主和使用第三方运力的资产型承运商的结构性成本与行为改变,但 FMCSA 副局长 Jesse Elison 承认仍在评估、无法给出明确指引;实务应对已经出现——更小的合规承运商池、订舱文件增多、身份核验、保险审查(全国商用车停驶率达 22%),这利好规模化、合规基础设施强的运营商,但会推高服务成本并移除灵活的小型运力。
- TL 定价拐点持久但不均衡:大型承运商在燃油采购、保险、设备、技术和招聘上有优势,但成本同样在重置、利润率仍远低于前高,涨价部分被通胀投入吸收;小型承运商出清是运力摆动因素——九成承运商运营不超过五台卡车;司机生产率(长时间滞留、错过预约)是潜在运力,行业正从 shipper of choice 走向 partner of choice。
- 铁路多式联运是多年期转化机会:北美联运量(每平均工作日 move 数)年初至今增 3.1%,其中国内增 7.9%、国际降 1.5%;最大剩余转化空间在约 1,200 英里以下的区域和 local-East 货量而非跨大陆线路(若改铁路需多走 20% 及以上里程就不值得),local-East 转化对 NSC 和 CSX 尤其相关,JBHT 的网络布局与客户推荐得分也使其处于受益位置。
- 首末公里短驳是当下约束:主要市场短驳条件紧张,汇总短驳需求指数为 269(四周前为 228),Savannah 达 598、Houston 400、New York 341、Atlanta 318、Los Angeles 313;JBHT 拥有大量集装箱、牵引车和大部分短驳运力是服务优势,但联运增量增长可能先需要更多首末公里短驳劳动力。
- 联运运价会上涨,但幅度更小、时点更晚:剔除燃油后,指数化线路上 TL 合约运价同比上涨近 22%,而联运约 5%;现货 TL 涨价速度接近现货联运的 4 倍,合约 TL 涨价速度超过合约联运的 4 倍;多数线路宽裕的节省空间给 IMC 和铁路留出涨价余地。
- 验证路标清单:TL 关注 tender rejections、小承运商退出、司机执法、设备订单与承运商招聘,以及合约招标结果能否把现货重置制度化;柴油关注炼厂开工、检修、库存、产品出口与出口限制政策;联运关注铁路速度、短驳扩容与对卡车的价格折扣;LTL 关注密度、定价纪律与网络执行;经纪商的法律与欺诈支出应视为结构性成本。
论述逻辑
- JOC 会议三天一线交流 → 与会者共识是需求仅温吞改善(雇佣货运量 8 月录得 42 个月来首次同比增长),不足以解释当前涨价幅度 → 真正驱动是运力出清:州际雇佣车队较 2023 年峰值下降约 8.9%(小车队的 1-6 动力单元车队降 11.3%),由英语执法、非本地 CDL 限制、安全行动、承运商倒闭与高油价经济性推动 → 承运商运营成本 2019-2025 年升约 40% 而合约运价仅升约 4%,剪刀差需要运价修复 → 因此合约运价预计至少到 2027 年底保持双位数上涨,TL 现货回落只是 blip 且运力压力料将恶化支撑现货 → 柴油体系(7 月出口同比低逾 20%、供应损失约 1.5 to 2 million barrels per day、开工率约 98%、检修推迟)给燃油价格设置了风险底部,而非短暂冲高 → 高油价加速小承运商(九成不超过五台卡车)出清、同时改善铁路联运相对经济性 → Montgomery 案抬高合规、保险与核验成本,进一步收缩可用合规运力池 → 结论:具备规模、资本与合规基础设施的运营商和经纪商,以及多式联运转化(尤其 local-East 的 NSC、CSX、JBHT)是受益方向,而短驳运力是瓶颈 → 验证信号是运力损耗指标、合约招标结果、炼厂指标与铁路服务质量。
关键展望
- 合约卡车运价:会上许多人预计至少到 2027 年底持续有意义地上涨(双位数增长),与伯恩斯坦团队论点一致;运力压力预计恶化,应会支撑现货运价。
- 柴油:预计至少到 2027 年底极端高企;验证指标超出原油本身,包括炼厂开工率、计划外检修、柴油库存、产品出口及出口限制政策——若炼化与产品物流仍受限,原油价格稳定并不保证缓解。
- 需求侧验证:进口流量、耐用消费品支出、制造业与住房将决定需求是为周期添柴还是仅保持稳定。
- 联运与铁路:货量增长下铁路速度是否稳定、短驳运力扩张是否不损服务、联运对卡车是否保持有吸引力的折扣,决定份额增速能否持续;local-East 转化与区域线路采用是机会向跨大陆之外扩散的最明确证据。
- LTL 与经纪商:LTL 关注增量货量能否转化为利用率提升而不增加索赔与外购运输;经纪商与物流供应商的法律与欺诈支出应视为结构性而非临时性,承运商复用、合规网络质量、保险与身份核验将日益决定服务成本。
推荐标的
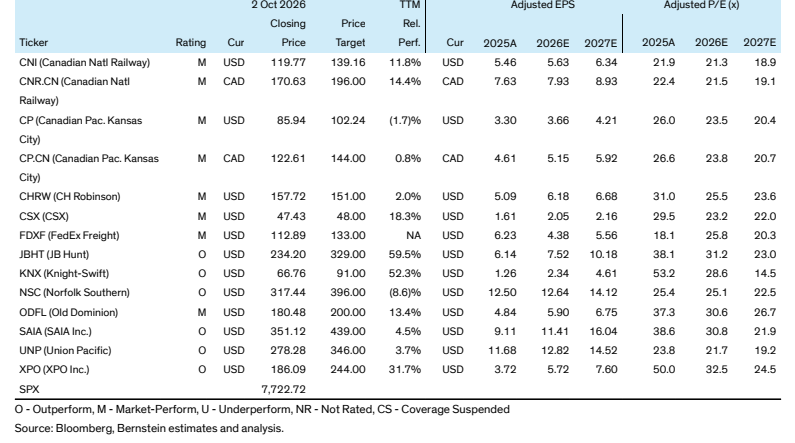
- JBHT (J.B. Hunt):报告指出 local-East 转化机会与其网络契合,管理层将联运增长定位为多年期机会,客户推荐得分强、安全与账户级服务流程突出;拥有充足集装箱、牵引车和大部分短驳运力构成服务优势。报告未给出评级或目标价。
- NSC 与 CSX:local-East 转化机会对两家铁路尤其相关(约 1,200 英里以下区域货源在卡车运价与柴油高企时变得经济)。报告未给出评级或目标价。
- 行业性偏好(未点名个股):具备深度承运商关系、专有数据、安全设施和规范例外处理的大型、资本充足运营商与经纪商在 post-Montgomery 时代对货主价值提升;依赖陌生现货运力的低成本服务商面临成本与服务劣势扩大。报告未提供具体推荐标的评级或目标价。
关键图表
图1. 收盘价 = 相对表现