高盛:中国工业指标:环比企稳,FA 动能持续
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛 2026 年 7 月 15 日报告指出,中国 6 月经济数据仍偏软,但出现温和环比企稳。关键读数加速至同比+45%/环比+28%(5 月为同比+40%/环比+26%)。制造业 FAI 仍为负值但收窄至同比-2.8%(5 月-4.1%),制造业 PMI 回升至 50.3(5 月 50.0)。工厂自动化(FA)领域动能持续,离散自动化尤为积极。工业机器人产量同比+28%/环比+9%(5 月同比+28%/环比+8%),机床产量同比+18%/环比+13%(5 月同比+11%/环比-11%),显著强于过去五年 6 月季节性(环比-12%)。日本对华机床出口订单仍强劲,同比+66%。海天总订单 6 月恢复低双位数增长。半导体方面,6 月 IC 进口值同比+72%(5 月+68%),IC 产量同比+19%(5 月+23%)。商品方面,铁矿石年初至今+4%,铜+38%,铝+19%,锂碳酸盐/氢氧化物价年初至今+115%/+114%。BOPP 膜价年初至今+21%,布伦特原油+22%。
主要观点
- 6 月经济数据整体偏软,但出现温和环比企稳,关键读数加速至同比+45%/环比+28%(5 月同比+40%/环比+26%)。
- 制造业 FAI 仍为负值但收窄至同比-2.8%(5 月-4.1%)。
- 制造业 PMI 回升至 50.3(5 月 50.0),重回扩张区间。
- 高科技和自动化相关基本面保持稳定,FA 行业数据环比走强,FA 周期仍具建设性,尤其是离散自动化。
- 工业机器人产量维持强劲增长,6 月同比+28%/环比+9%(5 月同比+28%/环比+8%)。
- 机床产量加速至同比+18%/环比+13%(5 月同比+11%/环比-11%),显著强于过去五年 6 月季节性(环比-12%)。
- 日本对华机床出口订单仍强劲,5 月同比+66%。
- 海天总订单 6 月恢复低双位数同比增长(5 月为低个位数下降)。
- 国内自动化数据强于出口导向型工业产品趋势:机床/工业机器人产量同比+18%/+28%,而 PIMM 出口值/量同比-22%/-27%,机床出口值/量同比-10%/-36%。
- 过程自动化仍待积极信号:FA 订单(交叉参考中控技术)6 月进一步降至同比-6.5%(5 月-5.9%),钢铁 FAI(交叉参考宝信软件)仍为负但略有收窄。
- 半导体方面,6 月 IC 进口值同比+72%(5 月+68%,4 月+55%),IC 产量同比+19%(5 月+23%)。
- 商品价格:铁矿石年初至今+4%(2Q26 环比-1%),铜年初至今+38%(2Q26 环比+4%),铝年初至今+19%(2Q26 环比+1%),锂碳酸盐/氢氧化物价年初至今+115%/+114%(2Q26 环比+13%/+9%),BOPP 膜价年初至今+21%(2Q26 环比+33%),布伦特原油年初至今+22%(2Q26 环比+23%)。
论述逻辑
报告从 6 月宏观数据(PMI、PPI、FAI)入手,指出经济虽软但环比企稳。进而聚焦 FA 领域,通过工业机器人、机床、日本订单、海天订单等数据证明离散自动化动能持续。对比出口导向产品(PIMM、机床出口)的疲弱,强调国内自动化相对强势。过程自动化(中控、宝信)仍待改善。半导体进口和产量增长强劲,商品价格普遍上涨,支撑 FA 周期建设性观点。
关键展望
报告未明确给出未来预测数字或时间窗口,但指出 FA 周期仍具建设性,离散自动化前景积极。过程自动化仍需等待积极信号。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 29家覆盖公司月度订单趋势:环比订单趋势总体稳定
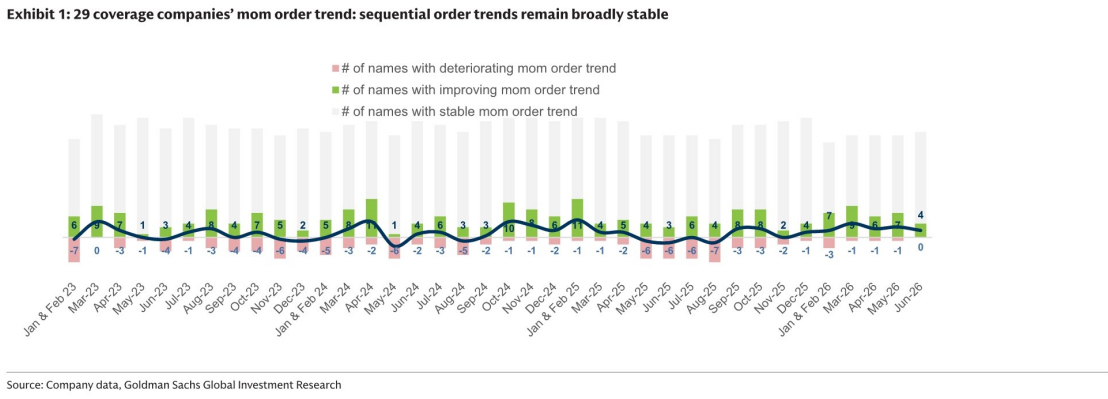
图2. 中国机床产量6月同比+18%/环比+13%(对比:中国工业机器人产量6月同比+28%/环比+9%)
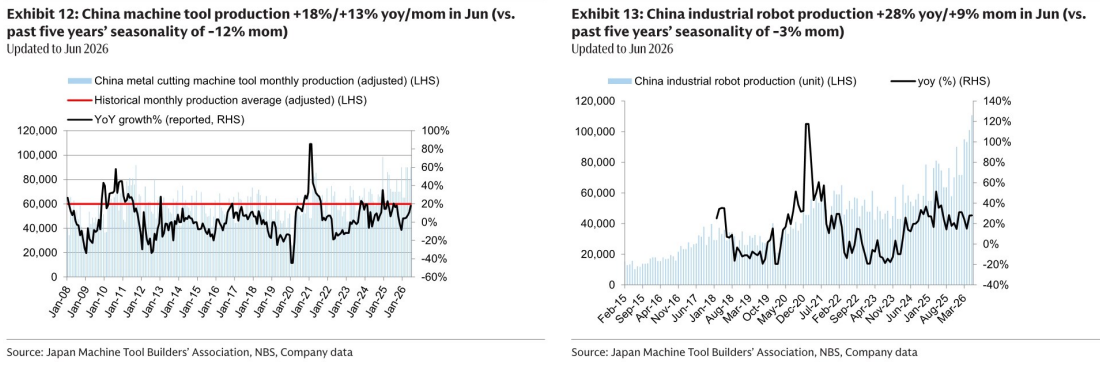
图3. 收入超过2000万元的工业企业PBT利润率(对比:收入超过2000万元的工业企业ROE为8.8%)

图4. 5月住宅空调(对比:5月住宅空调销售;中国空调出口量改善至)

图5. 6月中国IC进口额持续上升,同比+72%(对比:6月中国IC产量同比+19%,5月为+23%)

图6. 6月基建FAI增速同比-9.7%(对比:5月电网总投资+13%;6月铁路/公路FAI增速)

图7. 2026年至今中国国内铁矿石+4%(对比:2026年至今ME铜+38%,环比+4%;2026年至今中国国内铝+19%)

图8. 我们的评级汇总
