高盛:Keymed Biosciences(2162.HK)业绩预盈:Stapokibart 表现超预期及 BD 变现驱动盈利;买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛发布报告指出,Keymed Biosciences 公布正面盈利预告,Stapokibart 在 2026 上半年表现超出预期,销售额超过 3.9 亿元人民币,高于高盛预测的 3.56 亿元,同比增长超 132%。商业化执行进展顺利,医院覆盖面在 2026 年二季度扩大至 1600 家以上。得益于 BD 相关收入(包括 Gilead 收购 Ouro Medicines 的收益以及 AstraZeneca 启动全球 III 期研究带来的 AZD0901/CMG901 里程碑付款),公司预计将在 1H26 扭亏为盈。高盛上调了 Stapokibart 的 2026 年销售额预测至 8.5 亿元,并将 12 个月目标价从 91.19 港元上调至 97.59 港元,维持“买入”评级。报告认为,Stapokibart 正进入快速放量阶段,且公司有望从 2026 年起保持盈利状态,早期管线亦有潜力提供进一步增长空间。
主要观点
* 业绩超预期:1H26 Stapokibart 销售额超过 3.9 亿元人民币,高于 3.56 亿元的预测,同比增长 >132%,主要受 NRDL 纳入三项适应症(AD/CRS/SAR)及两种剂型后的放量推动。
* 商业化拓展加速:截至 2Q26,医院覆盖量扩大至 1600 家以上(1Q26 约为 1500 家),商业化团队增至 500+ FTEs(之前为 480+ FTEs)。
* 盈利拐点显现:Keymed 预计在 1H26 实现盈利,主要驱动力为 BD 相关收入,包括 Gilead 收购带来的收益及 AZD0901/CMG901 的里程碑付款。
* 平台全球竞争力验证:合作资产在海外的稳步推进(包括 CMG901、CM336 和 CM512)持续验证了其创新平台的全球竞争力。
* 财务预测调整:Stapokibart 2026/27/28E 销售额分别上调 0.96 亿/1.18 亿/1.17 亿元人民币;盈利预测变动为 2026/27/28E 分别 -3.89 亿/-0.19 亿/+0.62 亿元人民币。
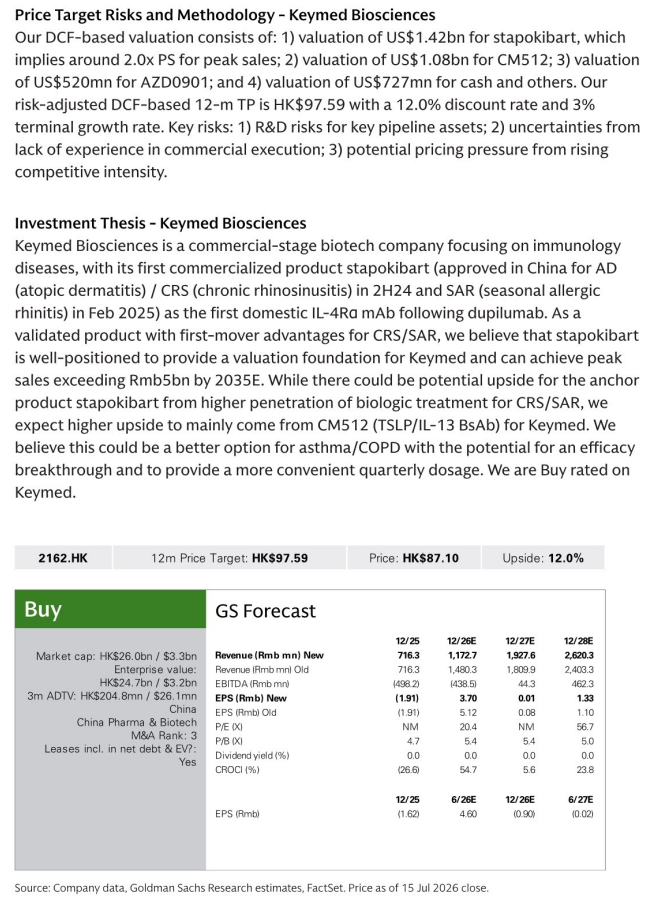
* 估值与目标价:基于 DCF 估值(折现率 12.0%,终极增长率 3%),12 个月目标价从 91.19 港元上调至 97.59 港元。
* 核心管线潜力:Stapokibart 作为国内首款 IL-4Ra 单抗,预计到 2035 年峰值销售额将超过 50 亿元;CM512 (TSLP/IL-13 BsAb) 有望在哮喘/COPD 治疗上取得疗效突破并提供更便利的季度给药方案。
论述逻辑
Stapokibart 获 NRDL 纳入加速放量推动 1H26 销售额超预期 → 加上 AZD0901/CMG901 里程碑付款等 BD 相关收入贡献 → 公司实现 1H26 扭亏为盈并验证商业化能力 → 高盛据此上调 Stapokibart 远期销售预测及 DCF 估值 → 最终得出上调目标价至 97.59 港元并维持“买入”评级。
关键展望
* 预计公司从 2026 年起将保持盈利状态,由 Stapokibart 商业化加速和持续 BD 收入共同支撑。
* 免疫学、肿瘤学和 CNS 领域不断扩张的早期管线可能带来额外的对外授权机会,为增长和盈利提供上行空间。
* 核心风险提示:关键管线资产的研发风险;商业化执行经验不足的不确定性;竞争加剧导致的潜在定价压力。
推荐标的
* 标的:Keymed Biosciences (2162.HK)
* 评级:买入
* 当前价格:87.10 港元
* 目标价:97.59 港元(前值 91.19 港元)
* 上行空间:12.0%
关键图表
图1. 目标价风险与方法论——科伦博泰生物