东方证券 策略周度思考:金融条件非领先指标,美国经济裂痕已出现
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告认为,地缘风险维持僵局、布伦特原油在100美金附近波动,叠加美国成品油价格与原油裂解价差处于历史高位,通胀粘性仍强。 海外处在通胀预期粘性、加息预期见顶、经济预期下修的窘境,而国内经济预期略有下行、政策预期升温,政策应对手段多于海外,国内科技是接下来的关注重点。 美债10年期利率近一周一度升破5.2%,为近10多年来的新高,且日本、法国等发达经济体长端利率普遍新高,报告判断本轮长端利率上行源于全球储蓄相对短缺、国内储蓄相对充足的投资-储蓄失衡,短期无法通过加息或降息缓解。 报告强调,芝加哥联储全国金融状况指数虽包含100多个金融变量、当前读数不高且偏宽松,但其受信用利差影响较大,历史上偏滞后,不能作为领先指标。 美国经济裂痕已经出现:美国木材价格自7月下旬以来快速下跌,而木材价格与新建住宅高度相关;报告维持美国利率二季度快速上行后、滞后表现在四季度经济数据下滑的判断。 风险包括市场表现不及预期、风险定价不充分、产业发展不及预期和模型设定风险。
主要观点
- 中东局势维持僵局且通胀预期粘性强,布伦特原油在100美金附近波动,能化板块涨幅居前;当前困局对经济的影晌比3-5月时更严重,美伊谈判空间更小,欧美即将进入采暖季。
- 美国成品油价格维持历史高位、原油裂解价差维持历史高位,各国原油相关库存经过近半年消耗后缓冲能力大幅减弱,报告判断原油问题软着陆空间已经越来越小。
- 美债10年期利率近一周一度升破5.2%,为近10多年来的新高;日本、法国等发达经济体长端利率也普遍新高,长端利率压力不是美国特例而是全球共性。
- 报告把债市风暴归因于投资-储蓄失衡矛盾的集中爆发:全球储蓄相对短缺、国内储蓄相对充足,因此海外长端利率上行难以通过加息、降息方式缓解,根本问题不解决则上行恐怕难以结束。
- 金融条件指数并不高并不矛盾:其目标是衡量金融压力,芝加哥联储全国金融状况指数包含100多个金融变量、以PCA主成分降维,读数越大金融条件越紧,但当前利率较高下金融条件不仅不紧、甚至偏宽松。
- 金融条件指数受信用利差影响较大且并非领先指标;信用利差也是滞后变量,且信用利差走阔往往快速走阔,一旦金融条件指数走高,市场压力已经较大。
- 报告认为美国经济裂痕已出现:资本回报率是慢变量、利率是快变量,利率短期快速上行会抬升经济各方面成本并压制后续表现;美国住宅投资增速与木材价格走势高度相关,美国木材价格7月下旬以来快速下跌。
- 政策含义上,海外处于通胀预期粘性、加息预期见顶、经济预期下修,国内处于经济预期略有下行、政策预期升温,政策应对手段远远多于海外,国内科技才是接下来的关注重点。
论述逻辑
- 链条起点是地缘僵局与油价高位:美伊反复拉扯使谈判空间较3-5月更小,库存缓冲能力减弱且欧美临近采暖季,因此成品油与裂解价差高位意味着通胀粘性更强、软着陆空间更小。
- 接着由通胀与储蓄失衡推到利率:海外通胀预期粘性与加息预期见顶并存,而全球储蓄相对短缺、国内储蓄相对充足,使发达经济体长端利率普遍新高且难以靠加息、降息解决。
- 随后解释“利率新高但金融条件不高”:金融条件指数衡量金融压力且当前偏宽松,但它由100多个变量经PCA合成、受信用利差影响大;信用利差是滞后变量且常快速走阔,所以金融条件指数走高时已偏事后确认。
- 最后落到美国增长裂痕与验证点:利率快变量上行抬升成本,木材价格自7月下旬以来快速下跌并领先映射住宅投资;据此维持二季度利率快速上行、四季度经济数据下滑的滞后判断。
关键展望
- 最明确的未来验证点是四季度美国经济数据:报告维持美国利率二季度快速上行后,滞后表现在四季度经济数据的下滑。
- 利率路径的条件判断是:只要全球储蓄相对短缺与国内储蓄相对充足这一根本问题不解决,发达经济体长端利率上行恐怕难以结束;报告未给出具体目标利率。
- 原油与通胀的观察窗口集中在采暖季前后:欧美即将进入采暖季,美国成品油价格与原油裂解价差是否维持历史高位,是通胀粘性是否延续的验证点。
- 金融压力的后验信号是金融条件指数与信用利差:由于二者偏滞后,若看到信用利差快速走阔或金融条件指数走高,报告提示事态已经相对严重、市场压力已经较大。
- 报告明确列示风险但未给目标价或个股评级:市场表现不及预期、风险定价可能不充分、产业发展不及预期、模型设定风险。
推荐标的
- 报告未明确给出推荐标的、覆盖公司、个股评级或目标价;仅给出方向性关注:国内政策应对手段远远多于海外,国内科技是接下来的关注重点。
关键图表
图1. 大宗商品中能化和工业品反弹,贵金属走弱

图2. 近一周各板块多数走弱

图3. 原油裂解价差处于历史高位

图4. 美债利率近一周继续攀升
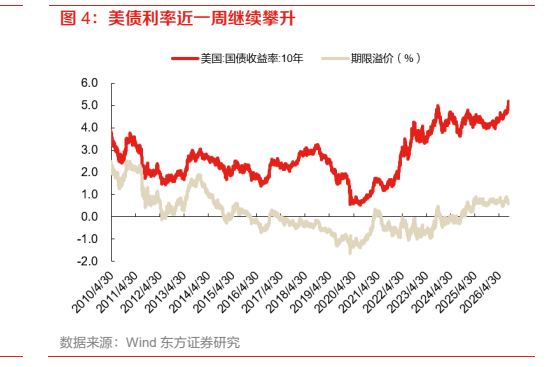
图5. 美国金融条件指数似乎并不高

图6. 金融条件指数历史上也是滞后变量(%)

图7. 信用利差走势对金融条件影响较大

图8. 美国木材价格与新建住宅高度相关,近一个月以来已经
