摩根大通 Graham(GHM.US)从传统到平台:可见性+利润率上行:启动增持,YE27 目标价120
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通首次覆盖 Graham Corporation(GHM)并给予增持评级,目标价 $120(对应 2027 年 12 月),较 2026 年 10 月 1 日股价 $86.90 隐含约 38% 上行空间。 公司多年重构使防务收入占比从 FY21 的约 25% 升至 FY26 的约 60%,超过 80% 的防务收入为独家供应,管理层测算至 2056 年海军核动力收入机会约 $1.8B(福特级航母 $300M、弗吉尼亚级 $800M、哥伦比亚级 $500M、鱼雷 $150M),叠加弗吉尼亚级向每年 2 艘的产量爬坡,预测防务收入 FY27/FY28 增长约 19%/13%。 遗留 Graham 真空业务以超 $1B 装机基数和美国约 80% 市场份额提供售后需求底盘。 太空是组合中增长最快的板块,FY27/FY28 收入预计增长约 98%/41%、占比升至约 10%/12%;能源与流程业务增长温和(约 3%),但订单量在约 6% 的同比下滑后今年有望转正。 长期期权位于低温、SMR、发电与太空:SMR 内容价值 $5-$15M/300MW 与 $15-$30M/GW、当前 TAM 约 $2.5bn,AI 数据中心带来的电力需求被视为对核电的温和但有意义催化。 财务上,FY27E/FY28E 收入预测 290/326($M,+18.2%/+12.5%),调整后 EBITDA 37/47($M,+43.7%/+27.0%),调整后 EPS $1.85/$2.32。 目标价基于 28.0 倍 FY28 调整后 EBITDA,高于 ESE 与 MOG/A 的 25.0 倍,反映 >20% 五年收入 CAGR、>30% 调整后 EBITDA CAGR 的历史增长纪录及长期增长期权。
主要观点
- 摩根大通首次覆盖 GHM 并给予增持(Overweight)评级,2027 年 12 月目标价 $120,较 2026 年 10 月 1 日股价 $86.90 隐含约 38% 上行空间。
- 公司完成多年重构:防务收入占比从 FY21 约 25% 升至 FY26 约 60%,超过 80% 的防务收入为独家供应、进入壁垒高,锚定美国海军核动力项目,形成同行难以复制的有资金支持的长周期需求。
- 管理层测算到 2056 年海军核动力收入机会约 $1.8B:福特级航母 $300M、弗吉尼亚级 $800M、哥伦比亚级 $500M、鱼雷 $150M;GHM 在弗吉尼亚级与哥伦比亚级潜艇的单艇内容价值 $30-$40M、福特级航母 $40-$50M。
- 弗吉尼亚级产量目标向每年 2 艘爬坡(目前约 1.3 艘),哥伦比亚级建造节奏同步上行,提供多年项目可见性;摩根大通预测防务收入 FY27/FY28 同比增长约 19%/13%。
- 遗留 Graham 真空业务以超 $1B 装机基数驱动售后市场需求,并占美国真空市场约 80% 份额,构成韧性增长的底盘。
- 订单动能强劲:过去六个季度 book-to-bill 均高于 1.2x,加速的订单转化为近期业绩上行空间;积压订单 FY26 为 533($M),FY27E/FY28E 分别为 614/701($M),FY27E book-to-bill 达 1.6x。
- 太空是组合中近期增长最快的业务:FY25/FY26 订单分别增长约 20%/约 75%,预测 FY27/FY28 收入增长约 98%/41%(基数较小),占比升至 FY27 约 10%、FY28 约 12%。
- 能源与流程业务 FY27/FY28 收入增长预测仅约 3%,实质性贡献偏后;但订单量在经历约 6% 的同比下滑后今年有望转正,并受行业资本开支支撑延续至 FY28。
- 长期期权覆盖低温、SMR、发电与太空:GHM 技术路线中立,供应循环机、熔盐泵、表面冷凝器与超临界 CO2 设备,SMR 内容价值 $5-$15M/300MW 与 $15-$30M/GW,当前 TAM 约 $2.5bn;地热 ORC 经验超 25 年,太空 FY28 收入占比超 10%。
- AI 数据中心增长重塑电力需求前景,负载增长转正使核电等稳定电源受益,超大规模云厂商日益转向核电补充增量电力;报告视其为支撑 GHM 长期上行情形的温和但有意义的贡献因素,GHM 的循环机与熔盐泵直接对接 MSR、HTGR 等高温堆型。
- 实地尽调显示执行体系化:TRIR 从历史上高于 5.0 改善至 2024 年的 2.3 且年内迄今更好;管理层突出一批大于 20% ROIC 的项目(Arvada 装配、测试与液氮能力);AI 被作为可审计的吞吐工具,规格审查等流程可从数周压缩至约小时级周转。
- 估值给予溢价:目标价 $120 基于 28.0 倍 FY28 调整后 EBITDA,较当前交易倍数溢价、约高于一年均值一个标准差,并对 ESE(25.0x)与 MOG/A(25.0x)的给定倍数享有溢价,支撑因素包括 >20% 五年收入 CAGR 与 >30% 调整后 EBITDA CAGR 的历史增长纪录,以及核能、地热、太空的长期期权。
论述逻辑
- 多年重构使防务占比升至 FY26 约 60% 且 80%+ 收入独家供应 → 海军长期造舰计划与 $1.8B 核动力机会(弗吉尼亚级向每年 2 艘爬坡)构成有资金支持的长周期需求底盘 → 遗留真空业务(>$1B 装机、约 80% 美国份额)提供售后稳定盘 → Batavia/Arvada 各 30,000 sq ft 产能投资进入收获期、连续六个季度 book-to-bill >1.2x 支撑订单转化 → 低温、SMR、发电与太空提供多年期期权 → 支持 +DD 收入增长与 mid-20s 调整后 EBITDA 增长至 FY28(FY27E/FY28E 收入 290/326、调整后 EBITDA 37/47)→ 增长纪录与期权支撑 28.0x FY28 调整后 EBITDA 的溢价估值(高于 ESE/MOG/A 的 25.0x)→ 得出 $120 目标价与约 38% 上行空间 → 首予增持。
关键展望
- 防务收入 FY27/FY28 预计同比增长约 19%/13%;弗吉尼亚级产量目标向每年 2 艘爬坡(目前约 1.3 艘),哥伦比亚级建造节奏同步上行,提供多年项目可见性。
- 太空收入 FY27/FY28 预计增长约 98%/41%,占比约 10%/12%,订单延续 FY25/FY26 约 20%/约 75% 的增长势头。
- 能源与流程收入 FY27/FY28 增长预测约 3%;订单量预计在约 6% 同比下滑后于今年转正,动能延续至 FY28。
- 整体财务预测:FY27E/FY28E 收入 290/326($M,+18.2%/+12.5%),调整后 EBITDA 37/47($M,+43.7%/+27.0%),利润率 12.9%/14.5%,调整后 EPS $1.85/$2.32(+32.1%/+25.4%),积压订单 FY28E 达 701($M)。
- 运营目标与验证点:管理层目标 FY29 调整后 EBITDA 率 14-16%,长期 book-to-bill 目标 1.1x;单季订单波动大,需追踪多季度趋势。
- M&A 期权:公司无债务、净杠杆为负,并有大约每 12-18 个月完成一笔交易的记录,任何额外并购均被视为当前预测之上的上行。
- 主要风险:防务集中的积压结构、订单波动、混合比例带来的毛利率压力、固定价合同执行与供应链、FlackTek 整合与 MEGA 推广及挂钩 EBITDA 的或有对价。
推荐标的
- Graham Corporation(GHM.US):增持(Overweight),目标价 $120.00(2027 年 12 月),现价 $86.90(2026 年 10 月 1 日),隐含约 38% 上行;理由为防务可见性、利润率上行与长期期权(估值基于 28.0x FY28 调整后 EBITDA)。
- 航空、防务与核能覆盖标的(评级/目标价截至 2027 年底):AtkinsRéalis(ATRL CN,OW,PT 120)、BWX Technologies(BWXT,OW,PT 230)、Cadre Holdings(CDRE,OW,PT 45)、ESCO Technologies(ESE,OW,PT 420)、Mirion Technologies(MIR,OW,PT 22)、Moog(MOG/A,OW,PT 520)。
- 电力基础设施及相关覆盖标的:Bel Fuse(BELFB,OW,PT 380)、CECO Environmental(CECO,OW,PT 130)、Hammond Power Solutions(HPS/A CN,OW,PT 430)、Powell Industries(POWL,OW,PT 300)、Valmont Industries(VMI,OW,PT 620)。
- 其他北美中小盘工业覆盖节选:Underweight 包括 A.O. Smith(AOS,PT 60)、Bowman Consulting(BWMN,PT 43)、Limbach(LMB,PT 50);Overweight 另含 APi Group(APG,PT 50)、Enpro(NPO,PT 430)、Perimeter Solutions(PRM,PT 45)、Regal Rexnord(RRX,PT 240)、Timken(TKR,PT 160)、Cognex(CGNX,PT 75)等;目标价均为 2027 年底。
关键图表
图1. 主要风险及应对措施

图2. 调整后EPS同比趋势
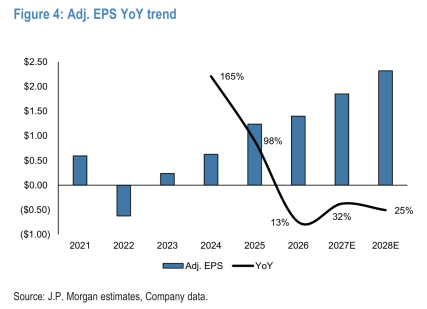
图3. 自由现金流及转化率%
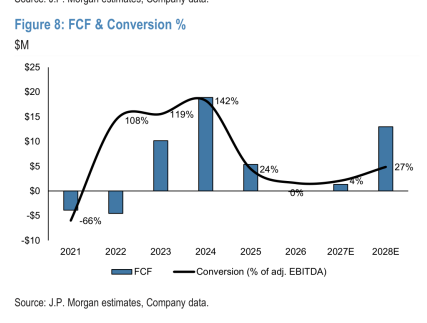
图4. 下季度收入预估 vs. NTM内将转化的在手订单

图5. 近期业绩及管理层评论(单位:百万美元)
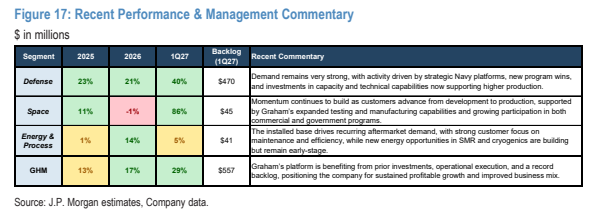
图7. 作战力量造船投资
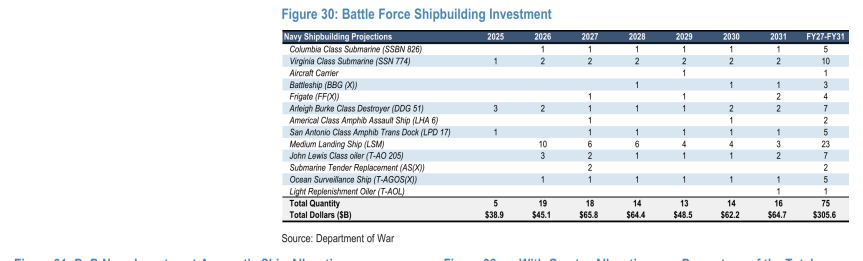
图8. GHM太空业务收入及订单
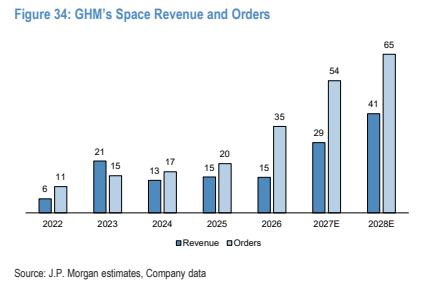
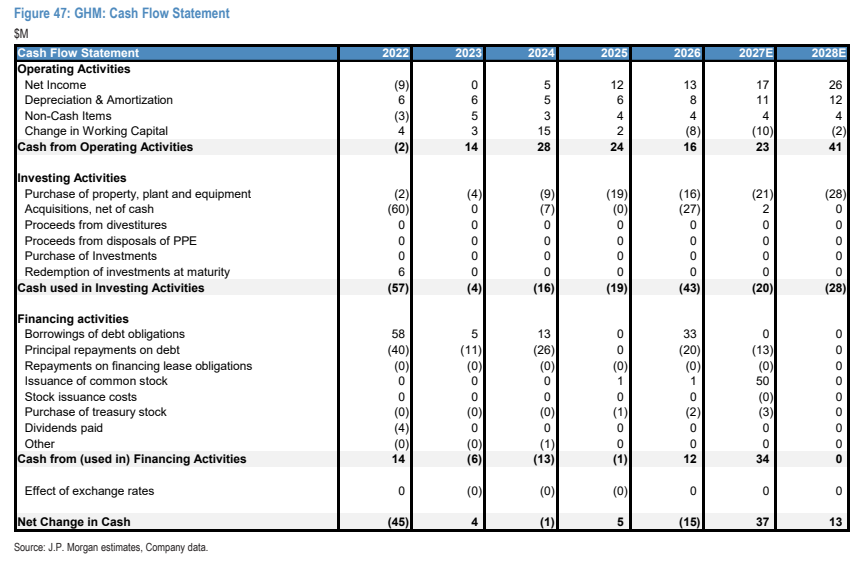
图9. GHM:现金流量表