策略一周回顾展望A股长中期的波段定位
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
申万宏源策略周报指出,国庆假期10月美联储加息预期下修,但原油价格反弹后高位拉锯、美债收益率创新高后维持高位(10年期美债收益率5.3、期间上行3BP),高美债收益率的破局点仍未出现;假期全球权益市场更多是各自中期趋势的延续、事件性催化偏小级别,纳斯达克期间上涨1.1%、标普500上涨0.7%、日经225上涨2.4%,而恒生指数10月1日、2日分别下跌2.3%、2.6%。 报告给出A股长中短期波段定位:长期处于两个大波段上涨之间的震荡休整期,本轮AI产业趋势主导的大波段行情大概率还有一个大波段上涨,核心逻辑是科技产业趋势未结束叠加居民资产配置向权益迁移的空间未被充分调用,上限情景参考2014年上半年、下限情景参考2018年;中期偏向弱势震荡,等待10月三季报与美联储货币政策框架调整两大节点;短期电子和通信强势股占比已处中低位、下行动量显著扩散,历史最高胜率的“红十月”日历效应兑现是大概率,但在配置环境和产业趋势突破前可能只是小级别。 配置上,AI链审美聚焦CPO和GPT 6催化的新算力通胀、PCB产业链顺价,以及27年景气相对26年改善、三季报验证后可能分化走强的存储、高端CCL、PCB和电容;非科技中期方向为CXO、创新药、煤炭、航运、贵金属、工业金属和基础化工,房地产仍是超额收益的重要来源;高股息与科技赛道呈“跷跷板效应”,重点关注银行、非银金融、食品饮料和公用事业。 风险提示为海外经济衰退超预期、国内经济复苏不及预期。
主要观点
- 国庆假期10月美联储加息预期下修,但原油价格反弹后高位拉锯、美债收益率创新高后维持高位,高美债收益率的破局点仍未出现。
- 假期全球股指延续中期趋势、事件性催化偏小级别:纳斯达克期间上涨1.1%、标普500上涨0.7%、日经225上涨2.4%、德国DAX上涨0.1%、法国CAC40下跌0.8%;ICE布油收于100、期间下跌2.3%,COMEX黄金收于4,168、期间下跌0.1%,10年期美债收益率5.3、期间上行3BP。
- 主要资本市场对全球配置环境变化的反应不对称,差别来自AI短期催化暴露权重、AI中期产业分化被定价(对应美股中波段跑赢亚太股市)以及各自独立流动性逻辑;日央行10月加息预期同样下修,而港股延续离岸市场特征,恒生指数10月1日、2日分别下跌2.3%、2.6%,港股通南下资金缺位加剧了港股流动性不足问题。
- 高美债收益率背后是中期问题客观存在而政策布局未给出中周期解决办法,持续高利率会加剧经济脆弱性,加息不是中期问题的解,相反可能加剧中期风险。
- 长期A股处于两个大波段上涨之间的震荡休整期,本轮AI产业趋势主导的大波段行情大概率还有一个大波段上涨,核心逻辑是科技产业趋势未结束叠加居民资产配置向权益迁移的空间未被充分调用。
- 震荡休整期的上限情景可参考2014年上半年:市场总体震荡市但科技和非科技主题活跃、微观赚钱效应并不弱;下限情景可参考2018年:宏观冲击下经济和政策组合不利且核心产业趋势受影响。
- 中期震荡休整波段延续且仍偏向弱势震荡阶段,后续两个重要节点:10月三季报后AI龙头业绩消化估值初步到位、可能基于27年盈利增速继续改善线索分化走强;以及美联储货币政策框架调整方向明确,全球资产配置环境可能迎来反转。
- 短期市场小级别超跌特征愈发明确:电子和通信强势股占比已处于中低位区域、市场下行动量显著扩散,红十月是历史最高胜率的月度日历效应之一,9月底加速调整后红十月兑现已是大概率,但在全球资产配置环境和科技产业趋势取得重大突破前可能只是小级别。
- 当下有效的AI链审美:一是基本面预期能超过6月底的方向(CPO和GPT 6催化产生的少数新算力通胀、PCB产业链顺价等);二是27年景气相对26年继续改善、10月底三季报验证且业绩消化估值后可能分化走强的方向,重点关注存储、高端CCL、PCB和电容;三是重视科技和非科技的主题投资。
- 非科技方向跑赢时间拉长、高股息有绝对收益时间拉长;非科技赛道短期波动增加但中期重点方向不变:CXO、创新药、煤炭、航运、贵金属、工业金属和基础化工;房地产在销售新规后进入历史遗留问题化解与增量政策布局期,叠加短期销售有亮点,仍是超额收益的重要来源。
- 高股息和科技赛道是“跷跷板效应”,重点关注银行、非银金融、食品饮料和公用事业;在市场重回强势线索显现前,仍可以基于防御持有高股息。
- 量化情绪跟踪显示小级别超跌:截至2026/9/30全部A股赚钱效应全面收缩(按个数47%、相比9/24下降3%),电子(38%、-14%)、通信(42%、-16%)收缩居前,银行(82%、+18%)、房地产(74%、+6%)继续扩散。
论述逻辑
- 国庆假期10月美联储加息预期下修但美债收益率创新高后维持高位、原油高位拉锯,高美债收益率破局点未现 → 说明全球资产配置格局和科技产业趋势都未取得重大突破,假期全球股市更多是各自中期趋势的延续、事件性催化偏小级别(美股反弹结构分化、日股强反弹、中国可比资产小幅调整)→ 由此给出A股三级波段定位:长期处于两个大波段上涨之间的震荡休整期,但本轮AI大波段行情大概率还有一个大波段上涨(科技产业趋势未结束+居民配置向权益迁移空间未充分调用),上限参考2014年上半年、下限参考2018年;中期偏向弱势震荡,等待10月三季报和美联储货币政策框架调整两大节点;短期电子通信超跌、下行动量扩散,红十月兑现是大概率但只是小级别 → 落地到配置:AI链聚焦存储、高端CCL、PCB、电容等27年景气改善方向并重视主题投资,非科技赛道中期方向不变,房地产仍是超额收益来源,高股息与科技跷跷板、防御持有。
关键展望
- 10月三季报之后,AI龙头业绩消化估值初步到位,可能基于27年盈利增速继续改善线索分化走强,并以此为基础带动科技主题活跃度重新提升。
- 海外资产配置环境改善的重要契机是AI时代美联储货币政策框架调整方向的明确;当政策重点转向防范中期潜在风险、积极处置AI变革可能引发的结构性风险,全球资产配置环境可能迎来反转。
- 短期9月底市场加速调整后,红十月兑现已是大概率,但在全球资产配置环境和科技产业趋势取得重大突破前,红十月行情可能只是小级别。
- 高美债收益率的破局点仍未出现,石油价格、美债收益率和美联储加息预期仍是市场交易主线;持续高利率下中期信用风险可能发酵,AI变革引发的局部风险也可能被放大。
- 风险提示:海外经济衰退超预期,国内经济复苏不及预期。
推荐标的
- 报告未明确给出推荐标的,仅给出方向性配置线索:AI链重点关注存储、高端CCL、PCB和电容,并关注CPO和GPT 6催化的新算力通胀、PCB产业链顺价;非科技赛道中期关注CXO、创新药、煤炭、航运、贵金属、工业金属和基础化工;高股息关注银行、非银金融、食品饮料和公用事业;房地产仍是超额收益的重要来源。
关键图表
图1. 2026 年国庆假期全球大类资产表现:美债收益率再创新高,AI 产业催化 + 加息预
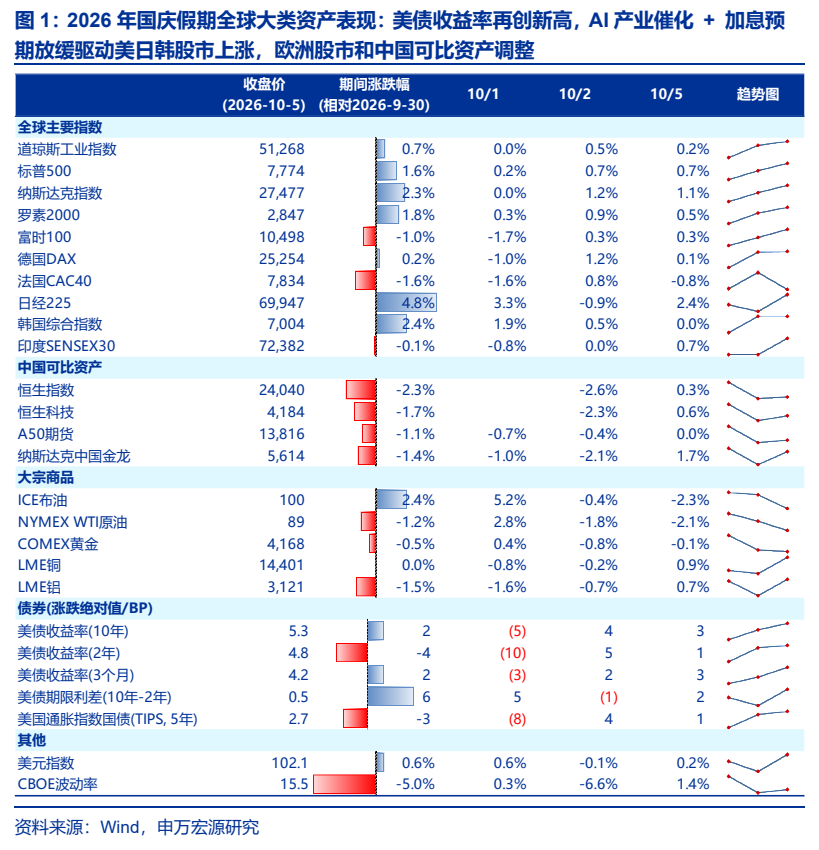
图2. 电子和通信持仓浮盈再次转负,总体围绕着盈亏平衡线窄幅波动
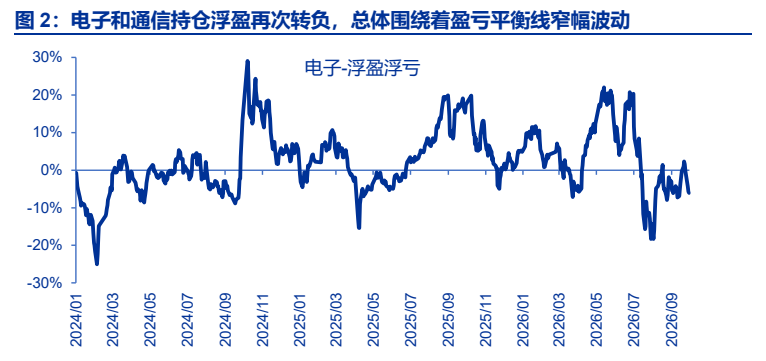
图3. 量化情绪指标跟踪
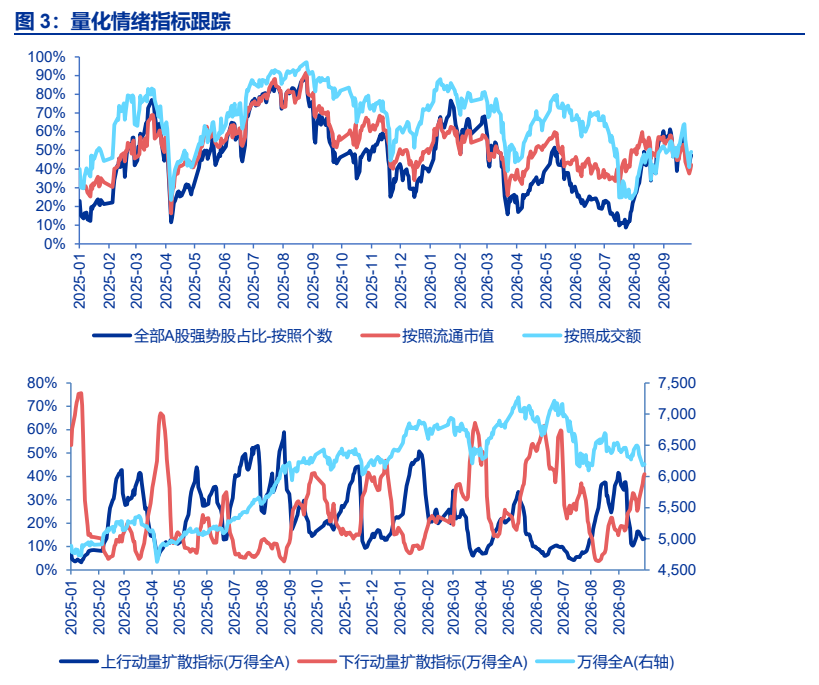
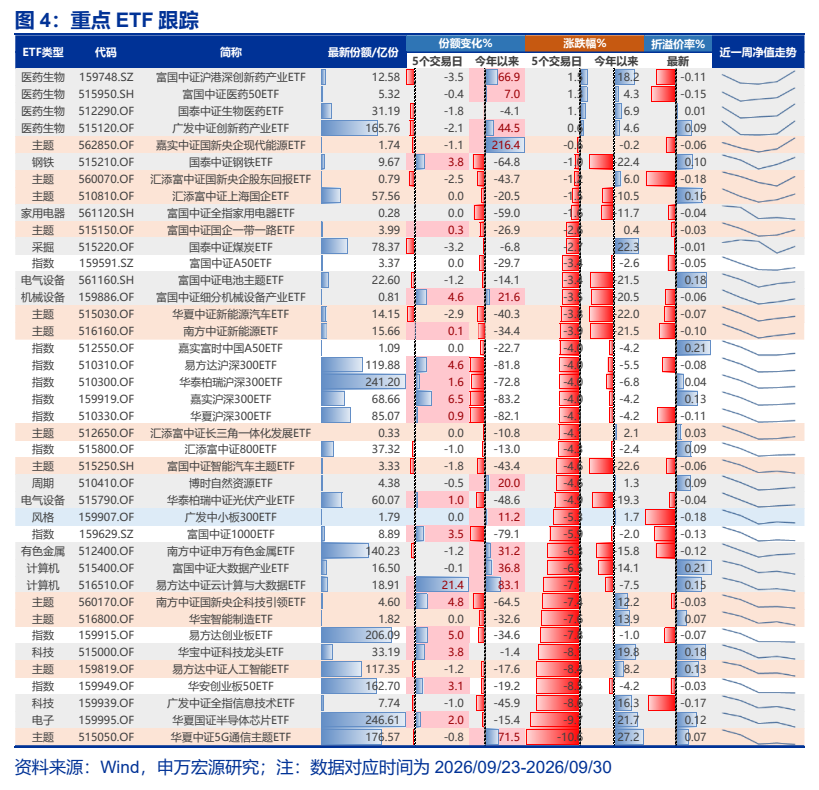
图4. 重点 ETF 跟踪