德意志银行:德银 OneMain Holdings(OMF.US):三季报前瞻及模型更新
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
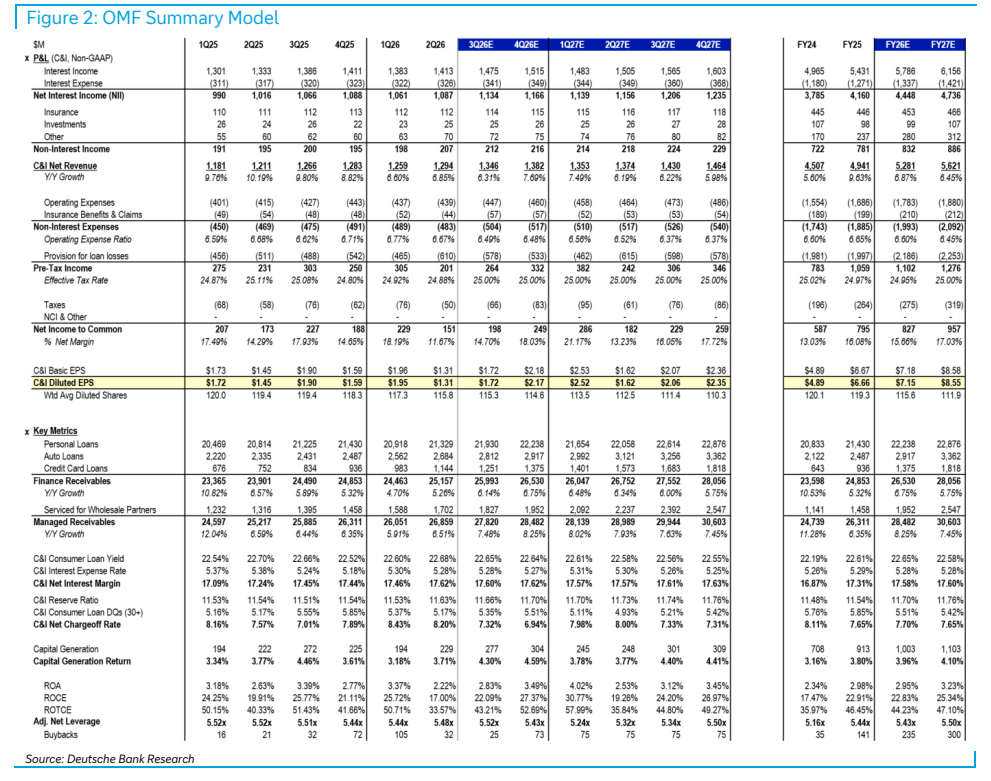
在OneMain公布3Q26业绩前,德意志银行分析师与公司就季内业务趋势进行了交流。 模型最大的调整来自管理层积极的季内评论带动增长假设上调,这对长期价值有利,但CECL拨备相应构成温和的近期拖累。 据此,德银将3Q26 EPS预估下调0.25美元至1.72美元,低于市场一致预期的1.82美元;同时将2027年预估下调0.10美元至8.55美元,仍低于一致预期的8.52美元。 德银与市场分歧的核心在于高于此前预期的增长,以及本季度更高的NCO率,而预计下季度NCO率将降至市场水平之下。 报告维持Buy评级与80.00美元目标价,2026年9月24日股价为56.67美元,52周区间71.37–49.26。 报告以3Q26预期表(Figure 1)和OMF总结模型(Figure 2)呈现核心数据,附录中的历史评级记录显示2024年1月以来的10次评级均为Buy。
主要观点
- 维持Buy评级,目标价80.00美元;2026年9月24日股价56.67美元,52周区间71.37–49.26。
- 3Q26业绩前与管理层交流季内趋势,模型最大的变化是增长上调。
- 增长上调利好长期价值,但因CECL拨备构成温和的近期拖累。
- 3Q26 EPS预估下调0.25美元至1.72美元,低于一致预期1.82美元。
- 2027年EPS预估下调0.10美元至8.55美元,仍低于一致预期8.52美元。
- 季前预期为调整后EPS 1.72美元,对应市场预期的1.82美元。
- 与市场分歧主因:高于此前预期的增长及本季更高的NCO率,预计下季度NCO率降至市场之下。
- 报告以3Q26预期表量化季前各项预估。
- 报告以OMF总结模型列示关键财务假设与预测。
- 历史评级记录显示2024年1月9日至2026年5月1日的10次评级均为Buy,目标价依次为68、62、64、61、64、78、74、83、81、80美元。
论述逻辑
- 管理层季内评论积极 → 模型上调增长假设。
- 增长前置 → CECL拨备上升 → 3Q26 EPS下调至1.72美元、2027年预估下调至8.55美元,均低于一致预期。
- 本季NCO率高于市场 → 下季度预计降至市场之下 → 与市场的分歧在于季度节奏而非方向。
- 更高增长利好长期价值 → 维持Buy评级与80.00美元目标价。
关键展望
- 3Q26业绩为核心验证点:德银预期调整后EPS 1.72美元,低于一致预期1.82美元。
- 下季度NCO率预计降至市场预期之下,是季度间节奏的关键变化。
- 2027年预估8.55美元 vs 一致预期8.52美元,作为中期预估锚。
- 评级Buy、目标价80.00美元;除上述预估外,报告未列出其他明确的量化目标或时间窗口。
推荐标的
- OneMain Holdings(OMF.N / OMF US):评级Buy,目标价80.00美元;理由是管理层季内评论积极带动增长上调、利好长期价值,CECL拨备构成温和的近期拖累;2026年9月24日股价56.67美元,52周区间71.37–49.26。
关键图表
图1. 德银预测 vs 市场一致预期:德银隐含预测 2026e 变动 | %变动 环比 同比
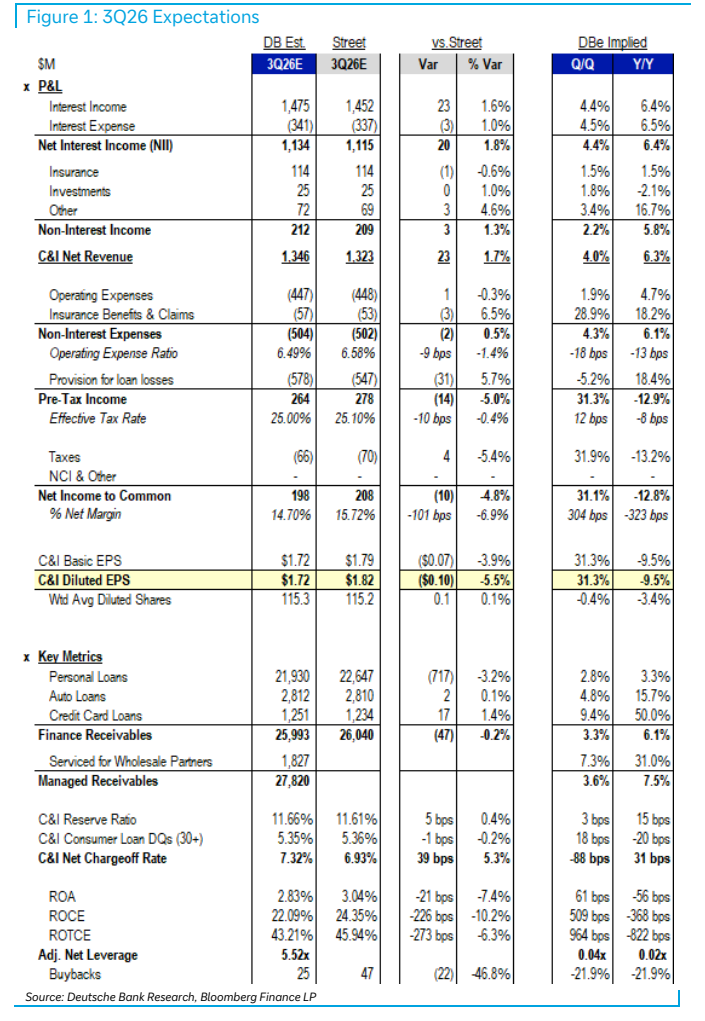
图2. OMF 模型汇总