伯恩斯坦 全球半导体资本设备|全球半导体设备追踪(2026年8月):日本SPE同比增长50%
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
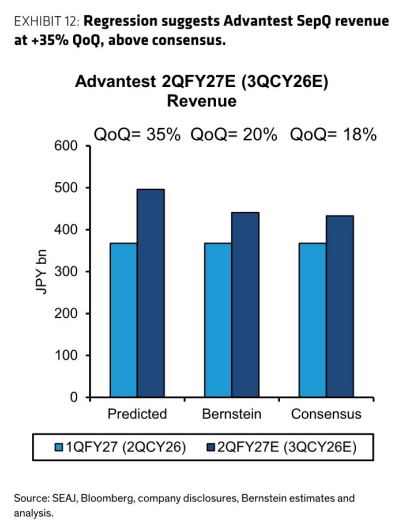
伯恩斯坦基于SEAJ会员(约占全球WFE市场25%的日本设备供应商)8月账单数据(9月30日发布)发布全球半导体设备月度追踪:8月日本SPE销售额以日元计同比+50%、美元计同比+39%,单月环比-4%(日元计),3个月平均环比+10%、同比+35%(美元计),日元计环比+7%、同比+47%。 分设备类型看,前道设备(关联TEL)8月同比+37%,组装设备(关联DISCO)同比+22%,测试设备(关联Advantest)同比+98%、环比+17%、3个月平均+14%。 基于回归模型(TEL的R²为0.91、Advantest为0.98),Advantest 9月季度(FQ2)收入预测环比+35%、高于一致预期+18%,且好于1个月数据隐含的+25% QoQ,存在超预期并再次上调的空间;TEL预测环比+13%、低于一致预期+21%,存在下修风险,但年内营收仍有望受DRAM与先进逻辑资本开支带动强劲增长。 报告预测全球WFE CY2026同比+26.3%、CY2027同比+32.6%,CY2026年DRAM与NAND开支将强劲增长,日本设备公司受益于存储资本开支上行、仍有更多上行空间。 评级方面,维持日本Disco、Advantest、Tokyo Electron、Kokusai、Lasertec,美国LRCX、AMAT、KLAC,以及中国NAURA、AMEC、Piotech的Outperform,Screen为Market-Perform。
主要观点
- 8月日本SPE销售额同比高增:日元计同比+50%,美元计同比+39%。
- 环比略有回落但3个月均值平稳:8月单月日元计环比-4%;3个月平均美元计环比+10%、同比+35%,日元计环比+7%、同比+47%。
- 分设备类型全面增长:前道设备(关联TEL)同比+37%,组装设备(关联DISCO)同比+22%,测试设备(关联Advantest)同比+98%、环比+17%、3个月平均+14%。图表口径下日本WFE单月账单同比+36.6%、环比-8.3%,组装设备环比+5.9%。
- Advantest 9月季度收入有望超预期:回归预测环比+35%,高于一致预期+18%,也明显好于1个月数据隐含的+25% QoQ;SEAJ数据用2个月数据回归的R²高达0.98,暗示Advantest可能再次超预期并上调。
- TEL 9月季度收入存在不及预期风险:回归预测环比+13%,低于一致预期+21%,R²为0.91;但预计TEL今年营收仍将在强劲的DRAM与先进逻辑资本开支带动下高增长。
- 全球WFE展望:预计CY2026同比+26.3%、CY2027同比+32.6%;CY2026年DRAM与NAND开支强劲增长,日本设备公司受益于存储资本开支上行,应有更多上行空间。
- 评级维持:日本半导体设备内维持Disco、Advantest、Tokyo Electron、Kokusai、Lasertec的Outperform;美国覆盖内维持LRCX、AMAT、KLAC的Outperform;中国半导体设备维持NAURA、AMEC、Piotech的Outperform。
- Advantest竞争地位突出:HBM测试机份额约65%、Nvidia AI GPU测试份额100%,受益于HBM与Blackwell测试强度提升,可借助产品升级(尤其2025年HBM4)提升ASP与利润率。
- DISCO是grinder/dicer主导供应商,市场份额约85%;先进封装驱动的切割/研磨用量增长可持续:近期看HBM与CoWoS,中期看HBM/3D堆叠NAND/背面供电网络的hybrid bonding。
- Kokusai受益于batch ALD在GAA等先进节点渗透,其最大应用在NAND且NAND资本开支复苏正在加速;Lasertec掩膜检测份额约50%、actinic检测独家供应商,预计新A200HIT工具渗透更多晶圆厂actinic检测带动增长再加速。
- Screen评级仅为Market-Perform:为覆盖中估值最低的清洗设备龙头,但成长驱动最不明确,清洗强度未提升,且面临TEL、Lam及中国ACMR、Naura的竞争,中国收入贡献下滑带来利润率下行风险。
- 中国标的均受益于WFE国产替代与加速份额提升:NAURA产品组合最广(PVD/CVD沉积、ICP刻蚀、热处理、清洗)且客户多元;AMEC以CCP/ICP刻蚀为主并快速扩展ALD/LPCVD/EPI沉积;Piotech专注PECVD/HDPCVD/SACVD/ALD并拓展先进封装W2W与C2W混合键合设备。
论述逻辑
- SEAJ 8月账单数据(覆盖全球WFE约25%的日本供应商,9月30日发布)→ 显示日本SPE单月同比+50%(日元)/+39%(美元),3个月均值同比+35%(美元)→ 按设备类型拆分:前道+37%(TEL)、组装+22%(DISCO)、测试+98%(Advantest,环比+17%)→ 用SEAJ账单对TEL与Advantest季度收入做回归(R²分别0.91与0.98)→ 推出Advantest 9月季度收入+35% QoQ、高于一致预期+18%(上调空间),TEL +13% QoQ、低于一致预期+21%(下修风险)→ 叠加DRAM与NAND资本开支上行判断,预测全球WFE CY2026 +26.3%、CY2027 +32.6% → 落脚于维持日本(Disco、Advantest、TEL、Kokusai、Lasertec)、美国(LRCX、AMAT、KLAC)、中国(NAURA、AMEC、Piotech)设备标的的Outperform评级,仅Screen因成长驱动不足给予Market-Perform。
关键展望
- Advantest FQ2(9月季度)收入回归预测+35% QoQ,高于一致预期+18%,也明显好于1个月数据隐含的+25% QoQ,可能超预期并再次上调;SEAJ数据用2个月数据回归的R²为0.98。
- TEL FQ2收入回归预测+13% QoQ,低于一致预期+21%(R²为0.91);但预计TEL今年营收仍将在强劲的DRAM与先进逻辑资本开支带动下高增长。
- 全球WFE:CY2026预计同比+26.3%,CY2027预计同比+32.6%;CY2026年DRAM与NAND开支将强劲增长,日本设备公司受益于存储资本开支上行,应有更多上行空间。
- 公司层面催化与风险:Advantest借产品升级(尤其2025年HBM4)提升ASP与利润率;DISCO先进封装近看HBM/CoWoS、中期看hybrid bonding(HBM/3D堆叠NAND/背面供电);Kokusai所处NAND资本开支复苏加速;Lasertec靠新A200HIT工具驱动TAM扩张;Screen面临中国收入贡献下滑的利润率下行风险。
推荐标的
- Tokyo Electron(8035.JP):Outperform,目标价¥79,300。全球第4大SPE供应商、日本最大SPE供应商,布局6大产品领域,日元贬值后凭借有竞争力的定价有望获得份额并扩张利润率。
- DISCO(6146.JP):Outperform,目标价¥99,000。grinder/dicer主导供应商(约85%份额),先进封装驱动近看HBM与CoWoS、中期看hybrid bonding。
- Kokusai(6525.JP):Outperform,目标价¥12,420。batch ALD在GAA等先进节点采用增加,最大应用在NAND且NAND资本开支复苏加速。
- Advantest(6857.JP):Outperform,目标价¥46,800。HBM测试机约65%、Nvidia AI GPU 100%份额,受益HBM与Blackwell测试强度提升,借HBM4升级抬升ASP与利润率。
- Lasertec(6920.JP):Outperform,目标价¥54,000。掩膜检测约50%份额、actinic检测独家供应商,新A200HIT工具渗透带动TAM扩张与增长再加速。
- Screen(7735.JP):Market-Perform,目标价¥15,000。清洗设备龙头、覆盖中估值最低,但成长驱动最少,清洗强度未提升,面临TEL、Lam及ACMR、Naura竞争,中国收入下滑带来利润率下行风险。
- AMAT(Applied Materials):Outperform,目标价$700.00。看好WFE长期增长,驱动包括SAM扩张、服务业务叙事增强与资本回报。
- LRCX(Lam Research):Outperform,目标价$385.00。受益于GAA、封装、HBM、NAND升级等关键拐点,CY26评论看起来有支撑。
- KLAC(KLA):Outperform,目标价$250.00。WFE趋势向好背景下拥有结构性成长驱动、强且持久的竞争地位、较低的中国替换风险与纪律性资本配置,支撑溢价估值。
- NAURA(002374.CH):Outperform,目标价CNY 1,380.00。国产WFE龙头,产品组合最广(PVD/CVD沉积、ICP刻蚀、热处理、清洗),客户覆盖领先逻辑、DRAM、NAND厂商,受益中国WFE国产替代与加速份额提升。
- AMEC(688012.CH):Outperform,目标价CNY 660.00。以CCP/ICP刻蚀为主并快速扩展ALD/LPCVD/EPI沉积,被普遍认为是技术最好、全球认可度最高的国产WFE公司。
- Piotech(688072.CH):Outperform,目标价CNY 1,200.00。专注沉积(PECVD/HDPCVD/SACVD/ALD)的国内WFE新星,拓展先进封装W2W与C2W混合键合设备,产品创新记录强劲。
关键图表
图1. 按三个月移动平均计算,8月SEAj销售额(日元计)同比增长47%。
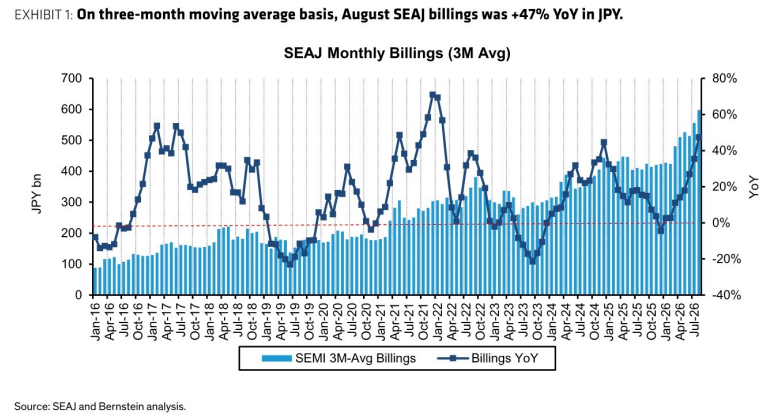
图2. 8月单月销售额(日元计)环比下降4%,同比增长50%。
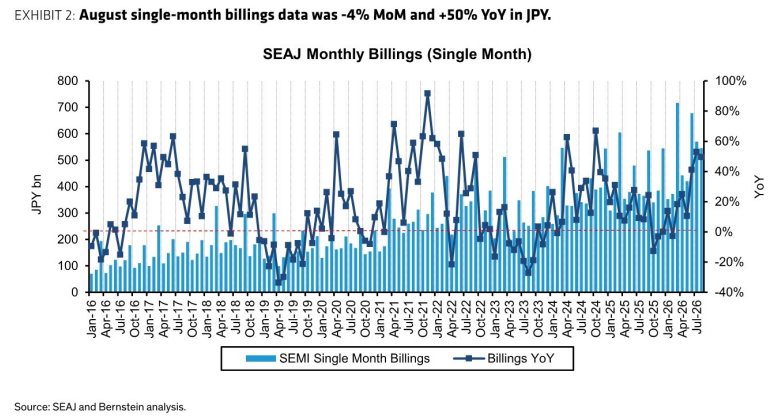
图4. 日本组装设备SPE月度销售额同比增长22%,环比增长5.9%。

图7. 我们的回归分析显示良好相关性,应具有较强预测能力。
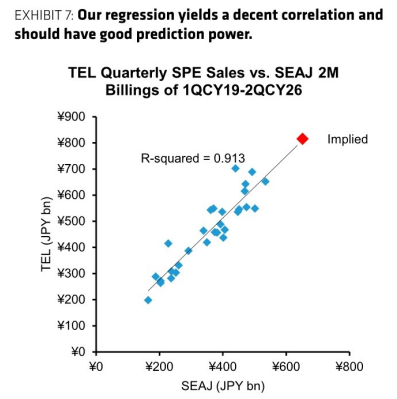
图8. 我们的回归分析显示TEL 9月季度营收将低于市场一致预期。
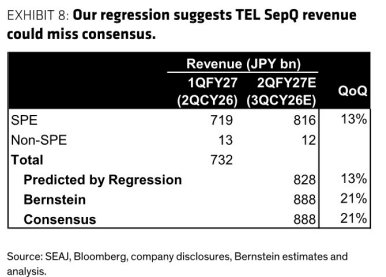
图10. 我们的回归分析显示良好相关性,并具有较强预测能力。
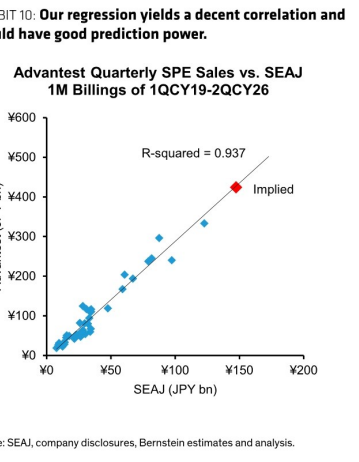
图11. 我们的回归分析预测爱德万测试9月季度营收可能超出市场一致预期。
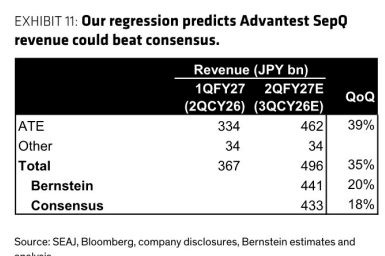
图12. 回归分析显示爱德万测试9月季度营收环比增长35%,高于市场一致预期。