GoldmanSachs:美元交易转向分化与套息
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛认为,美元当前呈现分化格局:美国就业和通胀数据偏再通胀,支持美元相对欧洲低收益货币走强;但美国与伊朗谈判、油价风险缓和和全球风险偏好改善,又支持能源进口国和部分周期货币表现。报告强调,人民币温和持续升值和日本政策干预风险会限制美元的广泛上行。套息方面,整体风险回报仍合理,印度卢比套息已经高于部分亚洲高收益货币和传统高收益货币,显示新兴市场外汇机会不只来自美元方向,而来自收益、能源敞口和政策约束的组合。
主要观点
- 高盛将近期美元表现概括为分化而非单边走强,DXY与高盛贸易加权美元指数年初以来走势不同,说明美元强弱取决于具体对手货币。
- 美国就业和通胀偏强支持美元相对欧洲低收益货币走强,因为美国例外论和再通胀交易会推高美元利差支撑。
- 与此同时,若美国与伊朗谈判降低能源尾部风险,能源进口国和高贝塔周期货币可能受益,美元对这些货币未必持续占优。
- 人民币温和持续升值削弱亚洲美元上行空间,日本方面的干预和政策风险也限制美元兑日元继续无约束上涨。
- 外汇套息仍有吸引力,但需要区分货币的收益来源和宏观风险,印度卢比套息已高于印尼盾、菲律宾比索、南非兰特和墨西哥比索等高收益货币。
- 报告的交易含义是避免只用美元指数判断外汇方向,应把美元多头集中在欧洲低收益货币,同时在能源风险缓和时关注高贝塔能源进口国货币。
- 主要风险来自油价重新上行、美国通胀超预期、地缘谈判破裂,以及央行干预导致高套息货币或日元交易突然反转。
论述逻辑
美国就业和通胀偏强 → 美元相对欧洲低收益货币获得利差支撑 → 但能源风险缓和和风险偏好改善支持能源进口国货币 → 人民币升值与日元政策风险限制美元广泛上行 → 外汇机会从单边美元转向分化交易和套息选择
关键展望
- 如果美国数据继续偏强,美元相对欧元等低收益货币仍有上行空间,但美元指数可能低估内部货币分化。
- 如果能源风险缓和持续,高贝塔能源进口国货币和部分亚洲货币可能获得额外支撑,美元多头需要更有选择性。
- 如果人民币持续温和升值并且日本政策风险升温,亚洲美元多头和美元兑日元上行空间会受到抑制。
推荐标的
- 做多美元兑欧洲低收益货币
- 关注能源进口国高贝塔货币
- 精选印度卢比等高套息新兴市场货币
关键图表
Exhibit 1:美元指数与贸易加权美元年初以来表现分化
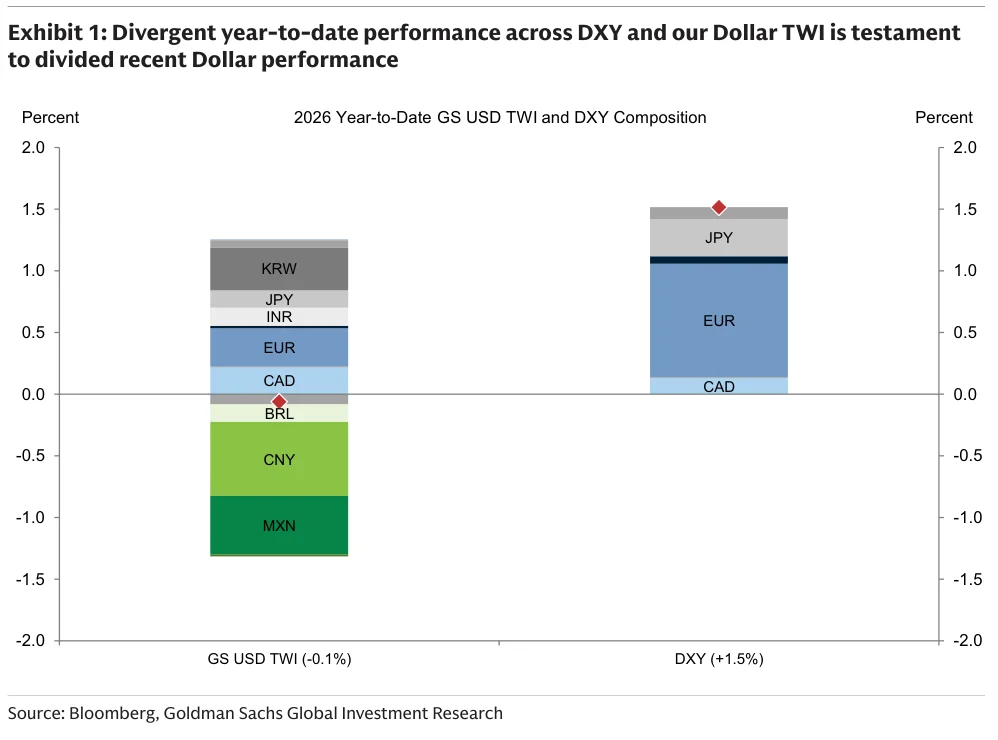
Exhibit 2:冲突缓和时高贝塔能源进口国货币最可能受益

Exhibit 3:印度卢比套息收益已高于印尼盾、菲律宾比索、南非兰特和墨西哥比索等高收益货币
