大同证券 煤炭行业周报:冬储补库预期升温,动力煤港口价再度上行
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本期周报维持煤炭行业“看好”评级。 本周(2026.9.21-2026.9.27)A股震荡回落,上证指数收跌0.6%报3888.37点,沪深300跌1.51%报4439.14点,煤炭板块逆势上涨2.1%报3345.27点、跑赢大盘,29家煤炭上市公司普遍上涨,新集能源(8.15%)、大有能源(6.68%)、晋控煤业(5%)领涨。 动力煤港口价在前期回调后再度上行,秦皇岛港Q5500现货价报988元/吨、周环比上涨9元/吨,产地坑口价涨跌互现(大同857元/吨、榆林800元/吨、东胜829元/吨),纽卡斯尔NEWC5500大卡动力煤FOB价106.7美元/吨小幅回落但仍处高位。 供给端8月原煤产量同比仍降7.7%、短期产量难以快速放量,需求端火电日耗升至242万吨并与冬储补库共振,叠加10月大秦线秋季检修临近、25省电厂库存偏低,报告判断煤价短期或维持高位震荡偏强。 炼焦煤港口价止跌企稳,京唐港山西产主焦煤2640元/吨周环比持平,但钢厂盈利率回落至6.92%、日均铁水产量235.6万吨,焦煤短期震荡偏弱、底部有支撑。 投资建议聚焦两条主线:长协占比高、业绩稳定性强的动力煤龙头,以及具备产能核增潜力或复产弹性的焦煤标的。
主要观点
- 本周A股震荡回落,申万一级行业中房地产(+2.28%)、煤炭(+2.10%)、美容护理(+1.75%)涨幅前三,煤炭周收涨2.1%报3345.27点、跑赢上证指数。
- 29家煤炭上市公司普遍上涨,涨幅前三为新集能源(8.15%)、大有能源(6.68%)、晋控煤业(5%),煤炭开采精选、央企煤炭等概念走强。
- 港口动力煤价再度上行:秦皇岛港Q5500现货价报988元/吨,周环比上涨9元/吨、同比上涨283元/吨,节前补库货盘集中释放带动发运需求回升。
- 产地坑口价涨跌互现:大同Q5500报857元/吨(周环比+6元/吨)、榆林Q5500报800元/吨(周环比-130元/吨)、东胜Q5200报829元/吨(周环比+49元/吨),港口领涨、煤价进入高位震荡偏强阶段。
- 国际煤价高位小幅回落:纽卡斯尔NEWC5500大卡动力煤FOB价报106.7美元/吨、周环比回落2.1美元/吨,进口到岸成本维持偏高,对内贸价格形成支撑。
- 供给边际修复但增量有限:山西、陕西部分停产煤矿陆续复产,但8月原煤产量同比仍降7.7%、主产区安监仍严,短期产量难以快速放量;印尼部分煤矿解除不可抗力但整体补充能力仍有限。
- 需求端火电日耗回升与冬储补库共振:当前日耗煤242万吨、周环比上涨8万吨,库存可用天数14.9天、电厂日均库存3550万吨,国庆前部分低库存电厂补库需求仍有释放空间。
- 北港库存上涨但仍处中低位:日均动力煤库存2431.66万吨、周环比上涨52.06万吨,日均调入量176.74万吨、调出量166.18万吨,尚未形成明显压力。
- 炼焦煤港口价止跌企稳:京唐港山西产主焦煤库提价报2640元/吨、周环比持平,产地价格回落(古交2号焦煤2340元/吨、周环比降110元/吨),澳洲峰景硬焦煤中国到岸价292美元/吨小幅回落、内外价差收窄。
- 焦煤需求端承接力下降但仍有刚需支撑:钢厂盈利率6.92%、周环比下降0.85%,日均铁水产量235.6万吨、周环比下降2.09万吨;焦炭第五轮提涨后焦企利润改善、开工率稳步回升。
- 海运呈现价升量减:煤炭船舶数78艘、周环比减少6艘,秦皇岛-广州(5-6万DWT)运价42.60元/吨、环比上涨2.00元/吨,各主要航线运价环比普遍上涨。
- 行业资讯与政策:1-8月陕西煤炭产量53795.6万吨、同比增长3.8%,8月末全省煤炭综合售价752元/吨、环比上涨14.1%;国家能源局就煤炭安全稳产稳供征求意见,稳产保供政策加码但安全红线未改、超产约束仍在。
论述逻辑
- 冬储备货需求提振+供给端约束 → 煤炭板块周涨2.10%、跑赢上证指数 → 动力煤:产地部分复产但8月原煤产量同比-7.7%、增量有限,“秋老虎”叠加新能源出力转弱带动火电日耗升至242万吨,冬储补库+10月大秦线检修预期共振 → 秦皇岛港Q5500现货988元/吨再度上行、港口领涨产地分化 → 炼焦煤:山西复产进度偏慢+蒙煤通关低位,供给偏紧现实与保供预期博弈,但钢厂盈利率回落至6.92%、铁水日产235.6万吨使承接力下降 → 京唐港主焦2640元/吨止跌企稳、产地价格回落 → 供需格局延续偏紧,动力煤高位震荡偏强、焦煤震荡偏弱底部有支撑 → 建议配置长协占比高、高分红的动力煤龙头,并关注具备产能核增潜力或复产弹性的焦煤标的。
关键展望
- 动力煤短期或维持高位震荡偏强,重点关注煤矿复产进度、保供政策落地及电厂日耗走势。
- 10月大秦线秋季检修临近将限制北港调入、港口库存难以规模性累积,叠加25省电厂库存偏低、冬储补库预期仍存,对煤价形成较强支撑。
- 国家能源局就煤炭安全稳产稳供征求意见稿提出加快临时停产煤矿复产达产,但“确保安全前提下”的安全红线未改、超产约束仍在,短期供给增量释放或相对有限,政策实际兑现仍需观察。
- 炼焦煤供应偏紧趋势短期或延续、优质主焦煤价格具备支撑,但上涨动能取决于产量恢复情况,重点关注山西复产进度、蒙煤通关恢复及钢厂盈利率变化。
- 风险提示:终端需求大幅回落,板块轮动加快,板块突发利空。
推荐标的
- 行业评级:看好(预计未来6~12个月行业指数表现强于市场基准指数)。
- 主线一:配置长协占比高、业绩稳定性强的动力煤龙头,规避现货波动风险并享受高分红防御属性(报告未给出具体个股评级或目标价)。
- 主线二:关注焦煤板块中具备产能核增潜力或复产弹性的标的,博弈供给紧缺延续下的量价齐升逻辑。
- 可持续关注现金流充裕、高分红率的煤炭企业,把握安监溢价与低库存弹性的双重驱动。
- 报告未给出个股评级或目标价;文中提及的公司中,新集能源、大有能源、晋控煤业为本周涨幅居前个股,兖矿能源(每股派现0.20元)、苏能股份、美锦能源、山西焦煤(设立注册资本30亿元子公司)、中国神华为公告汇总内容。
关键图表
图1. 图表 1: 申万 31 个行业周涨跌幅(%)
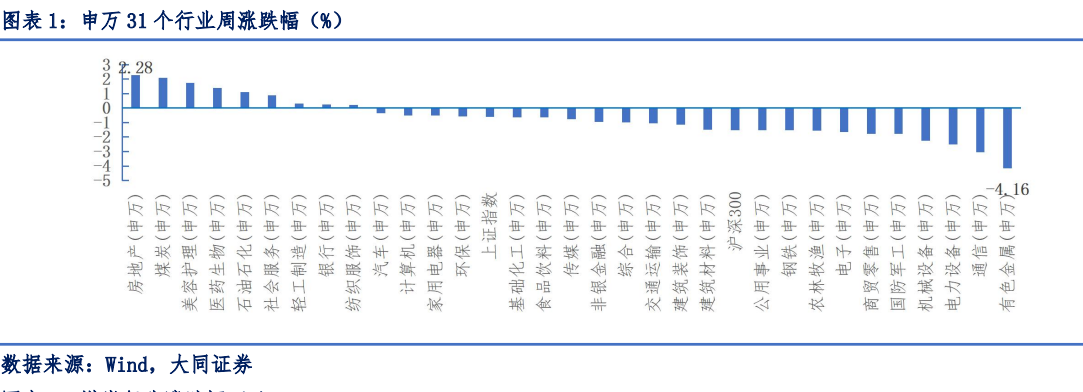
图2. 图表 3: 产地动力煤坑口价(元/吨)
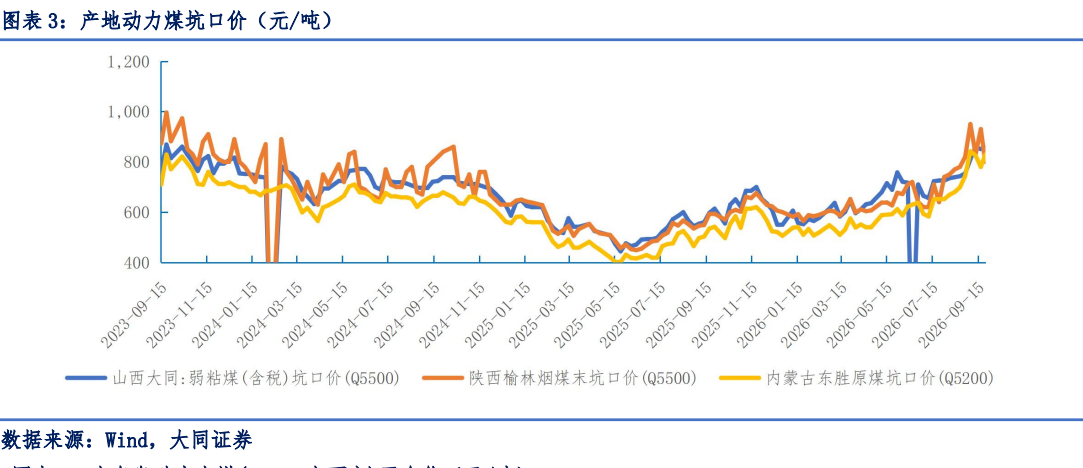
图3. 图表 4: 秦皇岛动力末煤(Q5500 山西产)平仓价(元/吨)
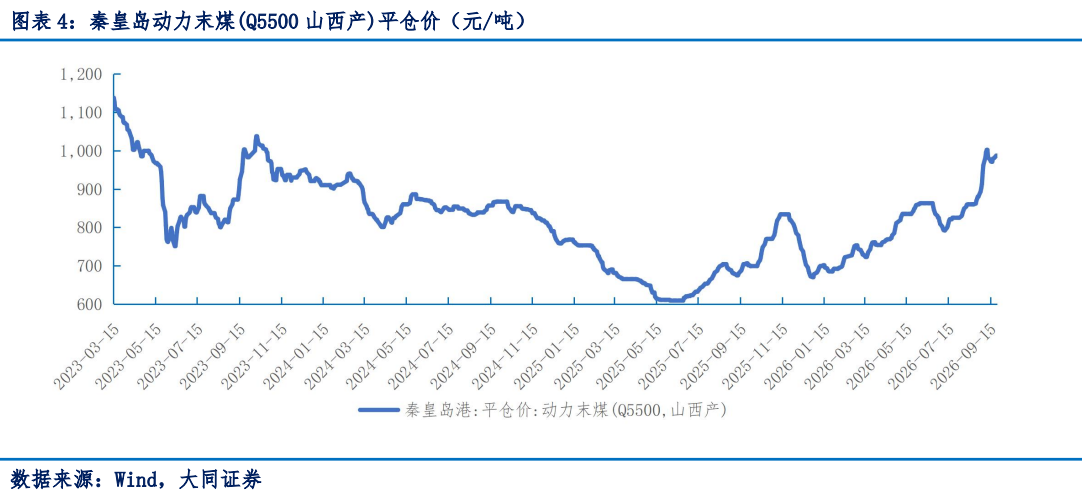
图4. 图表 6: 环渤海港口动力煤调入量(万吨)
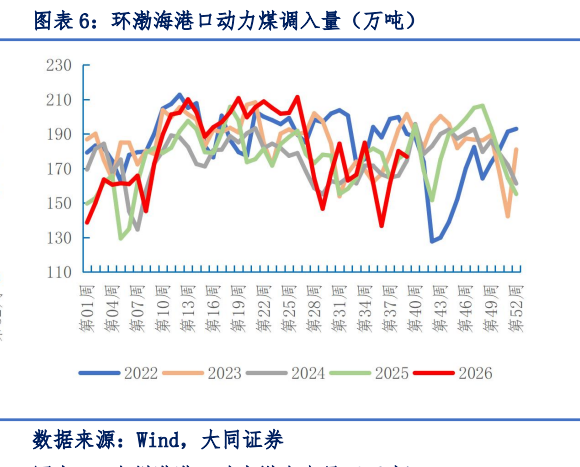
图5. 图表 7: 环渤海港口动力煤调出量(万吨)
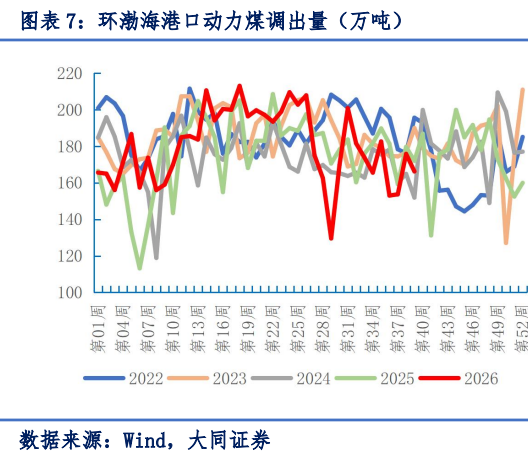
图6. 图表 9: 南方电厂动力煤库存(万吨)
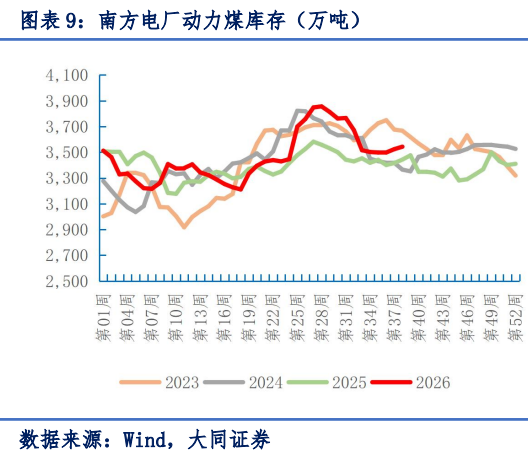
图7. 图表 10: 南方电厂日耗煤(万吨)&库存可用天数(天)
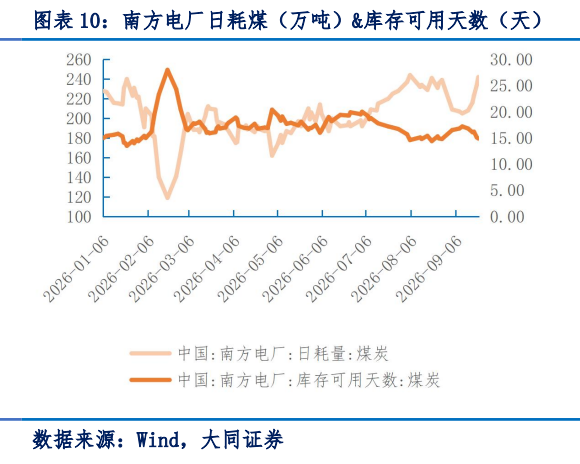
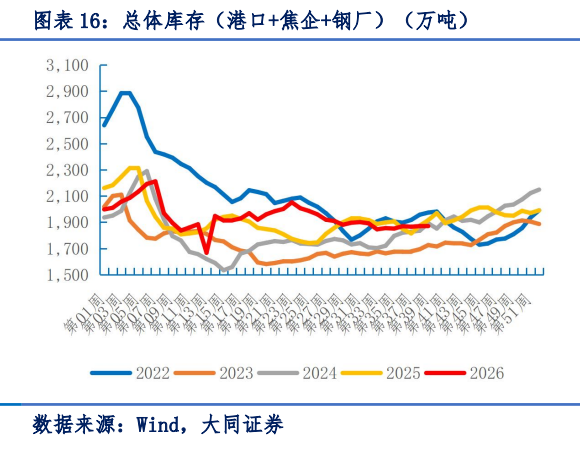
图9. 图表 13: 六大港口炼焦煤库存(万吨)

图10. 图表 15: 247 家样本钢厂炼焦煤库存(万吨)
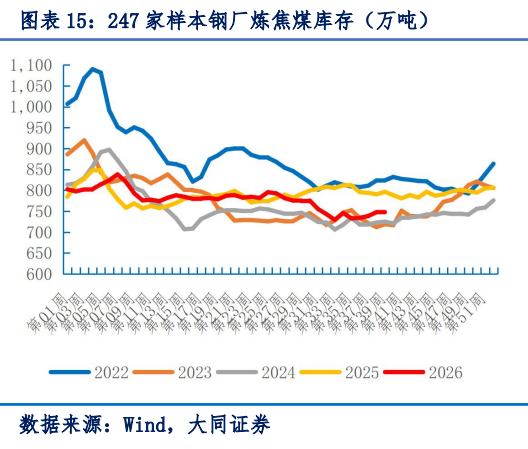
图11. 图表 16: 总体库存(港口+焦企+钢厂)(万吨)