华创证券 传媒行业周观察:Meta Connect明确Muse为AI愿景“核心”,首部AI院线电影即将上映
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告维持传媒行业“推荐”评级。 上周传媒(申万)指数整体跌 0.77%,跑赢沪深 300 指数 0.75%、位列所有板块第 16,恒生科技指数跌 2.13%;A 股出版与并购个股领涨,新华文轩涨 46.4%,港股腾讯控股涨 4.2%相对稳健。 AI 模型侧,9 月 21 日-9 月 27 日模型调用量预计 145 T tokens、周环比+12%,DeepSeek V4.1 Flash 调用量位列第一;应用侧 8 月 ChatGPT MAU 达 10.3 亿(环比+2.73%),WorkBuddy MAU 446 万、环比+105.46%。 本周海外 Claude Opus 5.5、GPT-6 Sol/Luna、Grok 4.7 相继上线,国内小米 MiMo-V2.6、腾讯 Hy Image3.5 preview、阿里 Qwen-Audio-3.1 发布;DeepSeek 第二轮融资目标 500 亿元已近尾声,外媒报道其完成 75 亿美元融资、年化营收突破 10 亿美元。 核心事件是 Meta Connect 将 Muse 为首的“个人超级智能”确立为新的战略核心并接入智能眼镜、Muse Charm 等硬件条线,Muse 自 9 月 18 日起持续位列美国下载总榜第一名、推动 Meta 9 月以来涨幅 31.4%,报告认为 C 端 Agent 或验证 chatbot 之外更高频、刚需、差异化的 AI 使用场景,有望打开广告、电商等商业化空间。 游戏方面关注《王者万象棋》长线赛季、世纪华通与三七互娱出海新品爬升,及《影之刃零》10 月底发售、网易《无限大》定档 27 年 1 月等产品周期弹性;国内首部 AI 院线电影《三星堆:未来往事》定档 10 月 23 日,第 38 周票房 3.19 亿元,2026 年累计票房 294.44 亿元、同比下降 28.5%,出版方面新华文轩拟 3.46 亿元收购四川民族出版社 100%股权。 配置上继续看好 Hy4+Workbuddy+小微共同催化的腾讯控股、全栈 AI 布局的阿里巴巴-W,游戏按均衡、弹性、红利三角度布局。
主要观点
- 市场表现:上周传媒(申万)指数跌 0.77%,跑赢沪深 300 指数 0.75%、位列所有板块第 16;恒生科技指数跌 2.13%。
- 个股层面:A 股传媒板块回调、出版与并购个股领涨,新华文轩涨 46.4%、新华传媒涨 46.33%、内蒙新华涨 37.02%、天威视讯涨 34.88%,中视传媒跌 18.08%、中信出版跌 17.95%领跌;港股互联网核心标的相对稳健,腾讯控股涨 4.2%领涨,智谱跌 18.78%、MINIMAX-W 跌 9.17%领跌。
- 模型侧:9 月 21 日-9 月 27 日模型调用量预计 145 T tokens、周环比+12%;周度调用量 Top10 中 DeepSeek V4.1 Flash 位列第一(环比+49%)、GLM 5.3 Flash 环比+65%;Artificial Analysis 全球智能水平 Top5 为 Claude Opus 5.5、Claude Fable 5.1、Qwen3.8 Max、GPT-6 Astra、Claude Opus 5。
- 应用侧:8 月全球 AI 应用 App 端 MAU 前四为 ChatGPT 10.3 亿(环比+2.73%)、豆包 3.14 亿(环比-1.08%)、千问 2.72 亿(环比+4.36%)、Gemini 1.89 亿(环比+8.53%);增速榜 WorkBuddy MAU 446 万、环比+105.46%居首;出海前五为 DeepSeek 1.34 亿、Dola 0.78 亿、Talkie AI 0.31 亿、seekee 0.30 亿、PixVerse 0.17 亿。
- 本周全球模型密集发布:9 月 23 日 Anthropic 发布 Claude Opus 5.5(普通模式每百万 Token 输入/输出 4/20 美元,Artificial Analysis Intelligence Index 排名第 1),OpenAI 发布 GPT-6 Sol/Luna(1.05M 上下文窗口),9 月 22 日 SpaceXAI 发布 Grok 4.7(总参数 2.1T);国内小米发布 MiMo-V2.6(Pro 总参数 1.02T)、腾讯发布 Hy Image3.5 preview(最高 2K 分辨率)、千问发布 Qwen-Audio-3.1(ASR 降幅达 95%)。
- DeepSeek 第二轮融资已近尾声、目标融资 500 亿元,9 月 24 日据外媒报道已完成 75 亿美元融资、年化营收突破 10 亿美元,关注融资落地对模型研发及算力供给的支撑。
- Meta Muse 于 9 月 18 日起持续位列美国下载总榜第一名,推动 Meta 9 月以来涨幅 31.4%;Meta Connect 大会将 Muse 为首的“个人超级智能”确立为新的战略核心,并将接入智能眼镜、Muse Charm 等硬件条线;同样布局 C 端 Agent 的创业公司 Instinct 正洽谈以约 100 亿美元估值融资 10 亿美元。
- 国内云栖大会宣布千问将加速打造 personal agent,办事服务覆盖领域扩展至 20 多个并向健康、学习、工作等复杂场景深入;报告认为 Muse 或验证了 chatbot 之外 C 端用户有更高频、刚需、差异化的 AI 使用场景,C 端 Agent 有望进一步打开广告、电商等商业化空间(此前 OpenAI 已宣布广告收入 ARR 达 10 亿美元)。
- 游戏:腾讯《王者万象棋》维持国内 iOS 游戏下载榜 top2、9 月 25 日后畅销榜回升至 Top10;世纪华通《Lord Rush》《Top Force》《Hotel Legacy》、三七互娱《Last Asylum: Plague》《Z Route: Redemption》等出海产品爬升提速;国产 3A《影之刃零》(腾讯投资)10 月底发售、网易《无限大》定档 27 年 1 月、B 站《三国志王道天下》预计 26Q4 上线,关注 26Q3 绩优公司及 26H2-27 年产品周期弹性。
- IP&泛娱乐与影视:泡泡玛特 Zsiga 人生秀场 mini 可动人偶系列天猫销售 2w+,星星人好好生活系列 10 月 1 日发售;博纳影业《三星堆:未来往事》定档 10 月 23 日,为国内首部利用 AI 技术制作并获国家电影局公映许可证的院线电影(总片长 100 分钟);第 38 周整体票房 3.19 亿元(含服务费)、观影人次 828.3 万,2026 年累计票房 294.44 亿元、同比下降 28.5%,下周共 11 部影片上映。
- 政策与出版:网络游戏被纳入《出版业发展“十五五”规划》,提出加大优质版号供给、支持开拓海外市场、研发费用可按规定视同利润加回;新华文轩拟以 3.46 亿元收购四川民族出版社 100%股权(民族社 2025 年营收 1.85 亿元、净利润 2178.75 万元),完美世界拟出资 1 亿元认购拾象尚势创投基金份额,建议关注出版国企并购整合进程。
- 营销:行业正处于从底层架构到投放模式的全面 AI 升级,ChatGPT、Gemini 等超级助手推动对话式广告、GEO 等新形态发展,竞争优势向数据积累、跨平台优化和规模化交付能力集中;成长方向关注汇量科技、易点天下、蓝色光标、青木科技、值得买,红利方向关注分众传媒。
论述逻辑
- 上周板块复盘(传媒申万指数跌 0.77%、跑赢沪深 300 指数 0.75%,恒生科技跌 2.13%,出版并购个股领涨)→ AI 数据跟踪:Openrouter 周调用量 145 T tokens、周环比+12%,DeepSeek V4.1 Flash 调用量第一,8 月 WorkBuddy MAU 446 万、环比+105.46% → 事件催化:Claude Opus 5.5、GPT-6 Sol/Luna、Grok 4.7 等模型密集发布,Meta Connect 将 Muse 为首的“个人超级智能”确立为战略核心并接入硬件条线,千问宣布加速打造 personal agent,DeepSeek 二轮融资目标 500 亿元近尾声 → 核心判断:Muse 或验证 chatbot 之外 C 端用户有更高频、刚需、差异化的 AI 使用场景,C 端 Agent 有望打开广告、电商等商业化空间,入口与生态优势显著的互联网平台受益 → 沿四条线索梳理机会:游戏新品周期(出海 SLG/休闲爬升、《影之刃零》等大厂新品定档)、AI 影视(首部 AI 院线电影《三星堆:未来往事》定档 10 月 23 日)、出版国企并购(新华文轩 3.46 亿元收购民族出版社)、营销全面 AI 升级(对话式广告、GEO)→ 落地配置:继续看好腾讯控股、阿里巴巴-W,游戏均衡+弹性+红利三角度布局,行业评级维持“推荐”。
关键展望
- AI 主线验证点:关注国内外模型竞争格局及融资节奏,DeepSeek 第二轮融资已近尾声(外媒报道完成 75 亿美元、年化营收突破 10 亿美元),关注融资落地对模型研发及算力供给的支撑,以及个人 Agent 用户留存、企业级部署与订阅转化的商业化进展。
- 游戏新品窗口:国产 3A《影之刃零》(腾讯投资)10 月底发售,网易《无限大》定档 27 年 1 月,B 站《三国志王道天下》预计 26Q4 上线,关注 26Q3 绩优公司及 26H2-27 年产品周期弹性,及《王者万象棋》长线赛季表现。
- 影视验证点:《三星堆:未来往事》定档 2026 年 10 月 23 日全国上映,中秋国庆档《小猪佩奇:完美假期》《什么意思夫妇》等已开启点映,下周(9.28-10.4)共 11 部影片上映,关注重点影片票房表现及相关出品发行方。
- 政策窗口:网络游戏被纳入《出版业发展“十五五”规划》,深化审批制度改革、加大优质版号供给、支持开拓海外市场,研发费用可按规定视同利润加回。
- 营销兑现点:关注对话式广告、营销 Agent 与 GEO 的付费转化与复购,以及投放效率改善向收入和利润的兑现。
- 评级与风险:行业评级为“推荐(维持)”(预期未来 3-6 个月内行业指数涨幅超过基准指数 5% 以上);风险包括行业政策监管趋严、公司业绩不及预期、用户消费能力复苏不及预期、市场竞争加剧、AI 模型能力或商业化兑现不及预期、推理与云投入回报不及预期、模型公司融资、解禁和估值波动风险等。
推荐标的
- 行业评级:推荐(维持)。
- AI:建议关注腾讯控股、快手-W、MiniMax、智谱、阿里巴巴-W、昆仑万维。
- 互联网:继续看好 Hy4+Workbuddy+小微共同催化的腾讯控股、全栈 AI 布局的阿里巴巴-W;关注快手-W、汇量科技、心动公司、阅文集团。
- 游戏:均衡配置关注世纪华通、恺英网络、腾讯控股、网易-S;弹性关注心动公司、完美世界、三七互娱、神州泰岳、顺网科技;红利关注巨人网络、吉比特。
- IP&影视:相关标的泡泡玛特(Zsiga 系列销售表现良好、星星人系列 10 月 1 日发售);AI 影视相关标的关注上海电影、昆仑万维、博纳影业、芒果超媒、华策影视等。
- 出版:建议关注出版国企并购整合进程,相关上市公司如新华传媒、新华文轩、中信出版、南方传媒等。
- 营销:成长方向关注汇量科技、易点天下、蓝色光标、青木科技、值得买;红利方向关注分众传媒。
关键图表
图1. 图表 1: 上 周 申 万 各 行业 相对 沪 深 300 指数 超额 收益 〔(% ) a) _ a
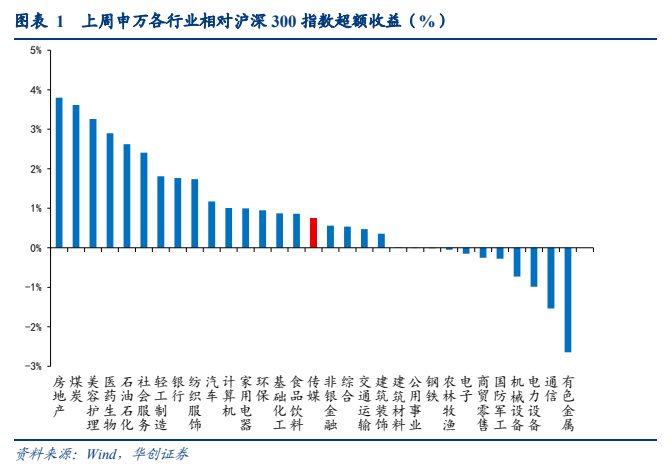
图2. 表 2: 传媒 ( 申 万 ) 板块 涨 跌幅 前 十 名
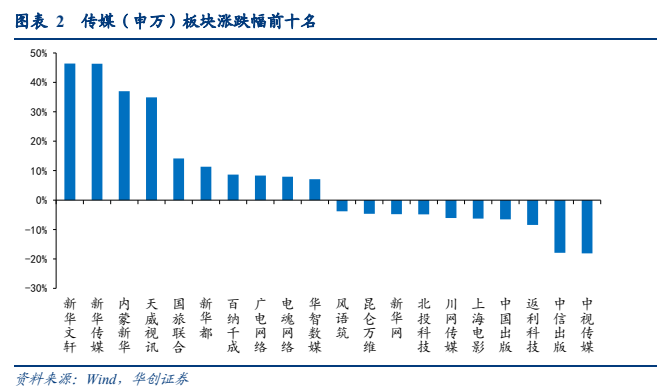
图3. 图表 3: 恒生 科技 板块 上 周 个 股 情况
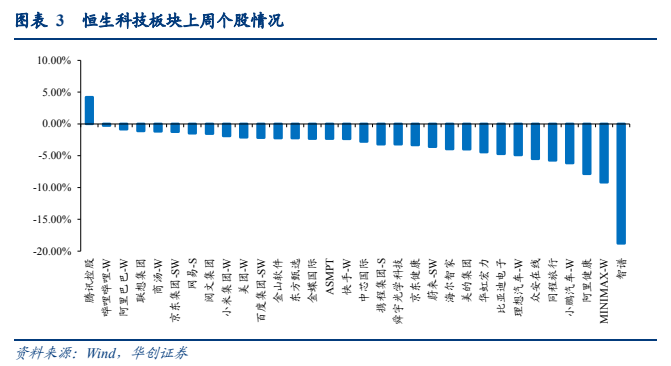
图6. 表 17: 重点 新 品 测试 上 线 更 新
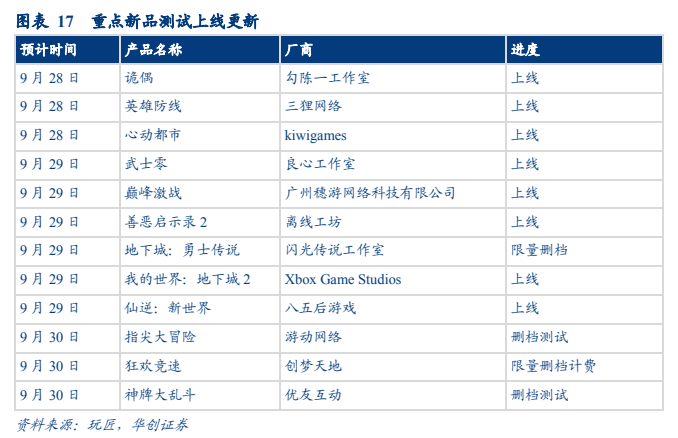
图7. 表 19: 下 周 主要 影片 排 片 情况 名 emote | 起 着 人 的 | 类型 | 出品 方 /发 新 丽 (上 海 ) 影视 、 北 京 过 传奇 影视 文化 、
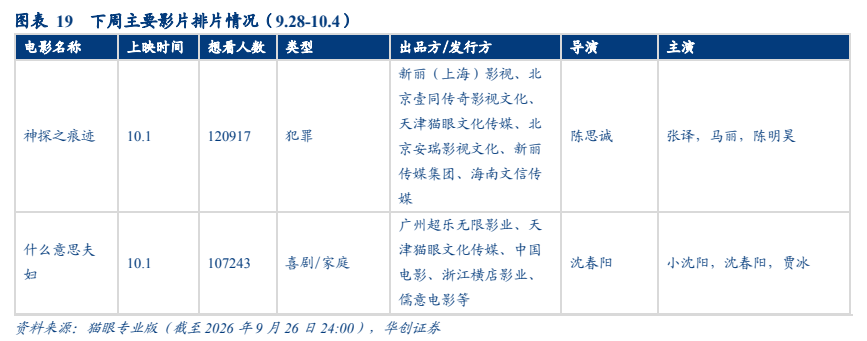
图8. 华创证券 传媒行业周观察
