瑞银美国经济周报:沃什领导的美联储开始
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银认为,随着凯文·沃什被提名为美联储主席,美联储将转向更鹰派的政策立场。报告预计2026年将加息两次,分别在9月和12月,每次25个基点,使联邦基金利率升至4.00-4.25%。沃什的任命可能加速缩表进程,并改变美联储的沟通策略。市场已部分定价鹰派预期,但若通胀持续高企,加息路径可能更陡。
主要观点
- 沃什被提名美联储主席,标志着货币政策转向鹰派。
- 瑞银预计2026年9月和12月各加息25个基点,利率升至4.00-4.25%。
- 缩表可能加速,每月缩减规模从950亿美元增至1100亿美元。
- 美联储沟通将更强调通胀风险,而非就业最大化。
- 市场已定价2026年加息约50个基点,与瑞银预测一致。
- 若核心PCE通胀在2026年下半年仍高于3%,加息可能提前至7月。
- 沃什支持更透明的利率路径,可能发布季度点阵图。
- 长期中性利率估计值可能上调至3.0%。
论述逻辑
沃什提名 → 鹰派政策预期 → 瑞银上调加息预测(9月、12月各25bp)→ 缩表加速 → 市场重新定价 → 通胀若持续高企则加息更早更陡。
关键展望
- 2026年9月和12月加息,每次25bp,利率升至4.00-4.25%。
- 若核心PCE通胀在2026年下半年仍高于3%,7月可能提前加息。
- 缩表每月上限从950亿美元增至1100亿美元。
- 长期中性利率可能上调至3.0%。
- 风险:通胀回落快于预期或经济衰退可能导致加息暂停。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 旨在超越选举周期并促进独立性的条款
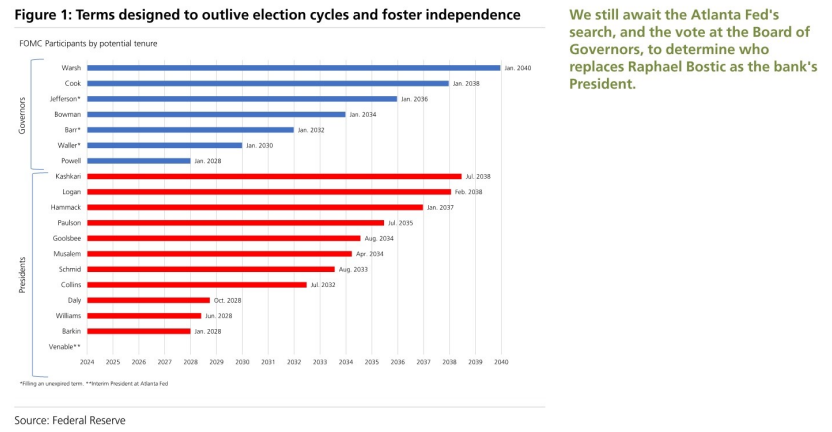
图2. 异议并非新消息,但近期更多来自理事
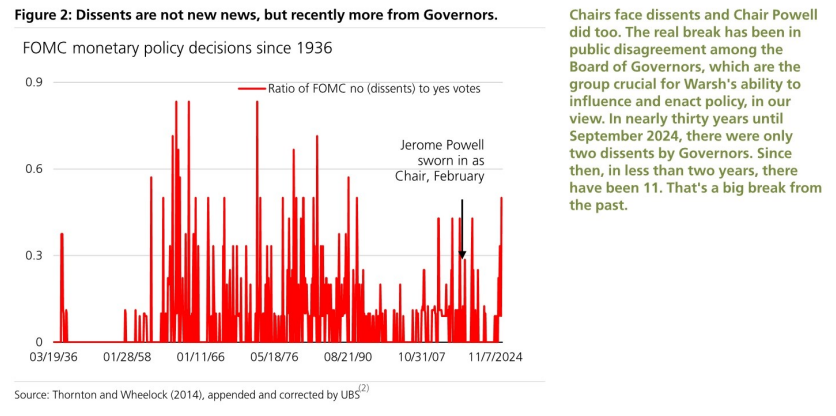
图3. 更替是历史常态

图4. 已发放退款
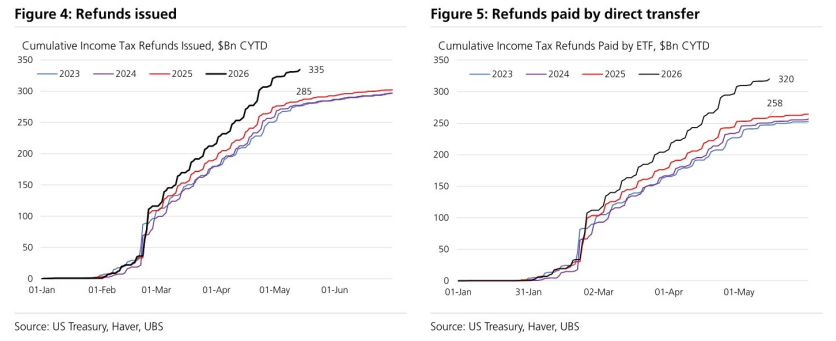
图5. 通过直接转账支付的退款
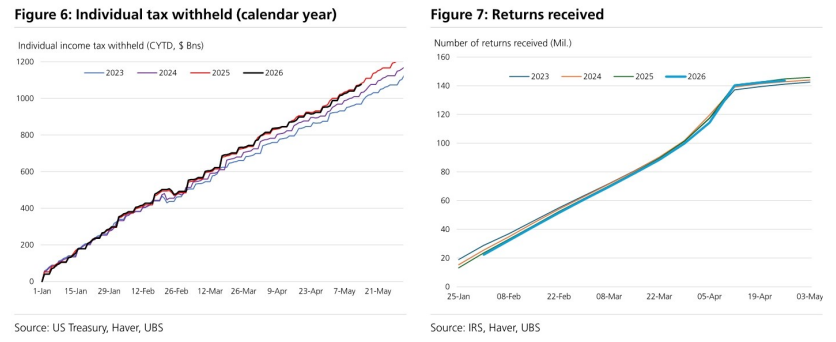
图6. 个人预扣税款(日历年)
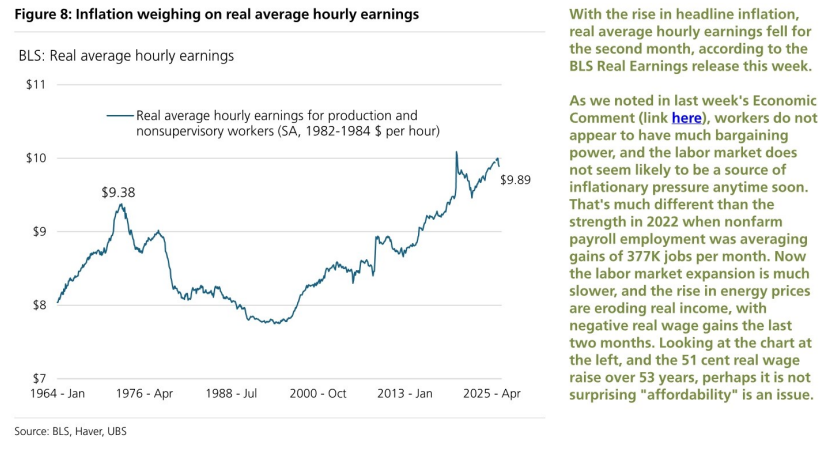
图7. 已收到申报表
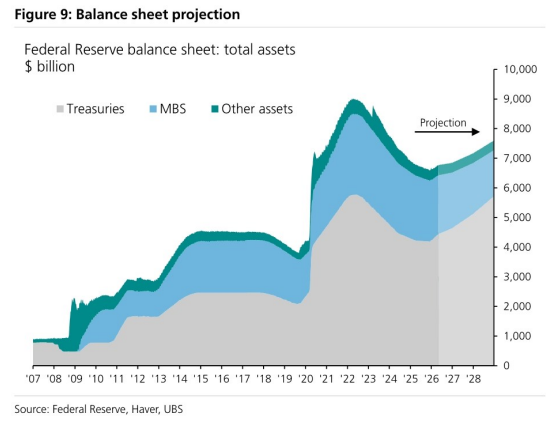
图8. 通胀拖累实际平均时薪
