高盛:深南电路(002916):AI PCB产能扩张受益于强劲需求;2Q26净利润指引同比增长44%~67%,符合预期;买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛维持深南电路(002916.SZ)买入评级,12个月目标价上调至Rmb494(此前Rmb450),基于2027E P/E 39.7倍。公司1H26净利润同比增长54%~69%至Rmb21亿~Rmb23亿,2Q26净利润指引中点Rmb13.5亿符合高盛预期。增长驱动来自广州工厂产能爬坡、AI计算和存储市场需求上升、产品组合升级改善利润率。公司于2026年6月宣布约Rmb49亿新股发行计划,其中Rmb36亿用于无锡PCB工厂AI PCB产能扩张。高盛上调2027/28E净利润2%/2%,主要反映AI PCB收入增加。目标市盈率从36.9倍上调至39.7倍,基于2027E-28E EPS增长及同业比较。下行风险包括AI PCB扩张慢于预期、竞争加剧、客户集中度、服务器/汽车PCB及IC基板增长慢于预期。
主要观点
- 深南电路1H26净利润同比增长54%~69%至Rmb21亿~Rmb23亿,2Q26净利润指引为Rmb12.5亿~Rmb14.5亿,中点Rmb13.5亿符合高盛2Q净利润预估Rmb13.6亿。
- 管理层将1H强劲净利润增长归因于:(1)广州工厂产能爬坡且效率提升;(2)AI计算和存储市场需求上升;(3)产品组合升级推动利润率改善。
- 高盛对公司前景保持乐观,受益于AI服务器/交换机PCB规格升级、1.6T光模块PCB上量、存储BT基板强劲动能以及ABF业务改善。
- 公司于2026年6月宣布约Rmb49亿新股发行计划,其中Rmb36亿计划用于无锡PCB工厂AI PCB产能扩张。
- 高盛预计2026E资本支出达Rmb60亿(2025年为Rmb38亿),支持加速AI PCB产能扩张以满足客户需求。
- 深南电路多元化的数据中心敞口(AI服务器、高速交换机、光模块)有助于分散风险。
- 高盛上调2027/28E净利润2%/2%,主要因AI PCB收入增加,受益于产能扩张及AI服务器和光模块PCB强劲需求。
- 毛利率上调0.1/0.2个百分点至2027/28E的31.6%/31.7%,反映产品组合升级。
- 12个月目标价上调至Rmb494(此前Rmb450),基于2027E P/E 39.7倍(此前36.9倍),反映AI需求上升及PCB/光模块美元含量超预期的重估潜力。
- 当前股价Rmb393.59,目标价隐含25.5%上行空间。
论述逻辑
深南电路1H26净利润指引强劲(同比+54%~69%),主要受AI相关需求驱动(AI服务器/交换机PCB、光模块PCB、存储BT基板、ABF基板)。公司通过新股发行募资Rmb49亿,其中Rmb36亿用于无锡工厂AI PCB产能扩张,资本支出2026E增至Rmb60亿。高盛据此上调2027/28E盈利预测,并基于2027E-28E EPS增长及同业PEG&M比率将目标市盈率从36.9倍上调至39.7倍,得出新目标价Rmb494。
关键展望
- 报告明确提及的验证点:AI PCB产能扩张进度、AI服务器和光模块PCB需求持续性、产品组合升级对毛利率的影响。
- 时间窗口:12个月目标价基于2027E EPS。
- 风险:AI PCB扩张慢于预期;竞争加剧导致ASP侵蚀和利润率压力;客户集中度风险;服务器/汽车PCB及IC基板增长慢于预期。
推荐标的
- 深南电路(002916.SZ):买入评级,12个月目标价Rmb494(基于2027E P/E 39.7倍),当前股价Rmb393.59,上行空间25.5%。理由:AI PCB产能扩张、产品组合升级、数据中心多元化敞口。
关键图表
图1. 盈利修正
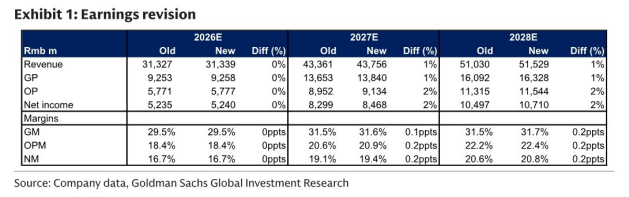
图2. 深南电路损益汇总
