海外札记:经济韧性继续推动美债利率曲线上行
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
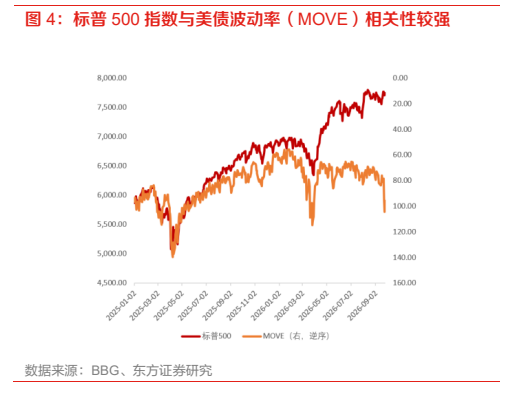
报告认为美国经济的结构性韧性与地缘通胀风险仍在共同推动美债利率上行。 9月标普全球综合PMI初值由56.0升至58.4,制造业和服务业分别升至57.0和58.7,新订单走强、产能约束与投入成本上升并存,通胀右尾风险仍在。 8月非国防资本品订单增长1.2%,AI投资及其外溢既支撑总量增长又维持较高融资需求,直接向上推动利率。 房地产受高利率压制但投资与销售已处低位,刚性需求缓冲下行压力,或非基本面主导变量。 美联储年内剩余两次议息会分别在10月和12月,预计至少再加息一次,四季度仍是加息窗口,本轮加息周期终点可预见性不高。 9月FOMC后利率上行压力由短端向长端发展,含10年期在内的关键期限收益率相继到达次贷危机后新高,美元有望延续反弹、目标看101—102的年内高点区域。 高利率、强美元下全球股市更依赖盈利与现金流,美股与美债波动率相关性显著上升,海外市场需防范金融条件收紧带来的调整。
主要观点
- 美国结构性经济韧性与地缘通胀风险共同推动美债利率上行,实际利率上行由增长韧性主导,四季度收益率曲线面临进一步上移压力,海外市场需防范金融条件收紧带来的调整。
- 9月标普全球综合PMI初值由56.0升至58.4,制造业和服务业分别升至57.0和58.7,显示美国经济尚未出现足以结束紧缩的降温信号。
- PMI中新订单走强、产能约束与投入成本上升、积压订单增加、能源和运输成本重新走高,意味着增长仍有支撑、通胀右尾风险仍在。
- AI投资及其向配套产业的外溢是当前美国经济韧性的重要来源,8月非国防资本品订单增长1.2%,既支撑总量增长又维持较高融资需求,对利率形成直接向上推动。
- 房地产仍受高利率压制,新屋销售近期回升但整体低于去年同期、可负担性约束未解除;经历长期下行后投资与销售已处低位,刚性需求缓冲下行压力,或非经济基本面主导变量。
- 经济韧性与通胀风险并存,美联储缺乏宣布紧缩结束的充分依据,年内剩余两次议息会分别在10月和12月,预计至少再加息一次,加息周期终点可预见性不高。
- 9月FOMC会议后利率上行压力再度由短端向长端发展,含10年期在内的关键期限收益率相继到达次贷危机后新高,市场远离低利率时代定价框架,收益率失去锚定的上行风险深化。
- 美元有望延续反弹,目标仍看101—102的年内高点区域。
- 高利率、强美元下全球股市更依赖盈利与现金流表现,行情更分化、结构更集中;美股与美债波动率相关性显著上升,美债高波动时美股回调风险显著。
- 报告提示两大风险:地缘形势发展的不确定性与美国经济走势前景的不确定性。
论述逻辑
- 9月标普全球综合PMI初值由56.0升至58.4(制造业57.0、服务业58.7)+ 8月非国防资本品订单增长1.2%(AI投资及外溢)→ 美国总量增长有支撑、企业融资需求维持高位 → 实际利率上行呈现增长韧性主导特征;叠加美伊局势反复、能源通胀风险尚未解除 → 美联储缺乏宣布紧缩结束的充分依据 → 年内10月、12月仍是加息窗口,预计至少再加息一次且周期终点难预见 → 收益率曲线由短端向长端整体上移,含10年期在内的关键期限收益率达次贷危机后新高 → 美元延续反弹看101—102;高利率、强美元环境下 → 股价更依赖盈利与现金流、行情分化集中,且美股与美债波动率相关性显著上升 → 海外市场需防范金融条件收紧带来的集中调整冲击。
关键展望
- 四季度仍是美联储加息窗口期:年内剩余两次议息会分别在10月和12月,预计至少再加息一次,本轮加息周期终点在当前不具备较高可预见性。
- 美债收益率曲线仍有整体上移空间,曲线面临进一步上移压力。
- 美元有望延续反弹,目标仍看101—102的年内高点区域。
- 利率突破时全球股市面临集中调整冲击,美债高波动时美股回调风险显著。
- 报告明确风险提示:地缘形势发展的不确定性;美国经济走势前景的不确定性。
推荐标的
- 报告为宏观动态跟踪,未明确给出推荐标的、评级或目标价。
关键图表
图1. 标普 9 月美国 PMI 出现较大反弹

图2. 美国 8 月核心资本品订单环比增速上行(%)
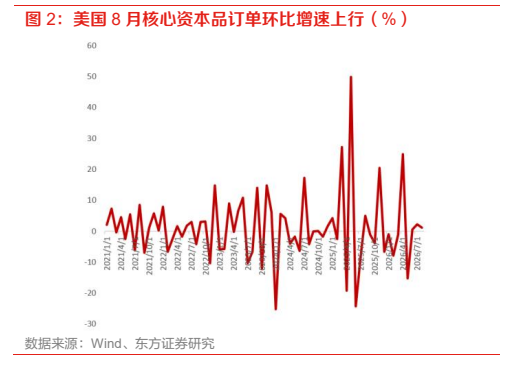
图3. 美国新屋(千套)
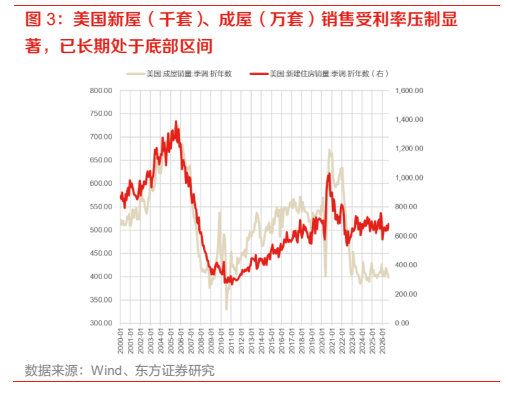
图4. 标普 500 指数与美债波动率(MOVE)相关性较强